SpaceX上市后首次盈利:一家造火箭的公司,如何成为AI算力的新赢家?
算力租赁巨头还在债务泥潭,造火箭的SpaceX怎么先跑通了盈利?
要点速览(Keypoints):
- AI拉动增长,星链撑起利润:SpaceX上市后首次季度盈利,净赚44.04亿美元。AI业务收入占比过半,通信业务贡献约85%的营业利润。
- 造火箭的本领,先给AI通电:SpaceX将火箭发动机铸造能力用于燃气轮机部件制造,试图突破供电瓶颈,抢先交付算力、收取租金。
- 鼓励算力短约,押注智能升值:马斯克判断算力短缺将长期持续,倾向签短期合同,保留重新定价空间,押注每瓦功耗创造更多价值。
- 盈利之后,野心继续扩张:从智能体可能带来的千倍带宽需求,到自建芯片工厂、讨论与特斯拉合并,马斯克试图把基础设施与应用终端连成一体。
SpaceX正在为马斯克那些看似天马行空的设想,一笔笔写下现实的商业化注脚。
刚刚,SpaceX发布第三季度财报,实现了上市后的首次季度盈利——净利润44.04亿美元,而上半年它还处于48.17亿美元的净亏损。本季营收同比增长161%,达到145.75亿美元,超过整个上半年的125.08亿美元。[1][2]
比扭亏为盈更值得关注的是收入结构。一家以造火箭闻名的公司,如今超过一半的收入来自AI。星链仍然支撑着绝大部分营业利润,星舰则开始把运载能力转化为可以出售的通信容量。马斯克庞大商业版图中的不同业务,正在以各自的方式兑现价值,且彼此间的齿轮更加紧密地咬合。[1]
这不仅仅是一次财务上的翻盘,而是马斯克庞大野心的具体呈现。SpaceX正在用火箭制造能力对AI算力基建进行降维打击,马斯克已经把目光投向智能体可能带来的千倍增长的带宽需求,还开始规划特斯拉与SpaceX的合并可能。[3]
从芯片、能源和通信,到模型、汽车与机器人,马斯克希望把基础设施与应用终端放进同一张商业版图。这份财报,让马斯克在AI时代“攻城掠地”的野心有了更具威胁性的支点。
SpaceX上市后的首次盈利:AI拉动增长,星链撑起利润
第三季度,SpaceX三大业务收入均实现同比增长,但各自承担的角色明显不同。
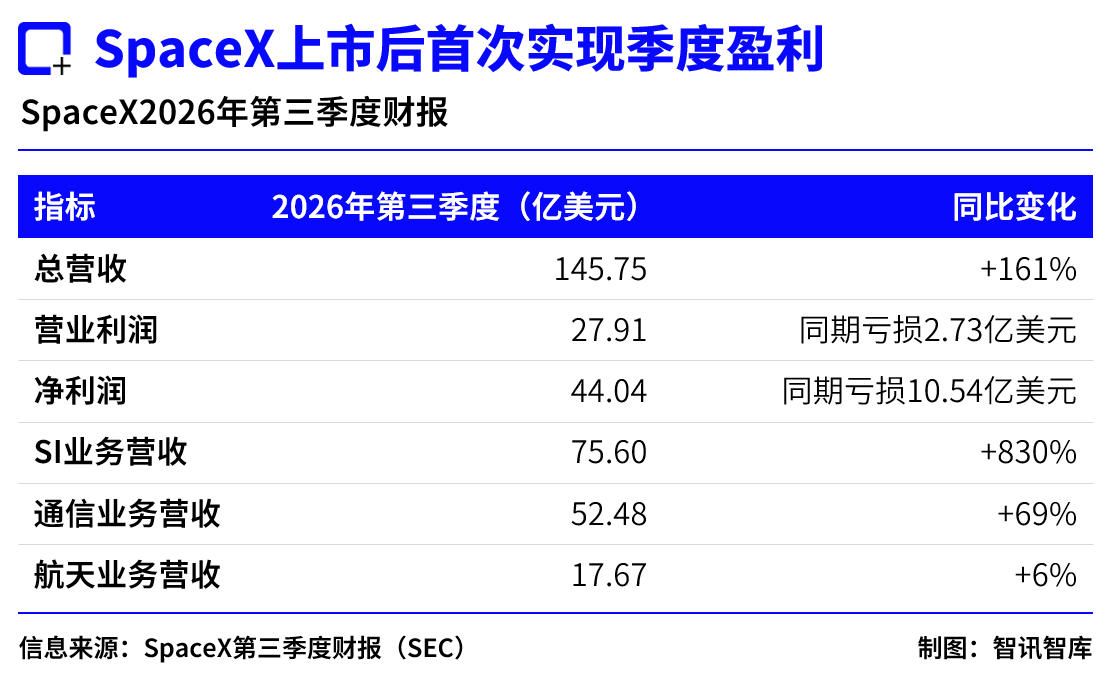
最显著的变化发生在SI业务。这个由原AI分部更名而来的“超级智能”板块,已经成为SpaceX第一大收入来源。它也是扭亏转盈的关键变量:从上季度营业亏损12.57亿美元,转为本季营业利润4.31亿美元,贡献了集团营业利润环比改善额的约58%。[1]
推动AI业务增长的重要力量,是对外提供算力服务。电话会上,CFO明确表示,SI收入环比增加约50亿美元,主要由云服务协议放量驱动;即使剔除Cursor并表贡献,SI解决方案及基础设施收入仍环比增长192%,也主要受新云服务协议启动推动。[3]
利润转正不代表AI业务已经可以稳赚钱。结合SI单季164.44亿美元的资本开支来看,它已经超出集团当季全部营收。但收入追赶投入的速度正在加快:上季度,每1美元SI收入对应约6.2美元资本开支;本季度,这一比例已降至约2.2美元。[1]
这里需要分清两本账:资本开支主要形成未来使用的资产,并不全部计入当季费用,所以资本开支高于收入,不等于业务仍在经营亏损。它说明的是,AI业务已经开始赚钱,但持续下去仍需巨额资金,投入产出比的改善则代表规模效应的兑现期正在缩短。
撑起集团利润的,依然是星链所在的通信业务,贡献占比高达85%。
通信分部本季营业利润达到23.67亿美元,同比增长了98.9%,环比增长约43%。其增长动力主要来自企业与政府客户这类高净值客户的加速增长。本季企业及政府收入同比增长91%,远快于消费者业务57%的增速。[1]
与此同时,星链的C端增长已初显疲态,三季度新增消费者用户160万,低于华尔街预期的229万,[4]消费者月均每用户收入环比仅提升5%。[1]如何平衡高价值商业客户与基本盘用户的增长,是对星链下一步的考验。
至于最具标志性的星舰,它还没有成为单独披露的利润来源。
航天分部本季营业亏损700万美元,接近盈亏平衡,其商业价值主要通过对其他业务的支撑体现出来。Flight 14成功部署26颗星链V3卫星,单次任务新增的下行容量,约相当于10次猎鹰9号星链发射。[1]更大的运载能力,可以直接转化为通信业务可以出售的网络容量,也让星舰与集团收入增长之间的联系变得更加具体。
相比之下,星舰对太空AI的支撑仍有待兑现。马斯克在电话会上强调,将人类活动拓展到地球之外的唯一途径,是使用完全可重复使用的轨道运载火箭。眼下,SpaceX的AI盈利主要由地面算力服务等业务推动;要进一步托起轨道计算的野心,星舰还需要兑现稳定、高频、低成本的规模化发射能力。[3]
太空AI仍在等待星舰运力成熟,但SpaceX造火箭积累的能力,已经对地面的算力生意带来巨大冲击。
一家造火箭的公司,怎么成了AI算力的新赢家?
上周,美股AI基础设施板块遭遇一轮抛售,算力租赁头部企业CoreWeave的债券更是跌至困境水平。[5]资本市场开始质疑:巨额举债建机房的模式,何时才能跑通盈利闭环?但SpaceX用财报证明,算力生意的变现不仅可行,还有机会实现“降维打击”。
一家航天公司如何在AI算力生意上建立优势?答案可能很简单——时间。
按照马斯克的判断,部署超级智能的制约因素,正在更多地转向电力、冷却和基础设施。买到GPU之后,还需要供电、电气设备、冷却、储能和网络共同到位,才能形成可交付的算力。[3]
他转述燃机供应商的说法称,涡轮叶片和导向叶片的交付,要比其他部分晚12至18个月。SpaceX的应对方式,是把为火箭发动机开发的先进铸造能力,用于制造地面燃气轮机的关键部件。因此,马斯克认为,这有机会让SpaceX比其他企业更早部署电力设施12-18个月。[3]
过去用于解决航天动力难题的工艺与制造能力,如今被用于尝试打通地面发电设备的交付瓶颈。SpaceX将这种系统工程能力平移到算力市场,会产生巨大的“商业时间差”。
对于资本密集的算力租赁企业,设备等待运行的每一天,都意味着资金被占用、收入兑现被推迟。缩短基础设施建设周期,直接影响项目的投资回收速度。
马斯克对这一优势的信心,还来自SpaceX团队在航天领域的绝对强势。他在电话会上提及,公司承担的入轨质量已接近全球总量的90%。这意味着,SpaceX的基建团队能够以远快于任何对手的速度部署电力与冷却设施,“甚至在某一时刻比所有其他人加起来还要快”。[3]
这个推演方式或许并不精确,却是一个极具洞察力的商业对位:英伟达的核心壁垒,在于提供极致性能的芯片和底层CUDA生态;而SpaceX当前展示的,是一种极致的重工业整合能力——将芯片获取、电力供给、液冷基建与硬核制造统一调度。而AI基础设施的红利,毫无疑问会向能够解决物理世界多重瓶颈的“全栈集成商”倾斜。
更早把算力交付出去之后,还要考虑卖出什么价格。对此,马斯克给出了一项新的定价逻辑:算力的真正价值,与每瓦功耗能产出的“有用智能”成正比。
在马斯克看来,随着软件改进、模型能力增强,同样的硬件和功耗能够完成更有价值的工作。他以H100为例,称这类较早一代设备的租金,甚至高于其刚推出时的水平,并据此判断,超级智能算力短缺可能持续很长时间。
基于此,他指出签订短期租赁合同是更明智的商业决策——保留产能调配和重新定价的机会,押注未来每瓦功耗所创造的价值继续增长。[3]
盈利后的三大展望:千倍带宽、自制芯片与闭环野心
上市后的首次季度盈利,为SpaceX的商业化进程写下一个重要里程碑。但在这场财报电话会上,马斯克的目光已经投向更大规模的通信需求、芯片制造,以及其商业帝国的继续扩张。
首先是星链,马斯克正在为远超人类数量的智能体准备上千倍的带宽。
他预计,大约三年内,星链星座总带宽可能达到当前的100倍;而未来三至五年,带宽需求可能达到当前的1000倍。其核心假设是,智能体的数量将远超人类,而且单个智能体使用的带宽也会更多。[3]
按照这一设想,星链未来服务的对象,将从人类用户进一步扩展到持续运行的智能体、汽车和机器人。马斯克押注的通信市场,也将随之突破今天以人类联网为主的需求边界。
其次是芯片,马斯克的算力生意既追求速度也追求深度。
马斯克在问答中给出了两个内部目标:2027年5月或6月,争取让用于验证产线的第一颗测试芯片运行起来;2028年第三季度,争取在Terafab实现量产。但马斯克又照旧补充,承认这些时间表非常激进,能否实现仍有很大不确定性。[3]
总之,从商业逻辑看,Terafab承载的,是把芯片设计、制造与下游需求更紧密地连接起来的野心。随着地面算力、轨道计算与终端智能的需求扩大,马斯克希望进一步掌握支撑这些业务的核心供给能力。
最后,是特斯拉与SpaceX可能的合并,马斯克想把基础设施与应用终端放进同一张商业版图。
马斯克确认,两家公司已经成立由独立董事组成的特别委员会,讨论合并可能性。由于存在利益冲突,他不参与委员会讨论,却在电话会上表现了他对两家公司合并的期望,甚至明确列出了合并后的协同领域:超级智能软件、芯片设计、Terafab、机器人、Starmind轨道计算星座及通信等协同方向。[3][6]
顺着这些方向推演,合并首先可能带来的变化是打通端侧智能的闭环。将云端AIDC算力设施、基础大模型与现实世界的应用终端(如特斯拉汽车、Optimus机器人)置于同一集团架构下,有望形成“感知-计算-执行”的物理闭环。而马斯克认为,一旦超级智能长出手,智能的价值就会呈指数级增长。[7]
此外,特斯拉与SpaceX的合并还可以将星链的全球通信网络、星舰的太空发射部署与特斯拉的Megapack储能网络进行底层统筹。目前,能源合作已有现实基础:特斯拉披露,2026年上半年向SpaceX销售Megapack确认收入4.05亿美元。[8]
这些协同有商业吸引力,也提出了一个必须回答的问题:合并能够比现有合作多创造多少价值?
结语
SpaceX的这次盈利,为马斯克继续扩张提供了新的业绩依据,也凸显出AI竞争中日益重要的一面:模型能力最终要依靠电力、冷却、网络和制造能力,才能转化为可以持续交付的服务。
在SpaceX发布第三季度财报前,马斯克表示,SpaceX在IPO文件中给出的28.5万亿美元潜在市场规模估算“错了”,真实机会“远高于此”。[9]更早的10月15日,他预测,除非发生大规模世界大战,否则SpaceX市值很可能在不到十年内超过100万亿美元。[10]
从火箭发动机铸件到燃气轮机叶片,从卫星运力到通信容量,SpaceX正在尝试把工程能力转化为商业优势。随着AI走向更大规模,能够在物理世界更快“修桥铺路”的企业,将拥有更大的机会分享这场技术变革的回报。
参考资料
[1] Space Exploration Technologies Corp. SpaceX reports third quarter 2026 results[EB/OL]. (2026-10-20)[2026-10-21].
[2] Space Exploration Technologies Corp. Quarterly report on Form 10-Q for the quarter ended June 30, 2026[R/OL]. (2026-08-04)[2026-10-21].
[3] Benzinga. SpaceX Q3 2026 earnings call transcript[EB/OL]. (2026-10-20)[2026-10-21].
[4] Fortune. SpaceX posts first operating profit as public company as AI revenue nearly triples to $7.6 billion—cruising past Starlink[EB/OL]. (2026-10-20)[2026-10-21].
[5] McGee S, Chavez-Dreyfuss G. CoreWeave bond rout tests market’s math on AI buildout[EB/OL]. Reuters, (2026-10-18)[2026-10-21].
[6] Stock Analysis. SpaceX (SPCX) Q3 2026 earnings call transcript & audio[EB/OL]. (2026-10-20)[2026-10-21].
[7] Elon Musk Archive. The Builders with Walter Isaacson[EB/OL]. (2026-10-20)[2026-10-21].
[8] Tesla, Inc. Quarterly report on Form 10-Q for the quarter ended June 30, 2026: Note 13—Related party transactions[R/OL]. (2026-07-23)[2026-10-21].
[9] Zafar R. Elon Musk says SpaceX’s $28.5 trillion market estimate was wrong, insisting the real figure is “vastly higher” than its IPO filing[EB/OL]. (2026-10-19)[2026-10-21].
[10] Bashir K. Will SpaceX be worth $100 trillion within 10 years? Musk says probably[EB/OL]. (2026-10-15)[2026-10-21].

许倍
关注:科技/财经
邮箱:bei.xu@infocase.world
最新发布
IBM软件收入增长8%、现金流预期上调,咨询收入仍持平
IBM第三季度营收约171亿美元,软件增长8%,并上调全年自由现金流展望。但收入增长指引未提高,咨询收入仍持平,大型主机收入同比下滑。
 新闻
AI挖出网站底层重大漏洞,修补互联网为何更难?
PHP紧急修复两个严重漏洞。AI辅助研究加快了风险暴露,修复兼容性、专业人手、测试和部署,仍决定着漏洞能否真正被堵住。
 新闻
特斯拉净利润降43%,马斯克争取明年底向企业交付机器人
特斯拉第三季度净利润同比下降43%。马斯克希望2027年底前开始向外部企业交付人形机器人,但早期生产、可靠运行和规模交付仍需分别验证。
 新闻
SpaceX上市后首次盈利:一家造火箭的公司,如何成为AI算力的新赢家?
算力租赁巨头还在债务泥潭,造火箭的SpaceX怎么先跑通了盈利?
 分析
木头姐转发AI测算:同样一度能量,“产出”接近人类10倍?
木头姐转发的ARK研究,以工资口径估算单位直接能耗对应的劳动价值,AI一栏接近人类脑力劳动的10倍。原图揭示了增长潜力,也需要分清能耗口径、完整成本与真实收入。
 分析
 报告