AI股回调背后,万亿美元数据中心投资绕不开“回本关”
近期AI股回调,使融资成本与长期回报再受关注。数据中心投资研究和Meta既有合资安排显示,万亿美元建设的检验标准还包括付费需求、合约与现金回收。
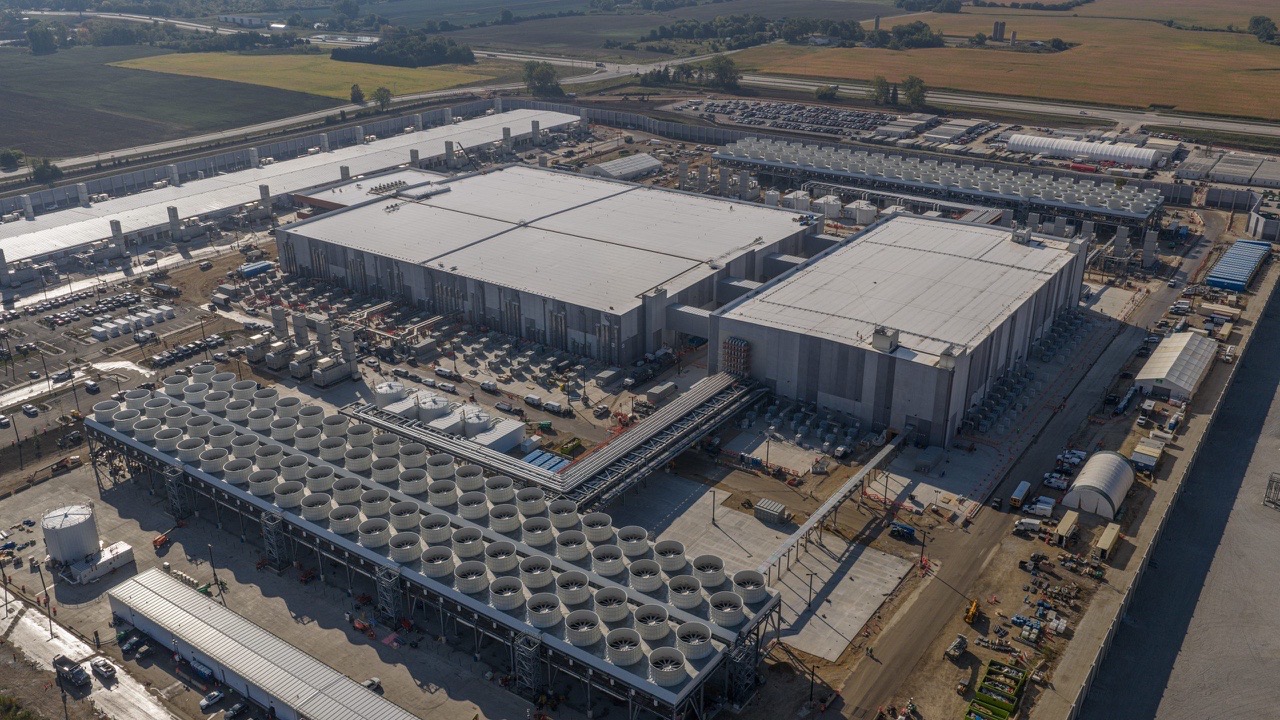
AI建设带来的订单可以迅速增长,修机房、买设备投入的资金,却要在未来多年里逐步收回。
近期AI相关股票回调,让市场重新审视这笔账。《华尔街日报》10月18日的专栏提出,融资成本上升会威胁AI建设;建设继续也有风险,因为当下供应链的高利润未必能长久维持。预期利润很高时,以股价除以利润得到的市盈率可能显得不贵,却未必充分反映未来盈利回落的压力。[1]
这场讨论由此指向三个问题:谁为算力建设出钱,谁持续购买服务,需求不及预期时谁承担损失?
万亿美元投资,回报依赖未来需求
哥伦比亚大学教授斯泰因·范纽沃伯格(Stijn Van Nieuwerburgh)在布鲁金斯学会公开的会议稿中,估算一座总功率200兆瓦的AI训练园区,初始投入约82亿美元,其中计算设备及相关系统约占七成。[2]
研究在其项目完成率与成本假设下,估计美国2025—2032年的相关投资累计约10.3万亿美元,平均相当于每年美国国内生产总值的3.63%。这是情景测算,允许部分项目延后或取消;总额也包括为2032年以后投运项目提前发生的投入。[2]
因此,“宣布投资”“完成建设”“形成收入”需要分别观察。一座园区开工,意味着未来供给可能增加;建成并接入电力后,仍要有客户使用,并以足够的价格持续付费。
计算服务的价格、设施利用率和硬件更新速度,会共同影响回收周期。它们对设备供应商、设施所有者和应用企业的影响也不同,不能只用一个行业增长数字概括。
外部资本加入,合同决定风险怎样分配
大规模建设已经吸引科技公司之外的资金。Meta与资产管理公司Blue Owl Capital旗下基金的合作,是一个已经公布的例子。
双方2025年10月宣布,为路易斯安那州的Hyperion数据中心园区设立合资公司,相关基金持有80%权益,Meta持有20%。双方按比例承诺出资,对应建筑以及长期使用的供电、冷却和连接设施开发成本约270亿美元。[3]
这不是本周的新交易,270亿美元也不能直接当成包含全部芯片与计算设备的园区总成本。它展示了一种融资方式:使用数据中心的科技公司,与提供资金、持有设施权益的投资者共同参与建设。
引入外部资金,能够扩大项目融资能力。实际风险如何分配,则需要继续看租约、担保、债务和续租安排。名义上的资产所有者,与最终承受需求变化的人,可能并不完全重合。
范纽沃伯格的研究特别提醒,长期使用的建筑、电力系统,与经济寿命更短、残值更不确定的硬件,被组合在同一投资链条中。研究同时明确,现在就断言AI基础设施已构成类似以往信用繁荣的系统性风险,为时过早;更迫切的是提高风险敞口的可见度。[2]
对于这轮投资热潮,技术能做什么与投入何时回本,是两项需要分别检验的命题。股价变化会影响融资环境,真正支撑长期回报的,仍是合格服务、持续需求与实际现金回收。
参考资料
[1] MACKINTOSH J. The AI Stock Market Wobble Is a Reminder: This Time Isn’t Different[N/OL]. The Wall Street Journal, 2026-10-18[2026-10-19].
[2] VAN NIEUWERBURGH S. Financing the AI Buildout[R/OL]. Brookings Papers on Economic Activity, Fall 2026, Conference Draft, 2026-09-04[2026-10-19].
[3] META. Meta Announces Joint Venture With Funds Managed by Blue Owl Capital to Develop Hyperion Data Center[EB/OL]. 2025-10-21, 更新2025-11-14[2026-10-19].

智讯智库编辑部
关注:科技、财经、国际视野
邮箱:contact@infocase.world
最新发布
“科技兴商”新政来了,九部门点名AI导购、家庭服务机器人
九部门部署18项科技兴商措施,商业智能体、家庭服务机器人与陪伴服务被点名,数据边界、分级治理和可控试点同步推进。
 新闻
A股“市值一哥”又易主:长鑫跌落榜首,工行重回第一
A股市值榜首再换位:长鑫收跌7.77%,失去第一;工行涨1.42%,重回榜首。结合收盘数据与利润预告,观察排名更替背后的盈利预期。
 新闻
宇树大涨16.15%,市值重回2000亿:家庭服务成政策新看点
宇树收涨16.15%、市值约2005.82亿元。新政支持家庭与商贸场景,但产品演示、股价反应和经营兑现仍需区分。
 新闻
木头姐转发AI测算:同样一度能量,“产出”接近人类10倍?
木头姐转发的ARK研究,以工资口径估算单位直接能耗对应的劳动价值,AI一栏接近人类脑力劳动的10倍。原图揭示了增长潜力,也需要分清能耗口径、完整成本与真实收入。
 分析
 分析
 报告