SpaceX单季赚44亿美元,AI贡献过半营收,马斯克谈合并特斯拉
SpaceX三季度营收同比增长161%,AI板块首次贡献过半季度收入;马斯克确认两家公司已设独立委员会探讨合并,但交易条款尚未达成一致。扩张背后,资本投入与兑现节奏同样值得关注。
SpaceX一季赚了44亿美元,最大的营收来源已经变成AI。紧接着,马斯克又在财报电话会上谈起了一个更大的可能性:把SpaceX与特斯拉合在一起。
美国时间10月20日,SpaceX公布2026年第三季度业绩:营收145.75亿美元,同比增长161%;净利润44.04亿美元,同比扭亏。旗下超级智能板块贡献75.60亿美元营收,约占总收入的51.9%,首次超过季度收入的一半。
市场迅速作出反应。据MarketWatch当晚报道,SpaceX股价在盘后交易中上涨约8%,部分芯片和云计算公司也在盘后走高。这一涨幅发生在财报公布后的延长交易时段。
把财报和电话会问答放在一起看,SpaceX正在把火箭、卫星网络、计算设施和AI应用连接成一门规模更大的生意。其中,有已经落到账上的收入,也有仍待工程与资金检验的目标。
AI拿走一半收入,星链仍撑起经营利润
SpaceX财报中的“超级智能”是一个业务板块名称,包含云端算力服务、Grok等模型与软件、收购的编程工具Cursor,以及广告等业务。它的75.60亿美元收入,不能全部理解为聊天机器人订阅费。
这个板块的收入同比增长约830%。公司将增长主要归因于新云服务协议开始贡献收入、Cursor并表,以及Grok采用量上升。财报显示,8月14日完成收购后,Cursor在本季度贡献了6.08亿美元收入。
同期,以星链为核心的连接业务营收52.48亿美元,同比增长69%;航天业务营收17.67亿美元,同比增长6%。AI已经成为收入增长的主力,利润结构却呈现另一幅图景。
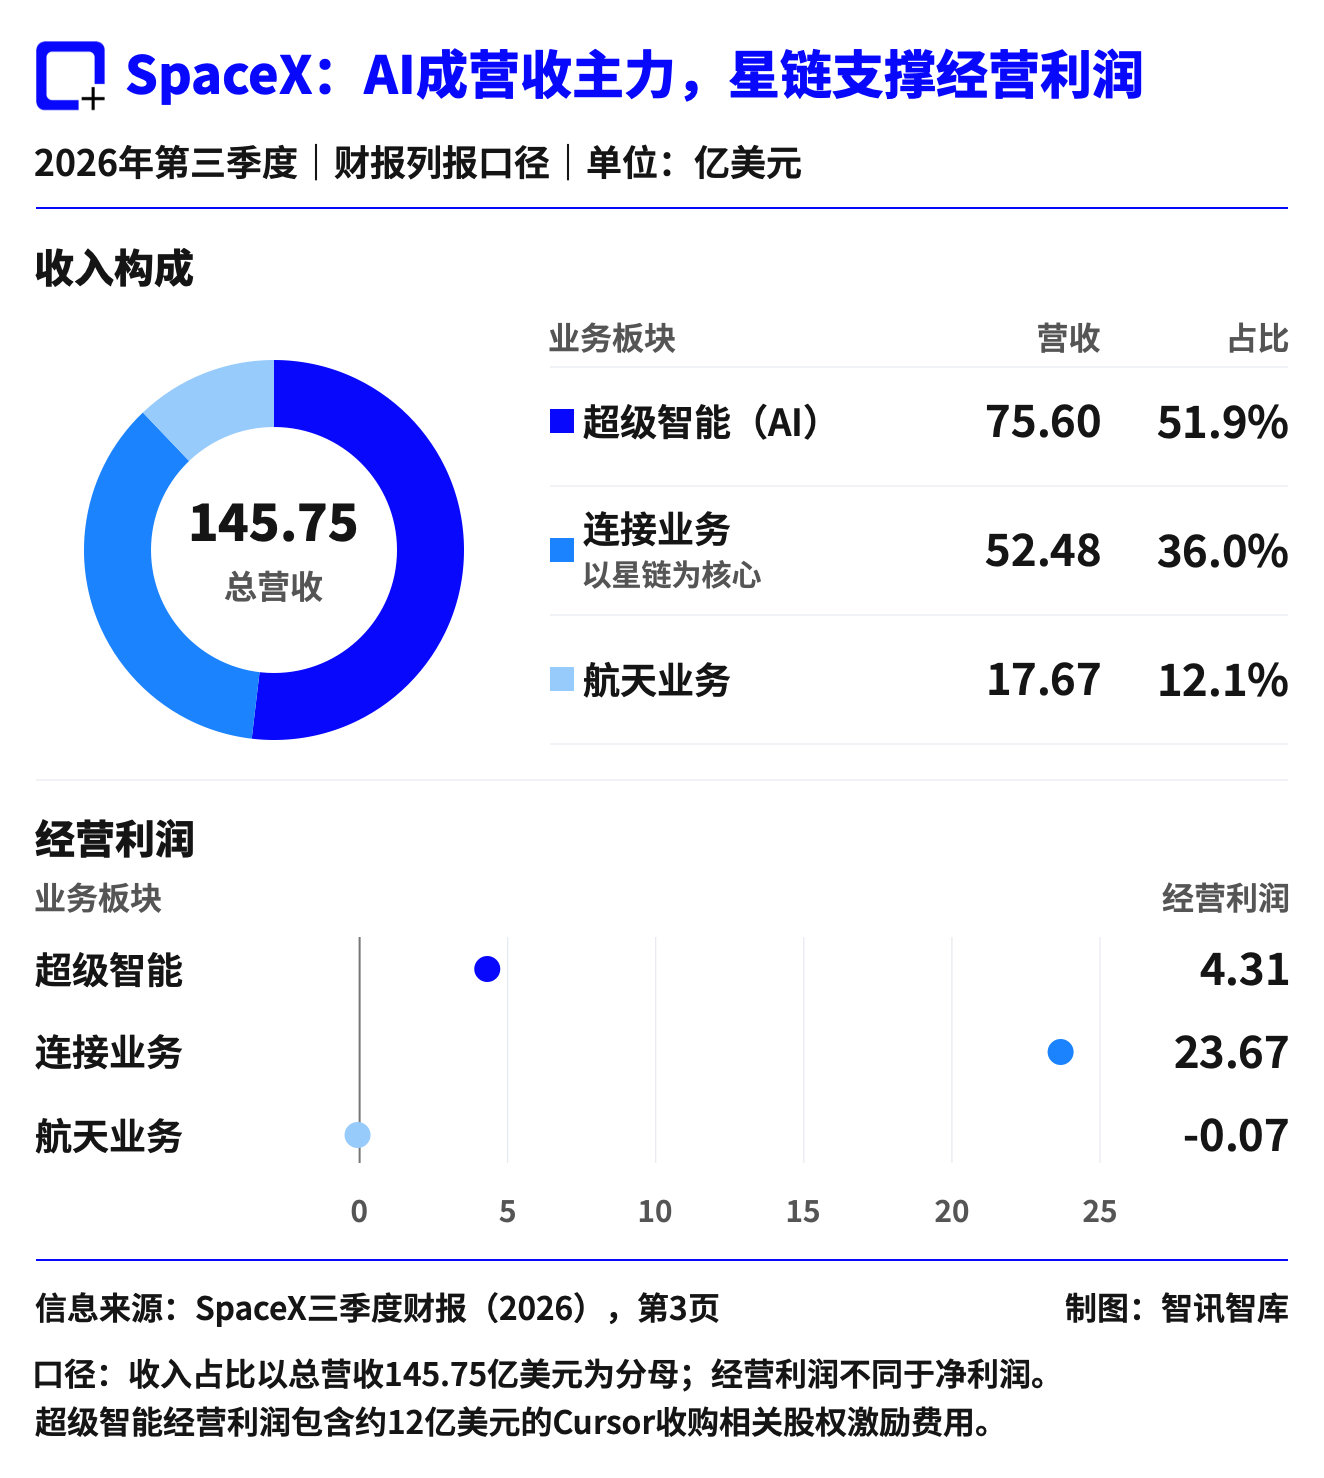
按财报列报的经营利润口径,连接业务贡献23.67亿美元,超级智能板块为4.31亿美元,航天业务小幅亏损700万美元。经营利润反映扣除日常经营成本及相关费用后的结果,与最终净利润存在口径差别。
比较时也要看到费用结构:超级智能板块包含与收购Cursor相关的约12亿美元股权激励费用。收入规模、经营利润和剔除部分费用后的调整指标,分别回答不同问题,不能混用。
星链的增长还在继续。截至9月底,公司披露的消费者订阅用户为1360万,较上一季度增加160万。随着企业、政府和航空业务扩张,连接业务仍是这份财报中重要的利润支柱。
合并讨论进入委员会,交易仍未落定
在回答德意志银行分析师的提问时,马斯克确认,SpaceX与特斯拉均已应股东要求设立特别委员会,由独立董事讨论潜在合并。他表示自己存在利益冲突,因此不参与这些委员会的讨论。
这比市场传闻向前走了一步,但距一笔确定的交易仍有明显距离。马斯克称,双方委员会尚未就任何交易条款达成一致,也没有一定能达成协议的保证。即使形成方案,还需要交由股东表决。
他支持合并的理由,涉及AI软件、芯片设计、芯片制造、机器人及通信等领域的协作。对两家公司而言,这个想象空间已超出“汽车加火箭”:AI所需的计算、能源、网络和应用,正在成为共同语言。
不过,协同方向不等于交易条件已经成立。换股或其他交易安排如何设计、不同股东的利益如何平衡、监管如何审视,都是后续需要回答的问题。
5000亿美元目标,先分清口径与前提
电话会上的另一个大数字,是马斯克提出的2027年底5000亿美元至1万亿美元年化经常性收入预期。
“年化”可以理解为:把某个时点的业务收入速度折算成一整年。这个数字描绘的是2027年底希望达到的业务规模,与2027年全年实际确认的收入存在区别。
这个目标与计算设施扩张紧密相连。财报显示,9月底公司按额定功率统计的计算设施规模为1.7吉瓦,即170万千瓦。马斯克在电话会上称,他对2027年底达到约13吉瓦较有信心;超过20吉瓦则属于更激进、需要更多条件顺利实现的情形。
以功率衡量的设施规模,也不能直接等同于模型智能水平。芯片、供电、散热、网络和软件协同,最终决定这些设备能提供多少可用服务。
问答环节中,马斯克举了一个具体例子:SpaceX正把火箭发动机相关的铸造能力用于地面发电涡轮机的叶片,希望缓解设备交付瓶颈。这也解释了其叙事中的一条主线——把大型工程的建设与交付能力,迁移到AI基础设施。
最值得追踪的,是扩张能否持续自我供血
扩张的成本已经十分具体。SpaceX三季度资本开支为195.93亿美元,其中约84%投向超级智能板块。资本开支主要用于建设和购置长期资产,与当期利润表费用不能简单对照,但它清楚体现了投入强度。
首席财务官布雷特·约翰森在电话会上预计,第四季度资本开支将进一步升至350亿至400亿美元;公司给出的2027年第一季度营收预期为330亿至370亿美元。两项都属于管理层对未来的判断。
面对资金需求的追问,管理层提到了经营现金流、债务融资和上下游合作等渠道。算力租赁需求、合同定价、设备上线速度与资金成本,将共同影响这套扩张能否持续。
单季盈利也不代表全年问题已经解决:按照财报口径,SpaceX前三季度累计仍净亏损4.13亿美元。
因此,这份财报最有价值的变化,是AI增长已经在收入中占据主导位置,星链提供了重要的经营利润基础。潜在合并和更远期的收入目标,扩大了市场的想象空间;接下来值得观察的,是新增计算能力能否按期上线、转成收入,并逐步覆盖更庞大的资金投入。
参考资料
[1] SpaceX. SpaceX Reports Third Quarter 2026 Results[EB/OL]. 2026-10-20[2026-10-21].
[2] Stock Analysis, Quartr. SpaceX (SPCX) Q3 2026 Earnings Call Transcript & Audio[EB/OL]. 2026-10-20[2026-10-21].
[3] GILLERS H. Five Takeaways From SpaceX’s Earnings Call[EB/OL]. The Wall Street Journal, 2026-10-20[2026-10-21].
[4] PETERSON B. Tesla and SpaceX Formed Committees to Discuss Potential Merger, Elon Musk Says[EB/OL]. The Wall Street Journal, 2026-10-20[2026-10-21].
[5] JI C. Why SpaceX’s stock is surging—and lifting the broader AI universe along with it[EB/OL]. MarketWatch, 2026-10-20[2026-10-21].

智讯智库编辑部
关注:科技、财经、国际视野
邮箱:contact@infocase.world
最新发布
临床手术录像秒变可交互仿真!英伟达开放手术级世界模型 单卡即可运行
当临床手术能被AI实时交互仿真,手术机器人的研发逻辑将被改写?
 新闻
宁德时代三季度赚212亿元:收入增近六成,净利只增一成半
宁德时代第三季度营收1652.21亿元,同比增长58.58%,归母净利润212.46亿元,同比增长14.54%。前三季度毛利率下降,经营活动现金净流入也同比减少,增长质量成为财报中的另一条主线。
 新闻
AI能在Mac本地替你干活了,Perplexity建议配备至少36GB内存
Perplexity推出Mac全本地运行模式,模型、任务规划和执行均可在设备内完成。功能面向部分付费订阅用户,官方建议36GB或以上内存;调用云端能力与全本地处理的边界需要明确区分。
 新闻
木头姐转发AI测算:同样一度能量,“产出”接近人类10倍?
木头姐转发的ARK研究,以工资口径估算单位直接能耗对应的劳动价值,AI一栏接近人类脑力劳动的10倍。原图揭示了增长潜力,也需要分清能耗口径、完整成本与真实收入。
 分析
 分析
 报告