Meta三季度营收646亿美元:AI广告拉动增长,新增C类股为长期投入铺路
Meta接下来的看点因此十分具体:广告增长能否持续覆盖新增算力成本,以及Muse能否在大规模普及之前跑通收费模式。前者支撑当前投入,后者决定AI能否成为广告之外的新收入来源。
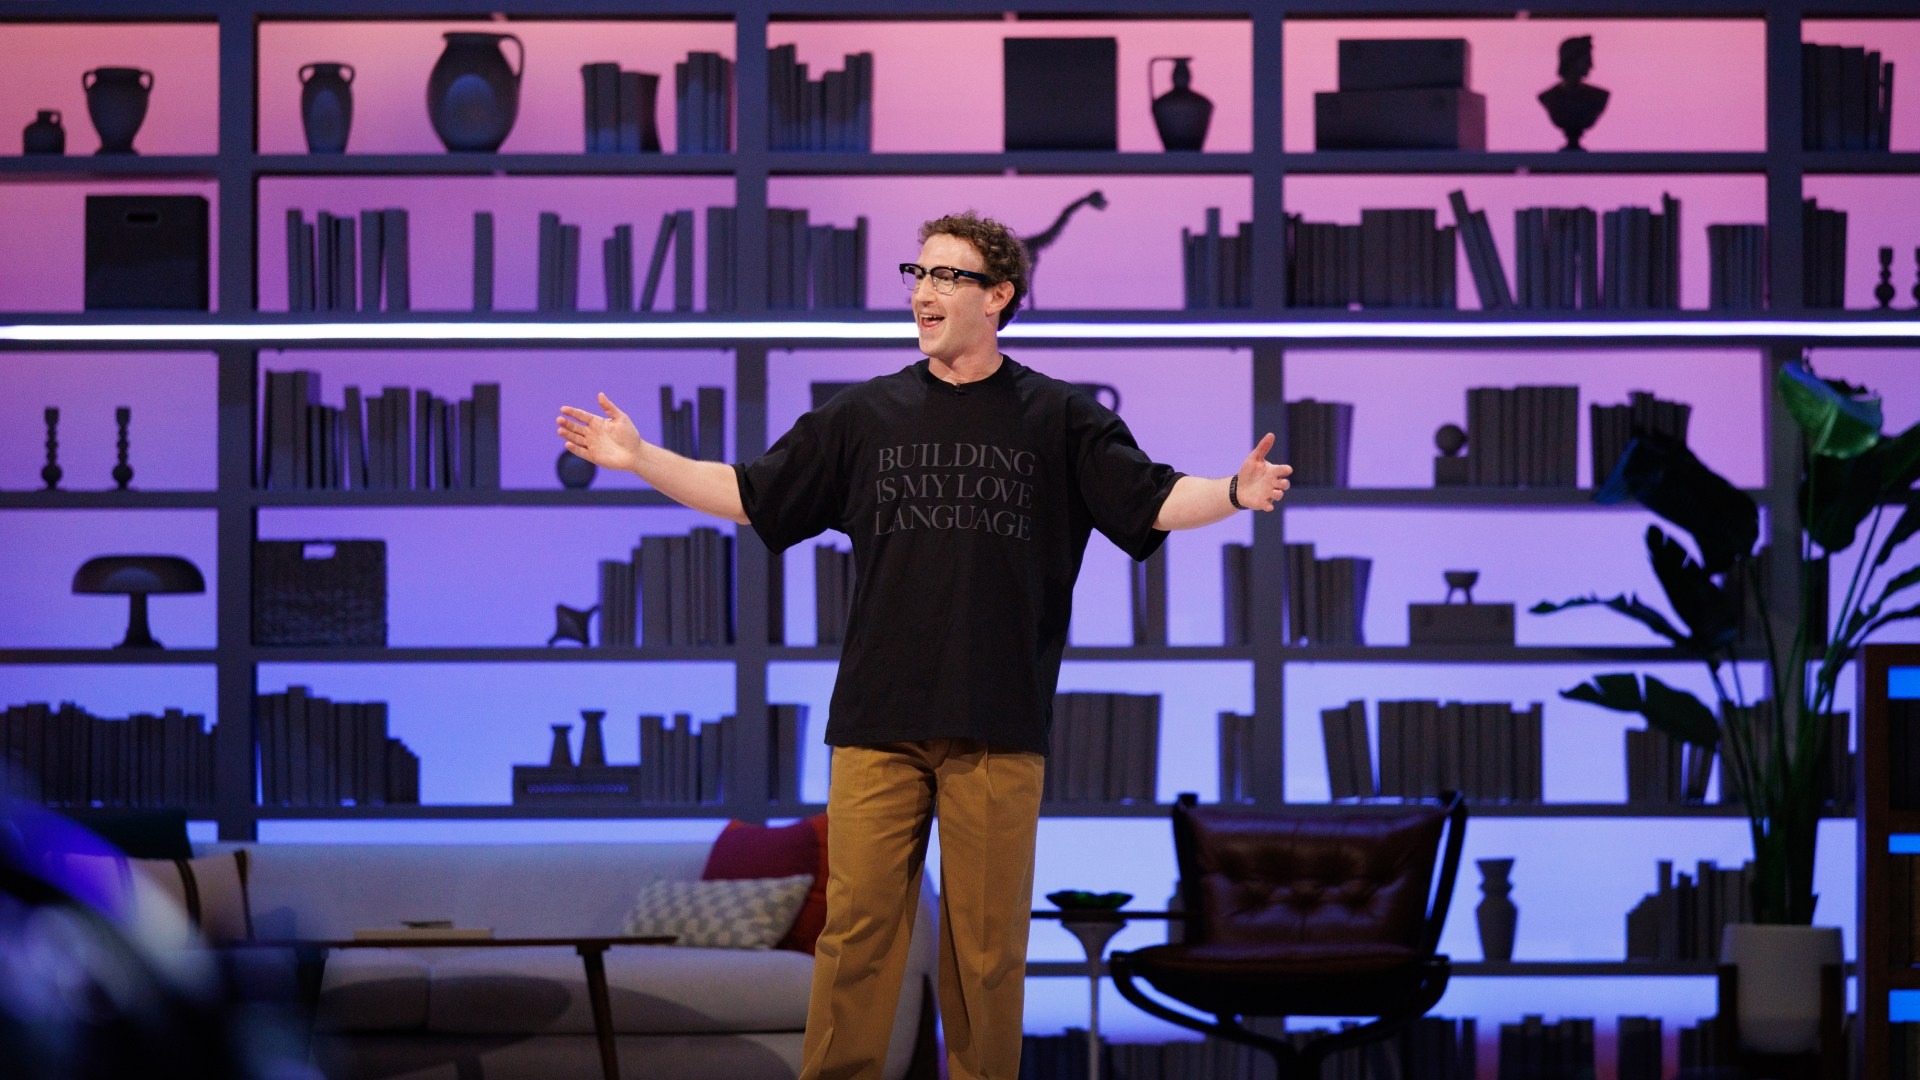
当地时间10月21日,Meta公布2026年第三季度财报:营收646.01亿美元,同比增长26%,超过市场预期的约633亿美元;净利润98.60亿美元,同比增长264%,摊薄每股收益3.83美元。公司同时宣布设立无投票权的C类普通股,拟于明年实施具有“一拆二”效果的股票分配。[1][2]
这份财报显示,Meta的AI投入正在广告业务中产生回报,但模型、产品和基础设施扩张,也开始给现金流带来更明显的压力。
净利润增长264%,有去年低基数的影响
Meta去年第三季度计提了159.3亿美元一次性非现金税项费用,将当季净利润压低至27.09亿美元,形成今年利润高增长的比较基数。[3]
今年第三季度,公司又确认了98.9亿美元诉讼相关费用,导致营业利润同比下降37%。剔除这笔费用,营业利润约为228.8亿美元,较去年同期增长约11%,低于26%的营收增速。[1]
这意味着,Meta主营业务仍在增长,但成本扩张也在消耗新增收入。净利润同比大增,尚不能完整反映经营效率的变化。
AI先改善广告生意,Muse再探索新收入
广告仍是Meta兑现AI投入的主要渠道。第三季度,广告展示量同比增长10%,平均广告价格增长14%,共同推动广告收入扩大。管理层在业绩会上表示,广告排序模型JEM带动应用广告转化量提升9.6%。[1][4]
这条商业路径相对清晰:推荐更准确,用户更愿意停留;广告转化效果改善,商家也更愿意增加投放。Meta可以先在已有用户和广告客户中释放AI价值,再拓展新的付费产品。
个人智能体Muse则承担着寻找新增收入的任务。扎克伯格表示,上线约六周后,美国和加拿大已有超过1000万人创建Muse个人智能体,约四分之一每天使用。公司计划通过商业交易服务费、个人及企业订阅等方式变现。[4]
不过,用户规模还需要转化为收入。Muse能否降低推理成本、留住高频用户,将直接影响这项业务需要广告基本盘支持多久。
算力投入超过经营现金流,C类股增加融资空间
第三季度,Meta资本开支达到349.1亿美元,超过327.9亿美元经营现金流,自由现金流为负21.2亿美元。[1]这说明,即使广告业务保持增长,当季内部产生的现金也已不足以覆盖基础设施投入。
新增C类股与这一资金需求密切相关。按照计划,Meta拟于2027年1月19日使新股类别安排生效,之后向每股A类、B类股派发一股C类股,具体登记及派发日期另行确定。[1]
这次分配本身不会为公司带来新增资金,也不会改变股东投票权;其更长远的作用,是为未来融资、员工激励和收购提供无投票权股票,同时维持扎克伯格的控制力。
Meta接下来的看点因此十分具体:广告增长能否持续覆盖新增算力成本,以及Muse能否在大规模普及之前跑通收费模式。前者支撑当前投入,后者决定AI能否成为广告之外的新收入来源。
参考资料
[1] META PLATFORMS, INC. Meta Reports Third Quarter 2026 Results[EB/OL]. Meta Investor Relations, (2026-10-21)[2026-10-22].
[2] ASSOCIATED PRESS. Meta Q3 revenue tops estimates and Zuckerberg says Muse accounts have topped 10 million[EB/OL]. AP News, (2026-10-21)[2026-10-22].
[3] META PLATFORMS, INC. Meta Reports Third Quarter 2025 Results[EB/OL]. Meta Investor Relations, (2025-10-29)[2026-10-22].
[4] THE MOTLEY FOOL. Meta (META) Q3 2026 Earnings Call Transcript[EB/OL]. The Motley Fool, (2026-10-21)[2026-10-22].
李星宏
关注:科技/财经
邮箱:xinghong.li@infocase.world
最新发布
前豆包电脑端负责人再创业,腾讯、蚂蚁参投,累计融资超2亿美元
齐俊元创办的Today AI披露累计融资;从回答问题走向持续主动服务,成本、授权和打扰边界成为考验。
 新闻
人工智能搜索成本增加,瑞银下修百度利润预期、目标价降13%
瑞银维持买入评级,但下调盈利预测;16亿元与28%均为预测调整口径,并非公司已公布业绩。
 新闻
马斯克力挺特斯拉与SpaceX合并,传2027年上半年宣布交易
报道中的目标时间表尚非公司承诺;马斯克公开表示支持,同时强调特别委员会未谈妥交易条款。
 新闻
SpaceX上市后首次盈利:一家造火箭的公司,如何成为AI算力的新赢家?
算力租赁巨头还在债务泥潭,造火箭的SpaceX怎么先跑通了盈利?
 分析
木头姐转发AI测算:同样一度能量,“产出”接近人类10倍?
木头姐转发的ARK研究,以工资口径估算单位直接能耗对应的劳动价值,AI一栏接近人类脑力劳动的10倍。原图揭示了增长潜力,也需要分清能耗口径、完整成本与真实收入。
 分析
 报告