SK海力士单季营收突破100万亿韩元:AI存储涨价兑现业绩,长期协议锁定更多产能
管理层表示,将已签订单与正在具体磋商的需求合并考虑,公司直至2029年的DRAM及HBM产能实际上已近乎售罄。
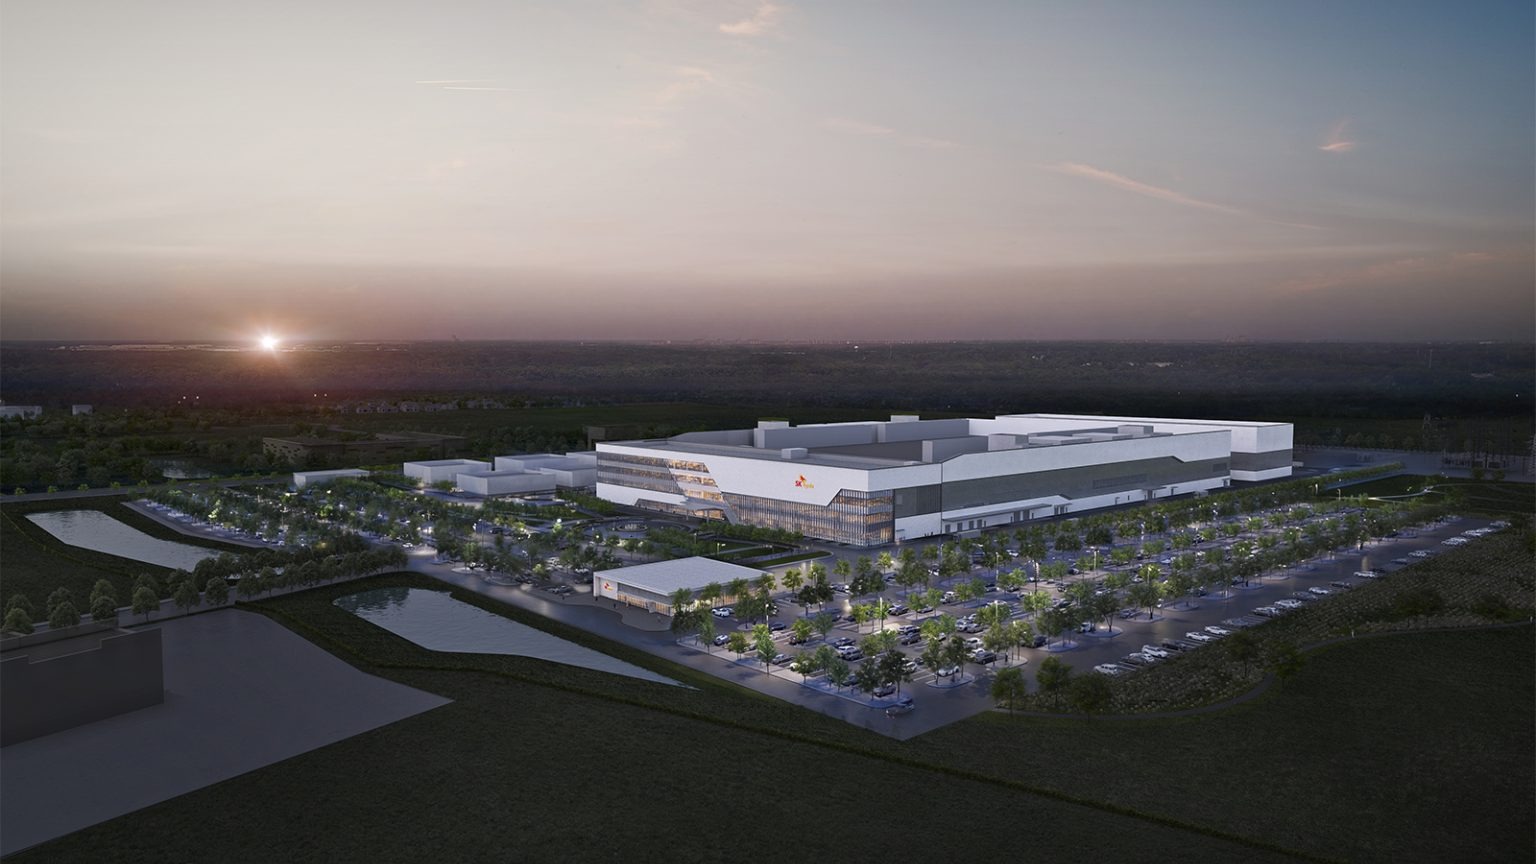
10月28日,SK海力士公布2026年第三季度财报:营收104.62万亿韩元,同比增长328%、环比增长32%;营业利润83.33万亿韩元,同比增长632%,营业利润率约79.7%。公司单季营收首次突破100万亿韩元,营收与营业利润连续六个季度刷新纪录。[1][2]
这轮增长由AI服务器需求、存储价格上涨和高附加值产品放量共同推动。随着HBM4进入大规模交付,AI基础设施投入正在进一步转化为存储厂商的收入与利润。
价格与产品结构共同拉升利润
第三季度,SK海力士DRAM出货量环比增长约10%,服务器DDR5销量增长超过40%;叠加价格更高的HBM4销售占比提升,DRAM平均售价环比涨幅达到百分之二十几的高位。NAND出货量虽略有下降,但平均售价仍上涨约25%,321层企业级SSD成为重要支撑。[3]
这组数据说明,收入增长同时来自出货增加、价格上涨和产品组合改善。其中,AI服务器需求已经覆盖HBM、服务器DRAM和企业级SSD,存储厂商可以通过多个产品线承接新增订单。
公司预计,第四季度HBM4的出货量和收入将双双超过HBM3E。[1]新一代产品加速接替,有助于继续抬高销售结构中的高附加值产品占比,但接近80%的营业利润率也充分反映了当前供需紧张带来的价格红利,后续仍需观察新增供应释放后的变化。
长期订单提高确定性,“售罄”仍含洽谈需求
SK海力士已与14家主要客户签署长期供货协议,包括全球头部云服务商,已签约数量覆盖2027年和2028年超过50%的产能。[1]
管理层在问答环节进一步表示,将已签订单与正在具体磋商的需求合并考虑,公司直至2029年的DRAM及HBM产能实际上已近乎售罄。[3]这体现了客户需求的强度,但其中仍有部分尚待转化为正式合同。
长期协议让扩产有了更明确的需求依据。其价格在约定范围内随市场情况调整,也为供需双方分担波动提供了空间。客户争取供应保障,SK海力士则获得更稳定的销售预期。
公司判断,先进制程难度和新厂建设周期将限制供给增长,内存短缺可能持续至2030年。[1]这一判断支持继续扩产,也意味着投资节奏需要紧跟客户实际采购,避免把当前需求预期全部转化为固定产能。
约100万亿韩元回报,与下一轮扩产并行
公司计划今年实施约100万亿韩元股东回报,其中现金分红至少30万亿韩元,回购注销至少60万亿韩元,包含已完成的40万亿韩元回购。第三季度每股分红2万韩元,一半为分享铠侠投资收益的特别股息。[1][3]
这份回报方案同时包含主营业务增长和投资收益的贡献。公司第三季度末净现金达到98.7万亿韩元,也为后续投资提供了缓冲。[2]
SK海力士预计明年投资将显著增加,并根据客户需求、盈利能力及投资效率调整规模和时间。[1]接下来,业绩延续的关键在于:HBM4顺利爬坡、长期需求持续转化为交付,以及新增产能投放时仍能维持合理价格。AI存储需求已经带来可观利润, 扩产纪律将影响这些利润能够持续多久。
参考资料
[1] SK HYNIX. SK hynix Announces 3Q26 Financial Results[EB/OL]. SK hynix Newsroom, (2026-10-28)[2026-10-28].
[2] 연합뉴스. SK하닉 3분기 영업익 83조 역대 최대…분기매출 100조 첫 돌파(종합)[EB/OL]. 연합뉴스, (2026-10-28)[2026-10-28].
[3] THE ELEC. SK하이닉스 2026년 3분기 실적발표 컨퍼런스콜 전문[EB/OL]. THE ELEC, (2026-10-28)[2026-10-28].
李星宏
关注:科技/财经
邮箱:xinghong.li@infocase.world
最新发布
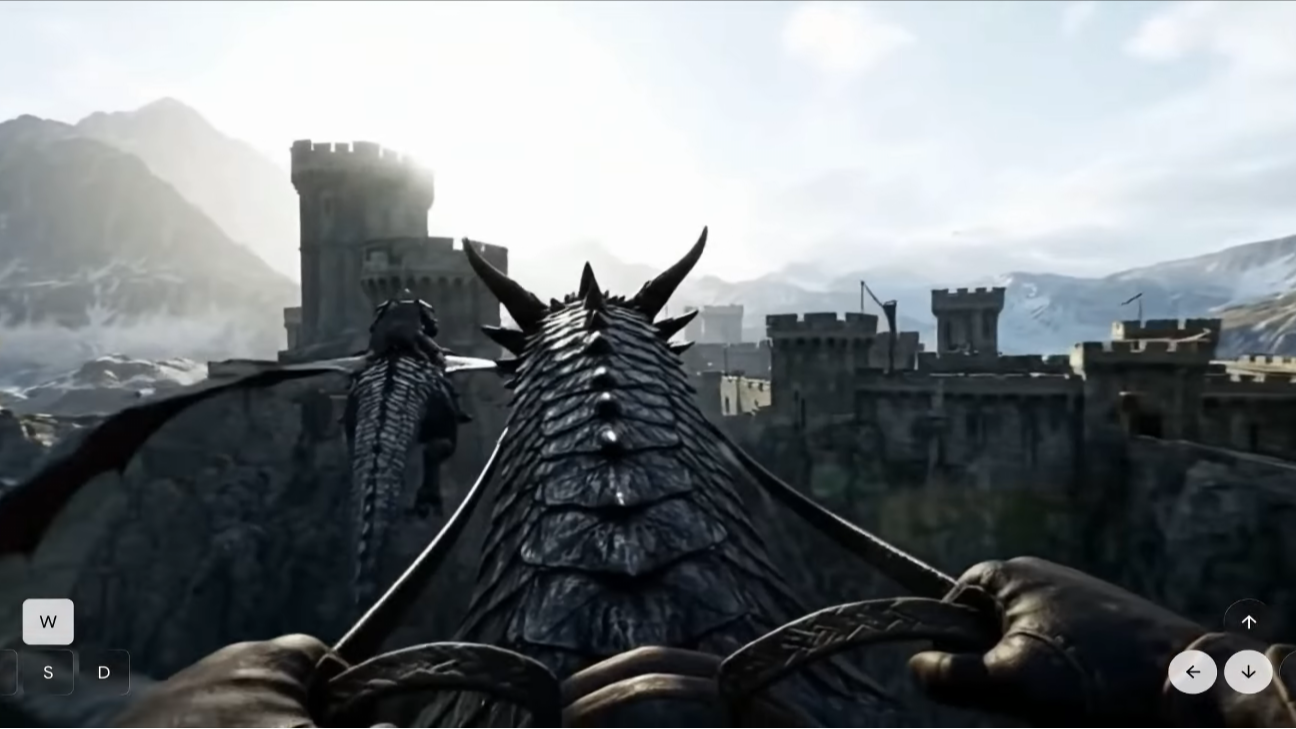
3A大作场面实时生成!谷歌Genie 4展示惊人能力
谷歌正在将世界模型与Gemini的推理能力结合,让AI生成的虚拟世界拥有更复杂的行为和交互。随着交互和物理模拟能力不断提升,未来直接用世界模型生成一款完整的游戏,已经并非遥不可及。
 新闻
张一鸣6700亿元登顶胡润榜,AI创业者扎堆成为新面孔
胡润研究院10月27日发布百富榜,张一鸣以6700亿元估算财富位列第一,梁文锋、王兴兴等首次上榜。榜单以9月1日为财富截止日,反映股权估值,不能直接当作现金或企业利润。
 新闻
腾讯“绿泡泡”短剧月活达1.43亿,小程序成流量争夺新入口
据界面新闻援引QuestMobile数据,绿泡泡短剧小程序8月月活达1.43亿。10月首周周活较9月首周增长44.1%,这并非相邻周环比;用户和广告素材增长也不能直接等同收入与利润。
 新闻
Anthropic冲刺上市:六图看清115.6亿美元单季收入与隐忧
单季营业利润转正、净亏损却逾663亿美元。六图对照招股书,拆解收入、客户、算力成本和治理结构。
 分析
GPT-7或打穿具身智能问题,模型自研价值何在?
外部模型重塑具身产业格局,机器人企业亟需重组研发分工、重算全周期成本、重估自研回报。
 分析
 报告