Anthropic冲刺上市:六图看清115.6亿美元单季收入与隐忧
单季营业利润转正、净亏损却逾663亿美元。六图对照招股书,拆解收入、客户、算力成本和治理结构。
同一个季度,营业利润9.74亿美元,净亏损却高达663.09亿美元。Anthropic公开的招股书,把这两个看似冲突的数字同时摆到了投资者面前。
当地时间10月26日,Claude背后的AI公司Anthropic公开提交首次公开募股注册文件,拟以“ANT”为股票代码在纳斯达克上市。发行股数和价格区间尚未确定,注册文件也尚未生效。[1]
投资机构Social Capital随后用六幅图梳理了这家公司的经营变化。[2] 把这六组数据与招股书放在一起,可以看到一家公司如何把模型能力转成收入,也能看到增长背后仍未解决的成本和治理问题。[3]
第一张图:营收五季增至约31倍
2025年一季度,Anthropic营收为3.76亿美元;2026年二季度达到115.55亿美元,跨越五个季度后增至约30.7倍。它已经远远超出只靠少数尝鲜用户付费的阶段。
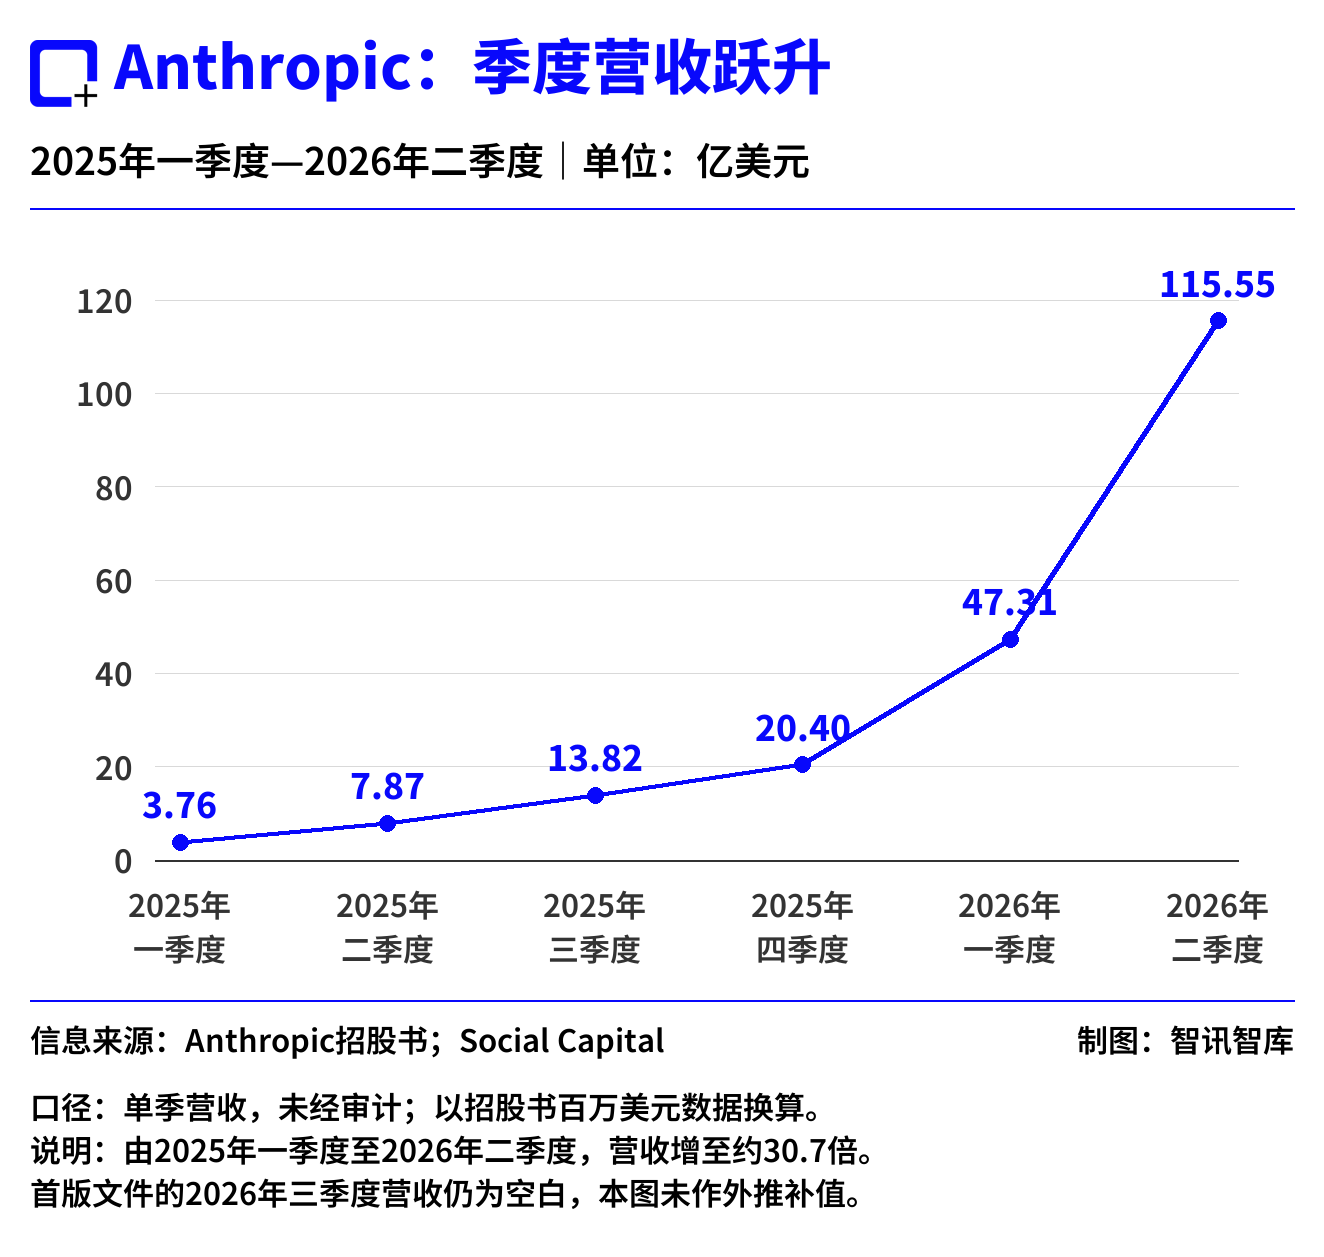
需要分清的是,这是两个季度之间的扩张倍数,不能写成同比增速。首版招股书列出了截至2026年二季度的完整季度损益数据,但三季度营收仍留有空白;年化收入也不能拿来填补这个空白。
所谓年化收入,是把某段较短时间内的收入活动换算成一年的规模。Anthropic自己的计算口径,将过去28天的按量计费收入乘以13,再加上当月订阅费乘以12。公司提醒,这个指标既非按会计准则确认的全年收入,也不是未来营收预测。[3]
它能帮助观察当下速度,却不能证明这个速度会维持一年。
第二张图:真正花大钱的客户迅速增加
截至2023年末,过去12个月为Anthropic贡献至少10万美元收入的客户约20家;2024年末约200家,2025年末约1500家,到今年9月末超过11900家。
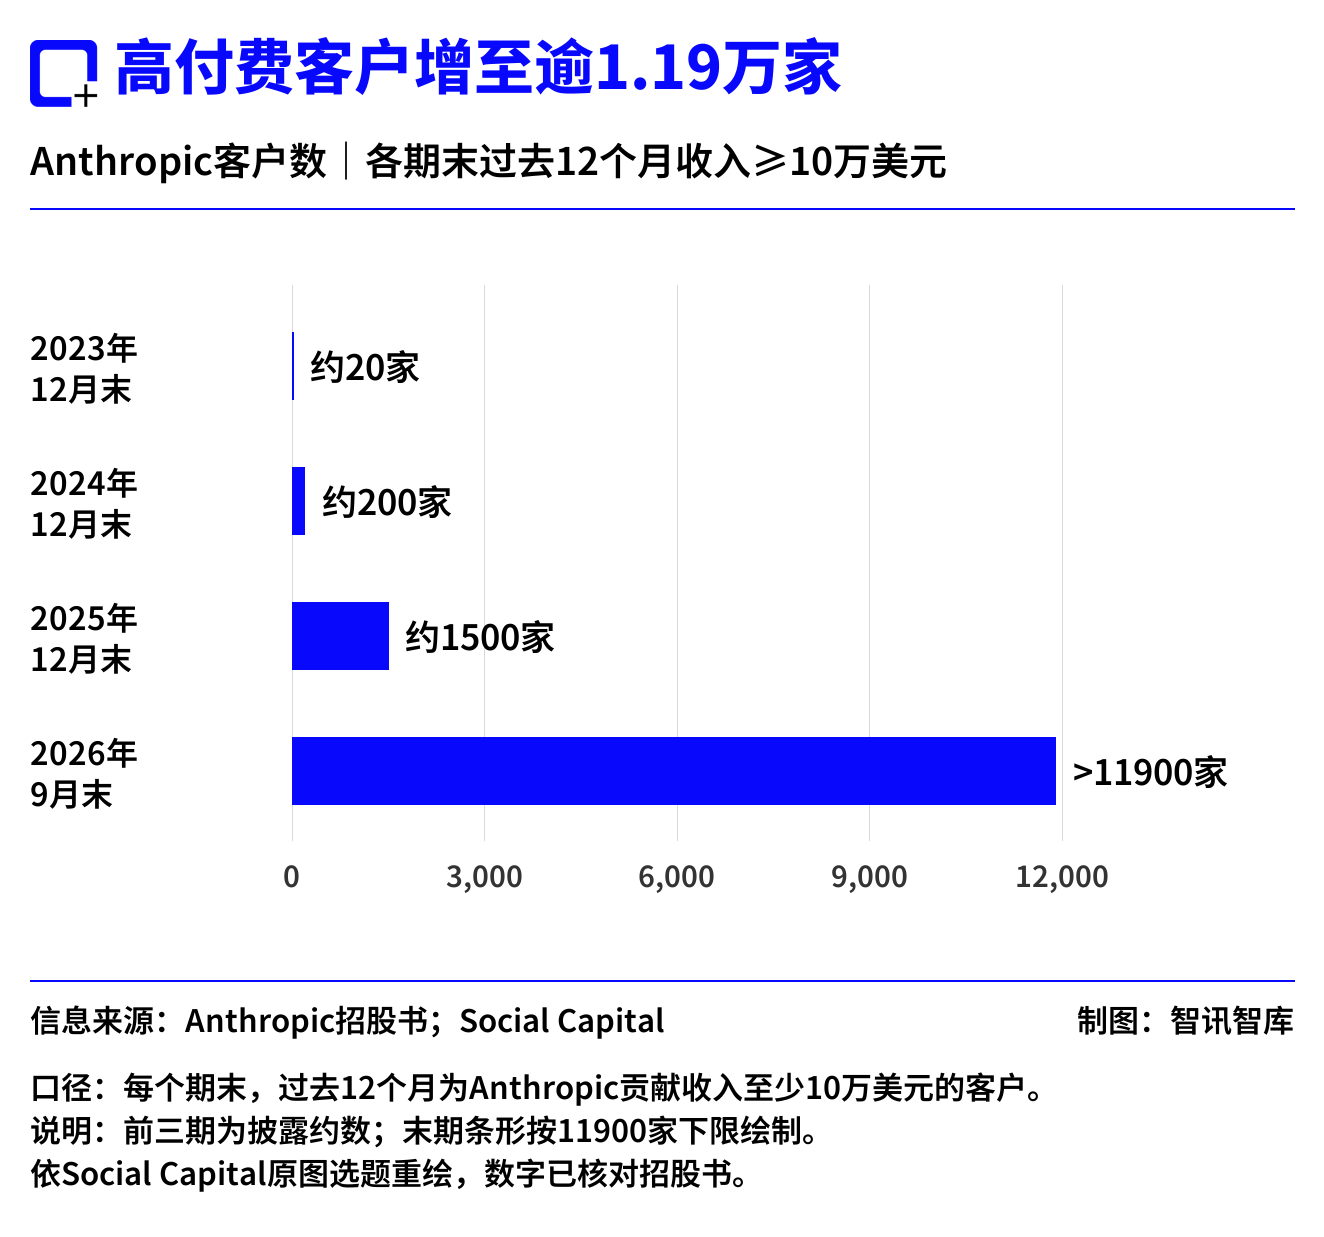
这组数据比注册用户数更接近商业化的核心:有多少客户愿意把AI变成持续支出的工具。
不过,跨过10万美元门槛,并不代表这些客户都签下了不可撤销的多年合同。支出持续增加,需要AI在实际工作里持续创造价值。
公司另称,部分已上市的《财富》美国500强客户在第三季度支付给Anthropic的费用,平均仍低于其总费用的0.1%。这里的分母是企业总费用,不是其AI预算;这个比例体现了公司的扩张想象空间,不能直接当成未来可获得的市场份额。[3]
第三张图:收入跑赢算力费用,但别把它读成毛利率
2025年一季度,每1美元收入对应约2.51美元算力及基础设施费用;2026年二季度,这个比率降至约0.48美元。
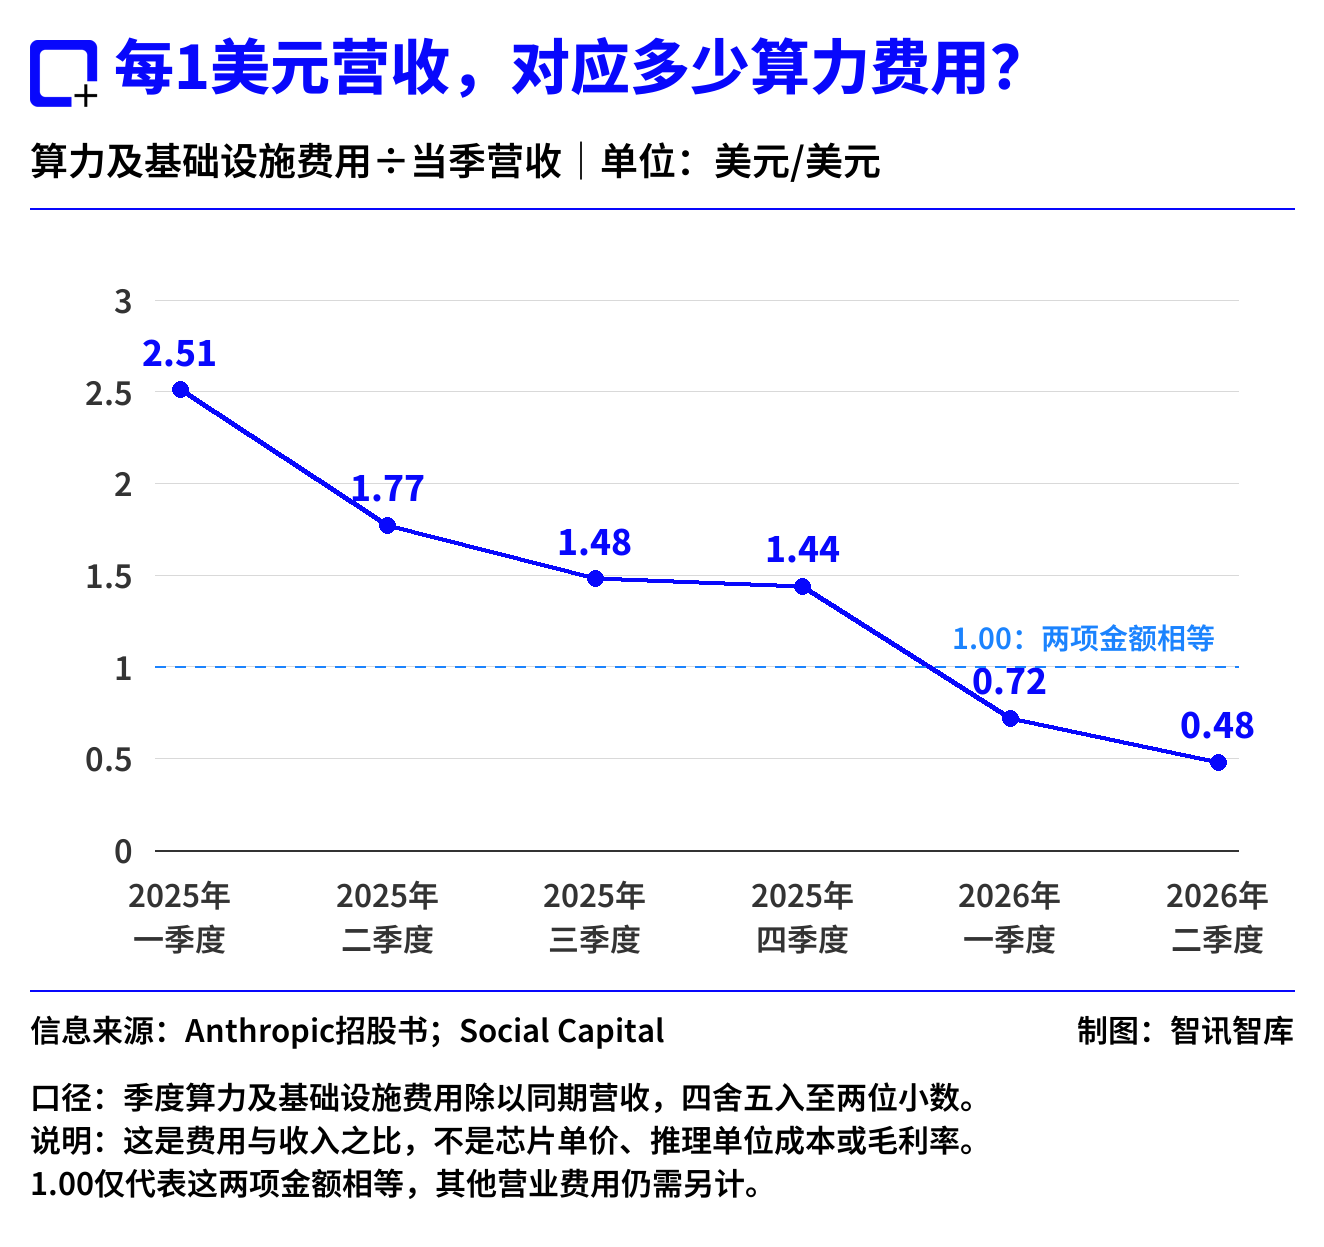
这是一项实质改善:收入扩张比已交付算力所带来的费用增长更快。
但这组比率没有说明,每次推理的单位成本下降了多少。推理是模型处理用户请求、生成结果的过程;这张图里的算力及基础设施费用,覆盖范围比单次推理更广。它也没有扣除人员、渠道、营销及其他费用,因此不能把“剩下52%”直接叫作毛利率。
招股书提供了一个重要背景:公司通常提前12至18个月采购算力,费用随约定资源交付而增加,短期内相对固定。当收入快速增长时,这种安排有利于摊薄费用;如果客户需求低于预期,固定承诺也会形成压力。[3]
第四张图:营业利润转正,为什么仍然巨亏?
2026年二季度,Anthropic营收115.55亿美元,总营业费用105.81亿美元,形成9.74亿美元营业利润。按招股书取整口径,营业利润率约为8%。
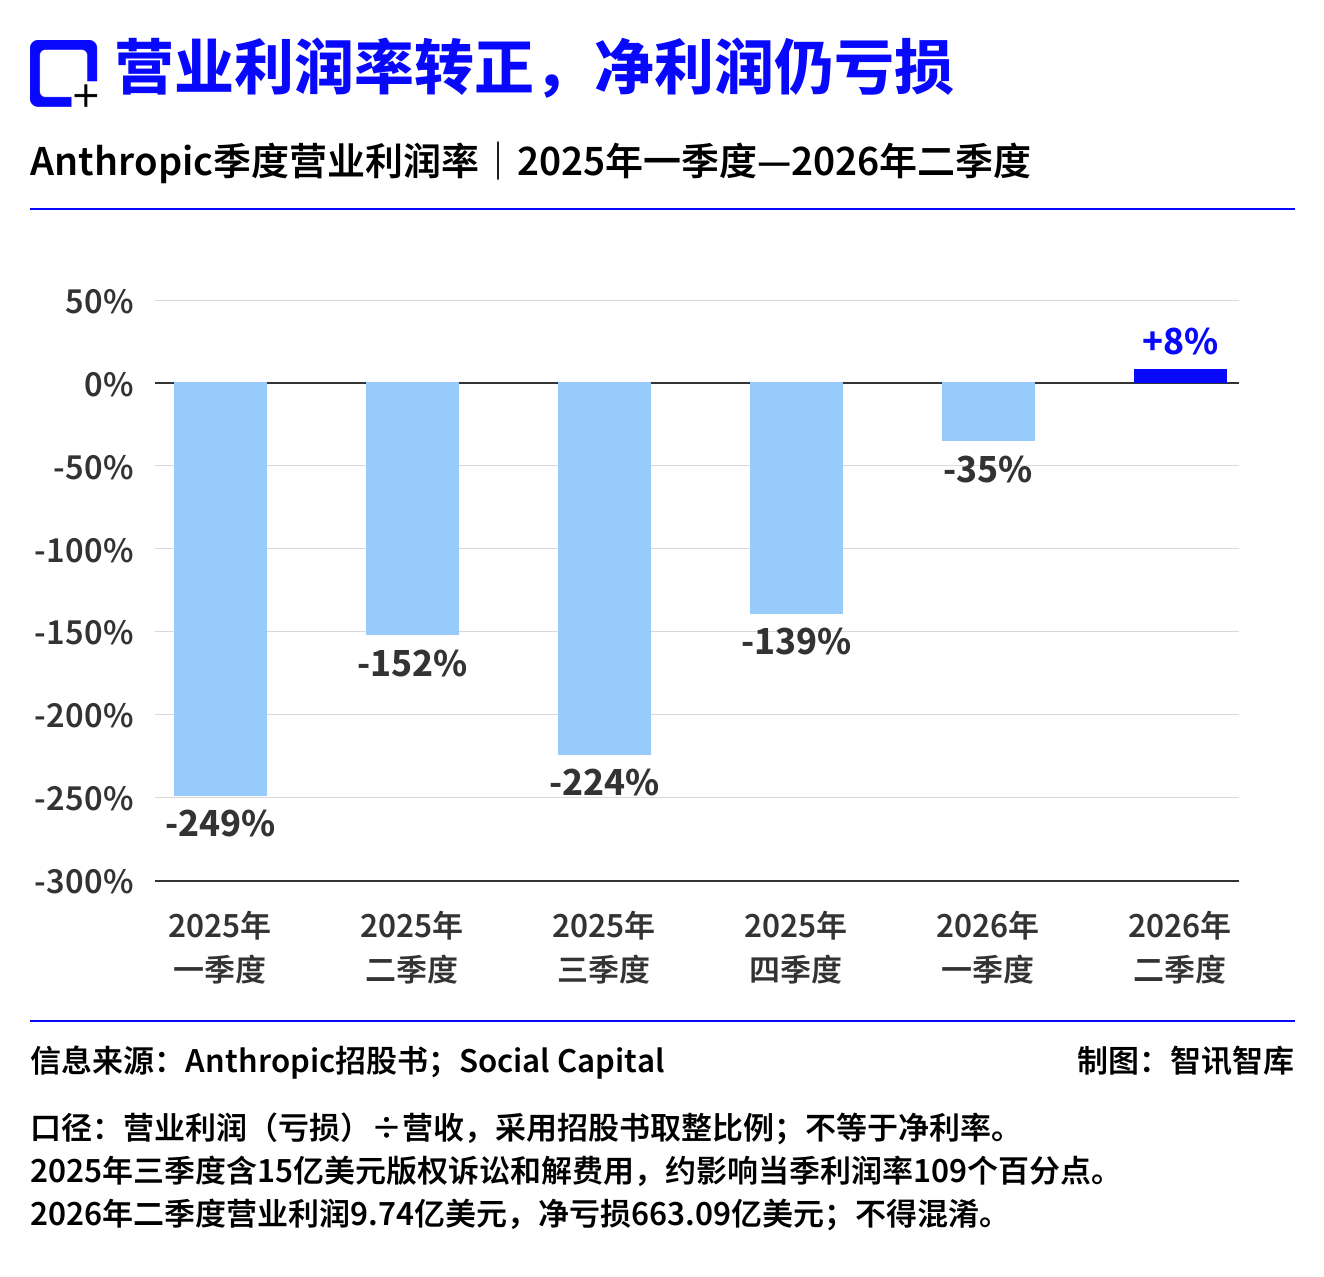
同季663.09亿美元的净亏损,主要受到两类营业之外的非现金项目影响。其中,可转换票据等金融工具的公允价值变动费用为595.97亿美元;其他净费用为84.48亿美元,主要与票据购买协议相关的资产、负债估值有关。[3]
简单说,部分融资工具未来可能转换成股权。公司估值上升,会改变这些工具在账面上对应的价值,并影响当期损益。这类费用不等于同季流出了同额现金,却与融资结构、潜在股权稀释及未来结算安排有关。
所以,单看净亏损,可能看不清经营改善;只看营业利润转正,又可能忽略融资和其他风险。两组数字需要同时阅读。
公司的现金储备确实雄厚。截至6月末,它持有1124亿美元现金及现金等价物,另有193亿美元短期投资。但这是一张截至特定时点的资产负债表,不能据此认定未来的算力支出已经没有约束。[3][4]
第五张图:八成收入随实际用量计费
2026年上半年,Anthropic约80%的收入来自按量付费,另约20%来自订阅。前者会随着客户实际调用和使用情况变化。
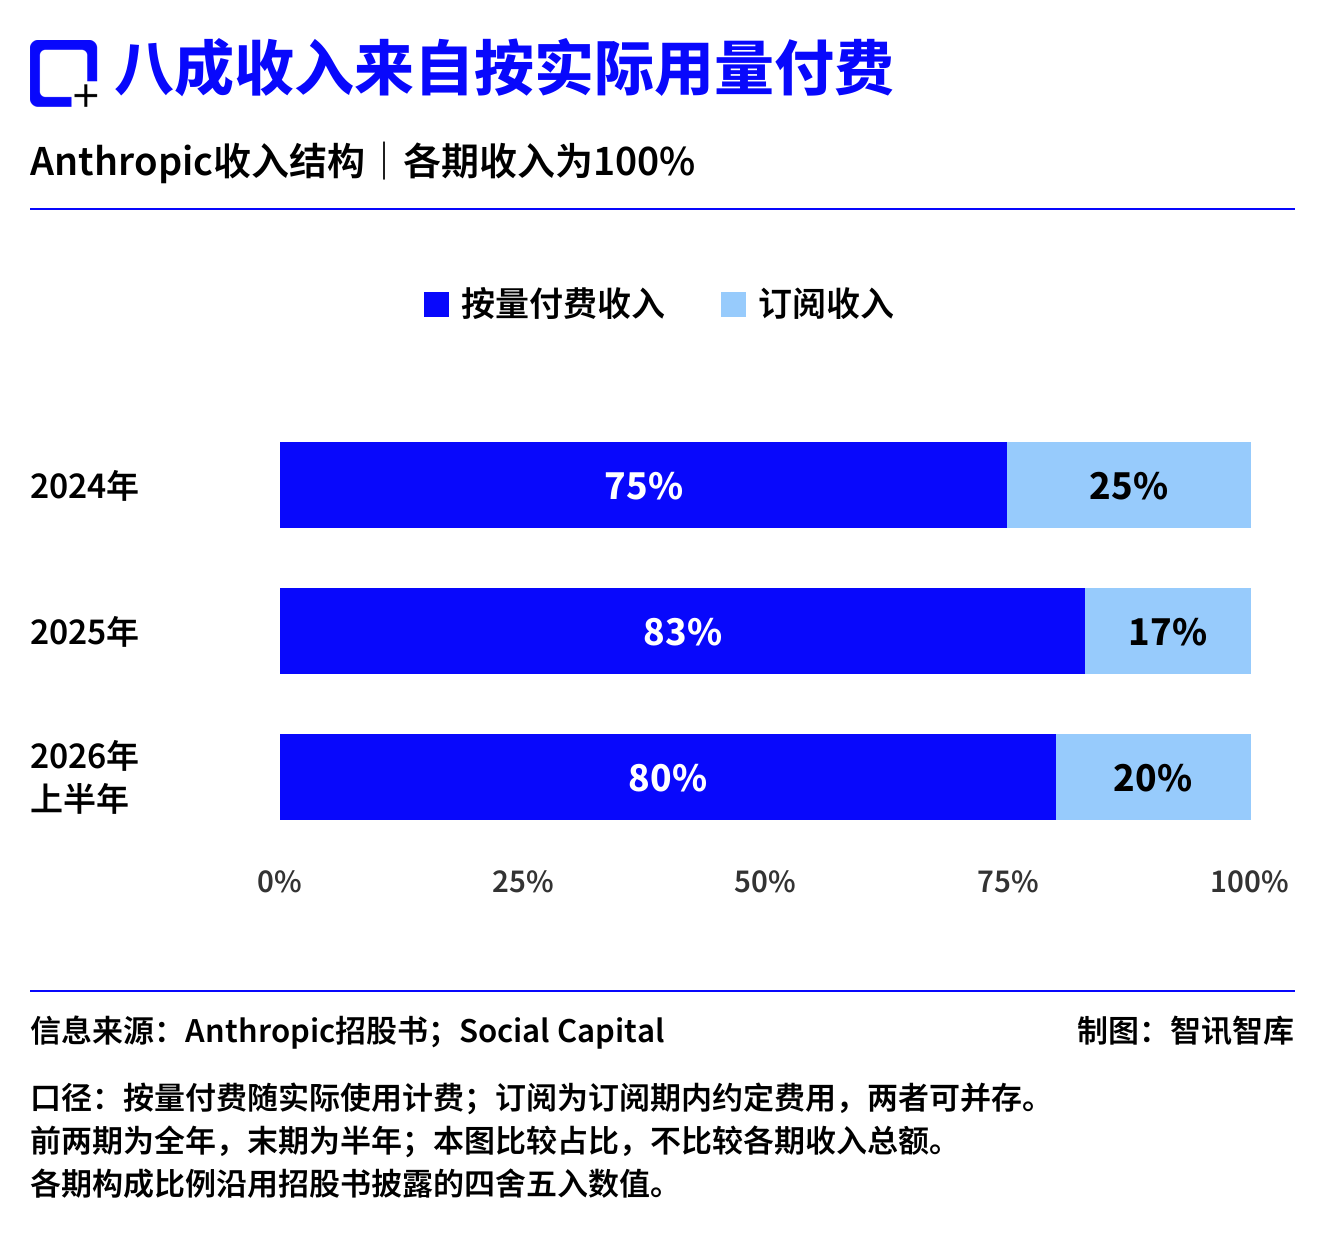
这有利于公司从深入使用中获得更多收入:客户把AI放进更多工作流程,支出可以跟着增加。与此同时,客户压缩预算、放假停工或转向其他模型,也可能较快反映在收入上。
这里存在一个期限差:客户使用可以变化,部分算力承诺却延续多年。招股书将收入增长不足以覆盖这些支付义务,列为重要风险。[3]
因此,AI公司的“高增长”,需要连同增长是否稳定、使用是否可替代、成本能否调整一起判断。
第六张图:大客户占比下降,不代表大客户在缩单
今年一季度,前五大客户约贡献36%的收入;三季度,这一比例降至约21%。公司同时表示,三季度前五大客户各自贡献的收入均创下新高。
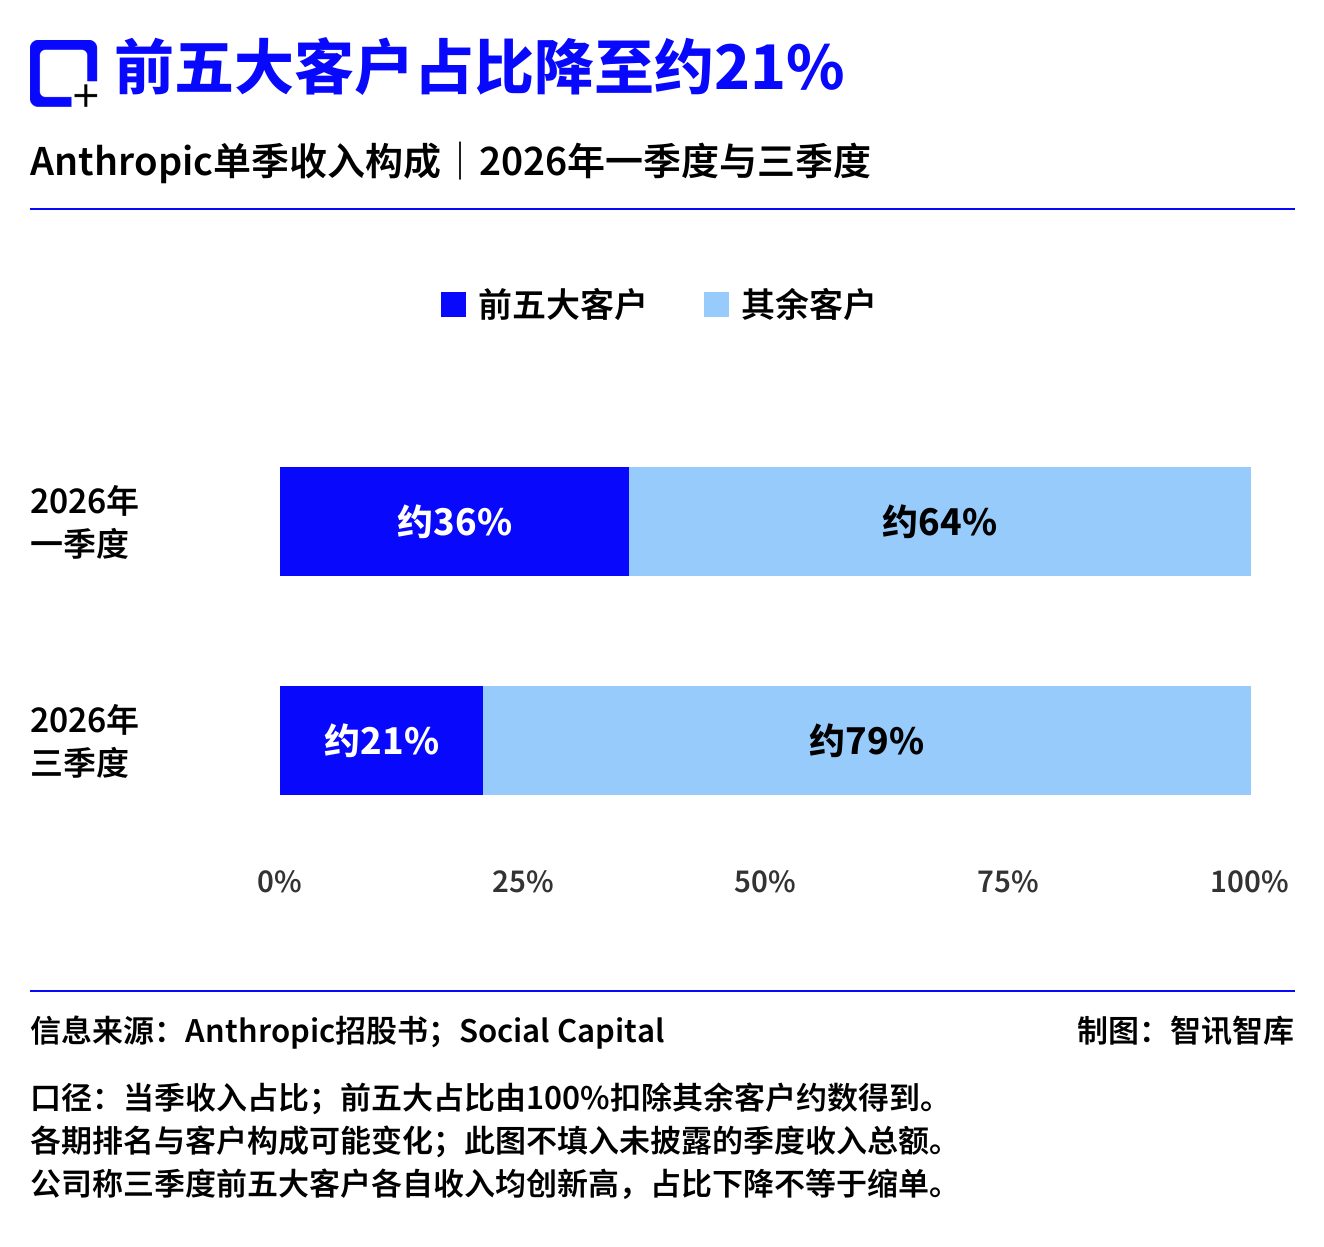
这两件事可以同时成立:大客户继续增长,其他客户增长得更快,整体收入便更分散。
但当季前五名的构成可能变化,集中度下降也不代表客户依赖风险已经消失。公司在风险提示中指出,部分大客户可以减少支出,或在较短时间内终止合作。按量付费扩大了收入向上的弹性,也保留了向下波动的空间。[3]
上市之外,还有两道考题
第一道是经营:新的算力供给到位后,收入还能否持续跑在费用前面。一次单季营业利润转正值得重视,持续盈利需要跨过更多交付周期、模型更新和客户预算周期。
第二道是治理。招股书显示,七位联合创始人设立的实体将持有特殊F类股,在一般股东表决事项上拥有50.1%的投票权;长期利益信托则通过T类股,通常有权任免董事会多数席位。一般股东表决权和董事任免权的这些安排需要分开理解,不能简单概括成创始人直接掌握董事会多数。[3]
这意味着,未来公众投资者购买的经济权益,与其能够影响公司决策的程度,并不对等。
六张图展示的是Anthropic商业化能力的跃迁:收入扩大、付费客户增加、成本被更大规模的业务摊薄。招股书同时提出另一组问题:增长能维持多久,长期承诺由什么现金流覆盖,外部股东又拥有多少实际话语权。
这些问题,比给一条上升曲线再画一根延长线,更接近这场上市真正需要回答的事。
参考资料
[1] Anthropic. Anthropic files S-1 with the SEC for proposed initial public offering[EB/OL]. (2026-10-26)[2026-10-27].
[2] Social Capital. Anthropic S-1 in six charts[EB/OL]. (2026-10-26)[2026-10-27].
[3] Anthropic, PBC. Registration Statement on Form S-1[R/OL]. (2026-10-26)[2026-10-27].
[4] DRIEBUSCH C, CLARK K. The Biggest Takeaways From Anthropic’s IPO Prospectus[N/OL]. The Wall Street Journal, 2026-10-26[2026-10-27].

智讯智库编辑部
关注:科技、财经、国际视野
邮箱:contact@infocase.world
最新发布
OpenAI新模型价格砍半:写作更自然,还能替你操作电脑
GPT-6.1 Terra主打视觉理解、电脑操作与自然写作。低价能否转成每件工作更低的交付成本,仍要看可靠性。
 新闻
Anthropic降价后用量猛增,贝克看多AI的底气够不够?
投资人贝克以OpenRouter数据看多Anthropic需求。平台调用量确实抬升,但价格、缓存和渠道口径决定了推演边界。
 新闻
用户看得少了?奈飞收盘跌3%,广告与涨价逻辑遭遇考验
观看频次及人均时长下降的报道引发担忧;奈飞三季度仍增长、留存改善,广告预期下调另有产品执行原因。
 新闻
Anthropic冲刺上市:六图看清115.6亿美元单季收入与隐忧
单季营业利润转正、净亏损却逾663亿美元。六图对照招股书,拆解收入、客户、算力成本和治理结构。
 分析
GPT-7或打穿具身智能问题,模型自研价值何在?
外部模型重塑具身产业格局,机器人企业亟需重组研发分工、重算全周期成本、重估自研回报。
 分析
 报告