闪迪营收暴增378%、股票“一拆八”,数据中心收入跃升至48亿美元
以官方2027财年第一季度财报解释收入结构变化、毛利率与拆股安排,避免把每股报价变化当成价值增加。
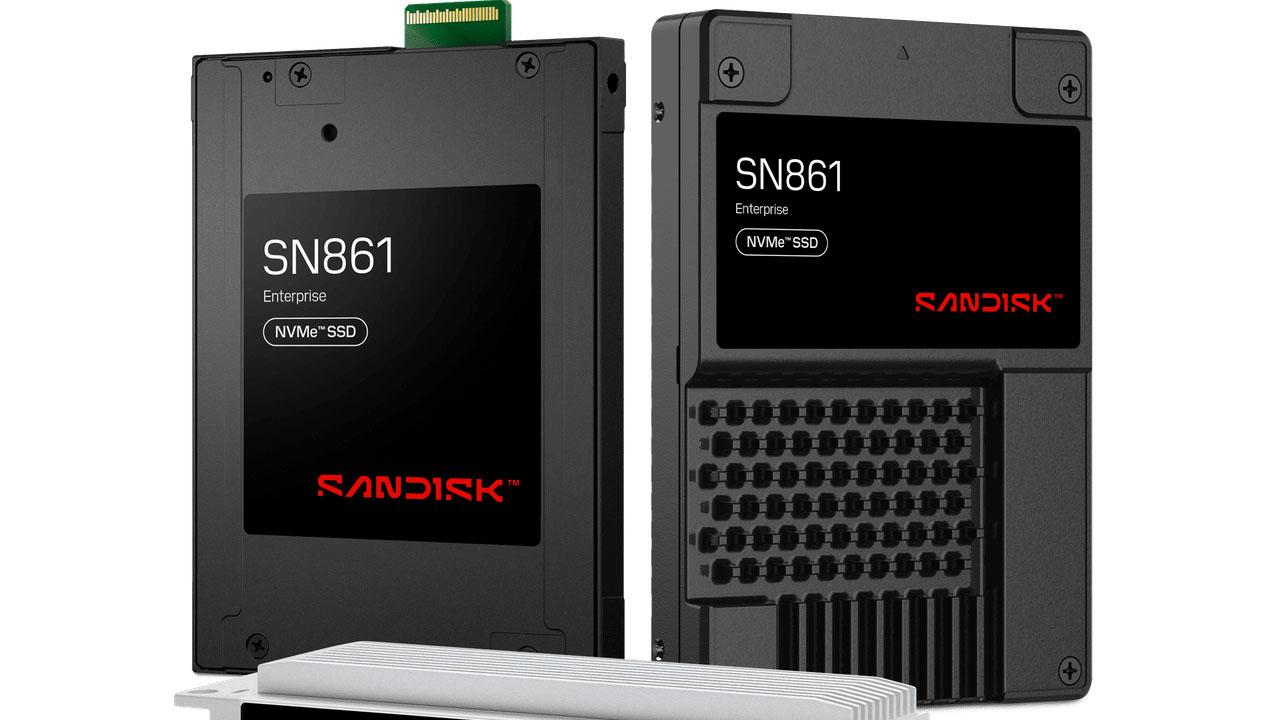
一股变八股,是闪迪这次财报里最容易理解的数字。但更值得关注的变化,发生在公司卖出了什么:数据中心业务的收入,已经从上年同期的2.69亿美元,增至48.02亿美元。
美国当地时间10月29日,闪迪公布截至2026年10月2日的2027财年第一季度业绩,收入110.31亿美元,同比增长378%,约为上年同期的4.78倍;按美国通用会计准则计算的净利润为81.01亿美元。
公司同时宣布一拆八的股票拆分计划,预计11月20日起按拆分后的价格交易。拆股能够降低每股报价,却不会凭空增加公司的总价值或股东持有的权益比例。
从消费存储品牌,看见数据中心收入
许多消费者通过存储卡、移动存储和固态硬盘认识闪迪。最新财报里,终端市场的增长已经明显分化。
本季度,数据中心收入48.02亿美元,较上一季度增长61%;边缘市场收入58.32亿美元,同比增长320%;消费市场收入3.97亿美元,同比下降39%。
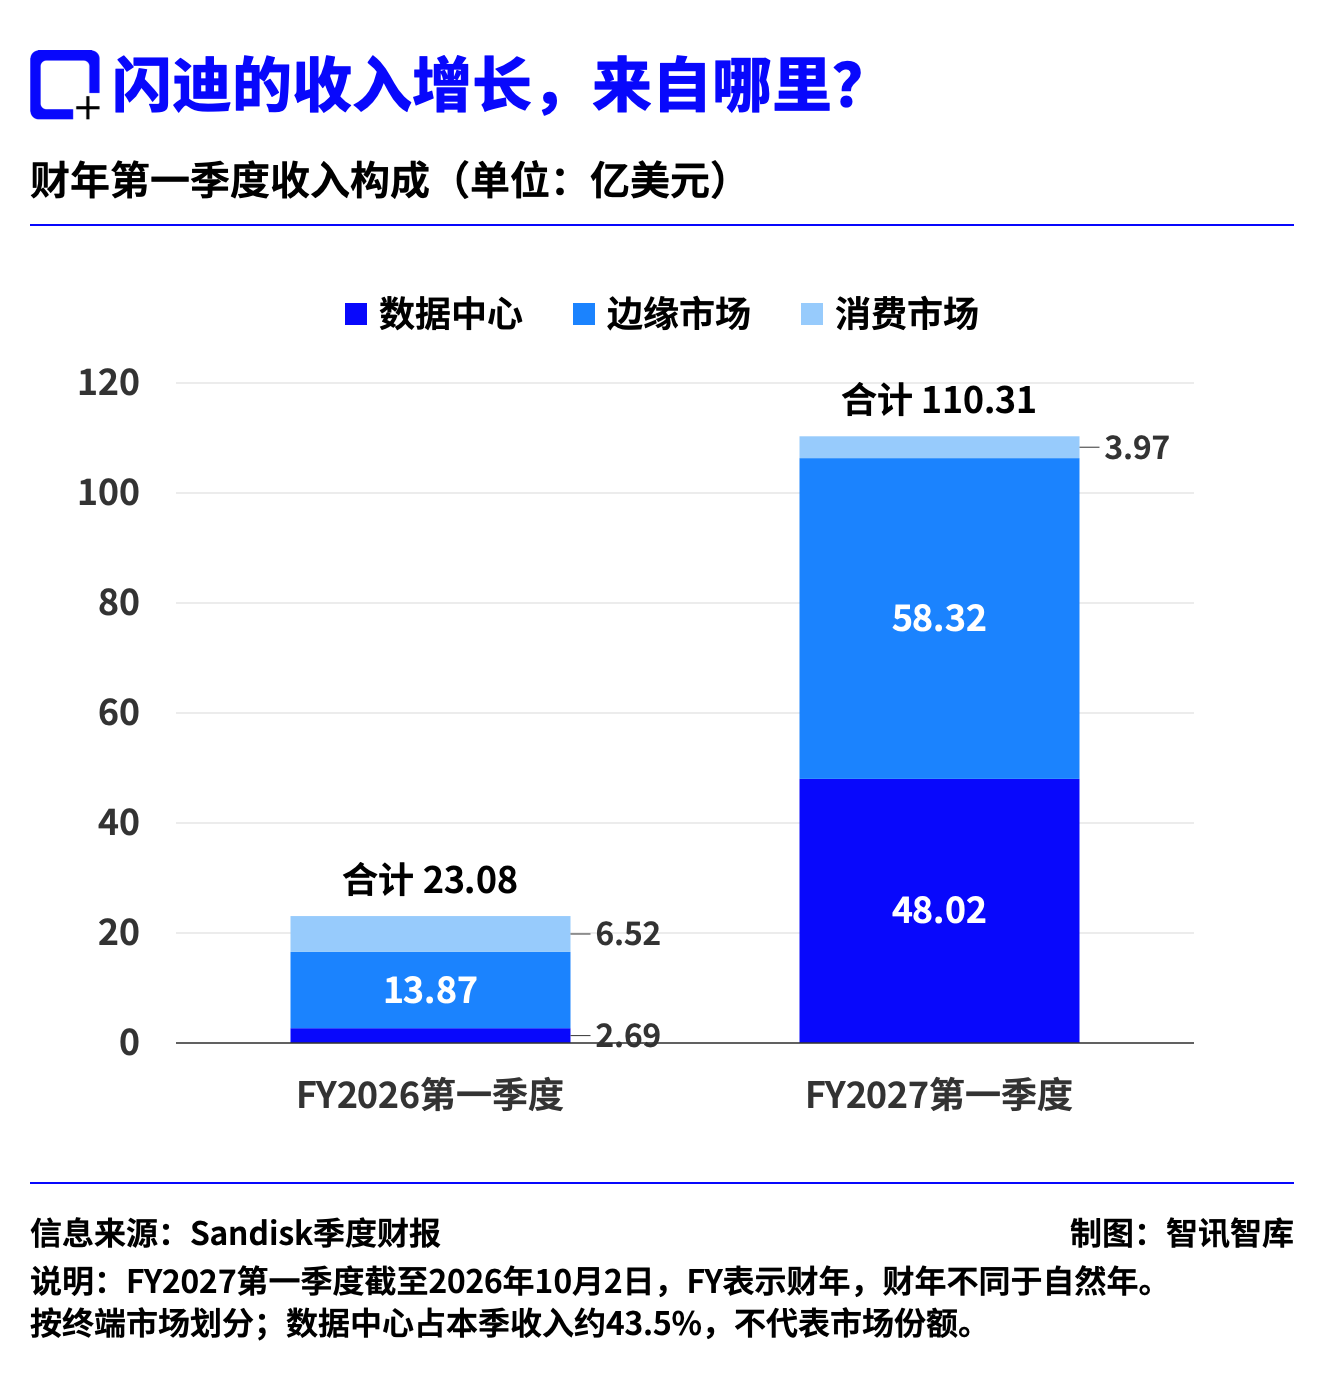
数据中心收入约占本季总收入的43.5%,上年同期这一比例约为11.7%。这两项占比由公司披露的分市场收入计算,并不代表闪迪在整个数据中心存储市场中的份额。
边缘市场仍是收入最大的部分,数据中心则贡献了更快的增长。把闪迪简单理解为消费存储品牌,已经不足以解释这份财报。
固态硬盘使用闪存芯片保存数据,即使断电,数据也能保留。人工智能计算需要处理和读取大量数据,因此,模型运行背后的基础设施需求,也会传导到存储产品。具体增长有多少来自容量、有多少来自价格和产品组合,还需要结合更细的经营披露判断,不能仅凭收入增幅当作出货量增幅。
毛利率上行,收入之外还发生了什么?
闪迪本季度按美国通用会计准则计算的毛利率为85.0%,上年同期为29.8%;公司调整后的毛利率为85.1%,上一季度为84.6%。前后比较需要保持相同口径。
毛利率反映收入扣除直接销售成本后留下的比例,还需要继续覆盖研发、销售和管理等费用。它不是最终净利率,也不能与营业利润率混用。
高毛利率说明,本季度每一美元销售收入,留下了比上年同期更多的毛利。公司将表现归因于产品需求增长及其经营执行;《MarketWatch》则指出,存储供应紧张提高了厂商的价格空间。
这也意味着,观察后续业绩不能只看人工智能需求是否继续增长,还要看供给、价格与产品结构能否维持当前收益水平。存储产品的需求和平均销售价格波动,也被公司列入了风险提示。
一拆八,改变每股报价,不改变权益比例
按公告安排,11月9日收盘时登记在册的股东,每持有一股,将额外获得七股。新增股份预计于11月19日收盘后发放,11月20日开盘起按拆分后的基础交易。
例如,在其他条件不变的情况下,一股拆成八股,每股对应的权益和理论价格也会相应缩小到原来的八分之一。这一步本身不会让股东的总持仓价值增加八倍。
因此,公司本次财报列示的每股数据,以及下一季度的每股收益指引,均需要按公告说明理解为拆股前口径,不能直接与未来拆股后的股价或每股数据比较。
高增长之后,下一季仍是指引
闪迪预计,2027财年第二季度收入为122亿至126亿美元。这是公司对未来季度的预测,实际结果仍可能变化。
股价也没有简单跟随好看的财报数字上涨。据《MarketWatch》报道,闪迪10月29日常规交易时段收于1330美元;财报发布后的盘后交易一度下跌约3.8%。常规收盘价与盘后时点需要分开,不能把两者混写成同一个涨跌幅。
这份财报中,已经发生的是收入和业务构成的变化;拆股是股份数量与报价基础的调整;下一季度收入则仍是管理层指引。把三者分清,才能看见闪迪此轮增长的实际来源,也保留对存储周期的判断空间。
参考资料
[1] Sandisk Corporation. Sandisk Reports Fiscal First Quarter 2027 Financial Results[EB/OL]. 2026-10-29.
[2] BARY E, PEDONE H. Sandisk sees revenue nearly quintuple — and a stock split is on the way[N]. MarketWatch, 2026-10-29.
[3] Sandisk. Powering AI Factories from the Data Layer Up[EB/OL]. 2026-06-02.

智讯智库编辑部
关注:科技、财经、国际视野
邮箱:contact@infocase.world
最新发布
59.9万元,奔驰AMG把六缸带回GLC:加速之外,还卖什么?
AMG GLC 53在中国上市,搭载3.0升直列六缸与48V轻混系统,官方指导价59.9万元。它把动力响应、声浪及底盘体验放在性能表达的核心。
 新闻
理想MEGA电池“货不对板”争议:定金退一赔一,提车获3500元权益
部分MEGA准车主反映,原约定宁德时代电池的订单临近交付被告知调整为连山电池。理想客服称供应配额存在缺口,媒体获悉退赔或接受变更获权益两种方案。
 新闻
63亿美元遭波及,币安称承担全部损失:冻结的钱还不等于追回
币安披露安全事件估计总影响约63亿美元、约30亿美元已冻结,并承诺承担全部损失。攻击路径、最终损失和资金追回情况仍待调查。
 新闻
Anthropic冲刺上市:六图看清115.6亿美元单季收入与隐忧
单季营业利润转正、净亏损却逾663亿美元。六图对照招股书,拆解收入、客户、算力成本和治理结构。
 分析
GPT-7或打穿具身智能问题,模型自研价值何在?
外部模型重塑具身产业格局,机器人企业亟需重组研发分工、重算全周期成本、重估自研回报。
 分析
 报告