腾讯三季度增收减利,招商证券国际把目标价降至500港元
腾讯第三季度收入2073亿元,非国际财务报告准则经营利润下降约6%。招商证券国际与中信里昂分别调低目标价,保留原有评级。
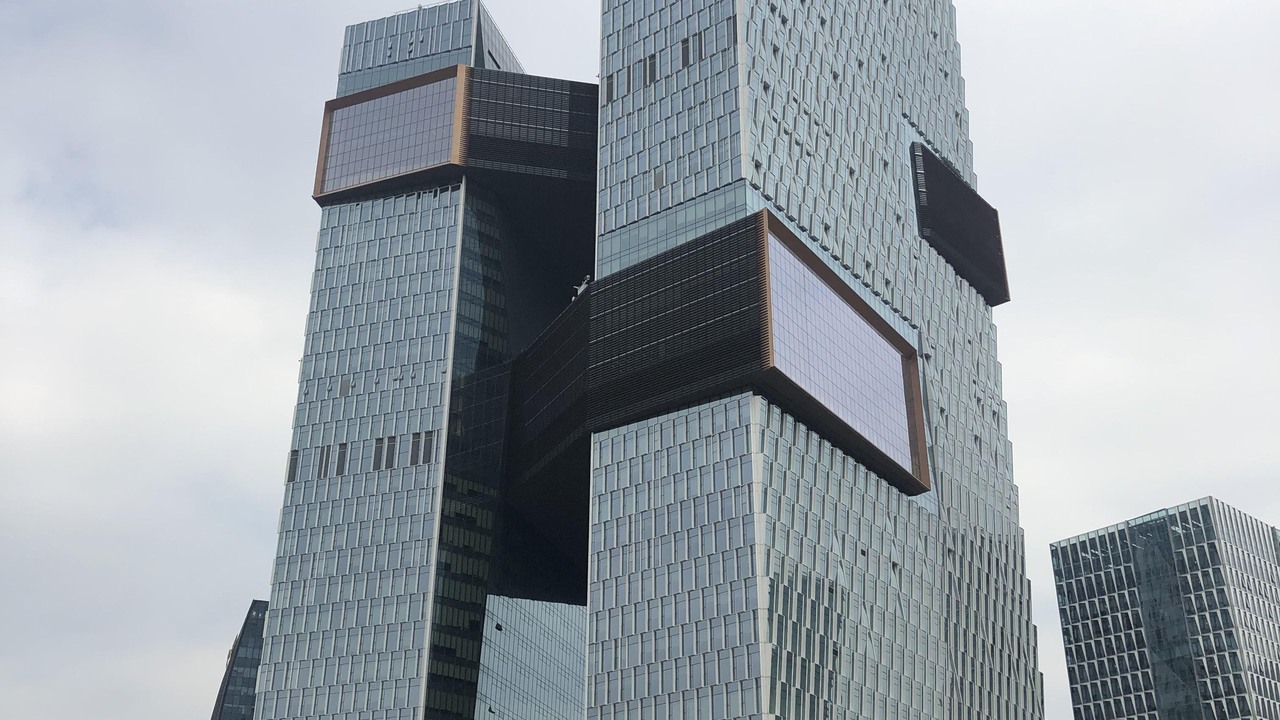
腾讯发布第三季度业绩后,两家券商调整了目标价。腾讯当季收入约2073亿元,同比增长约8%,非国际财务报告准则经营利润约681亿元,同比下降约6%。根据11月20日公开的研报摘录,招商证券国际将目标价从620港元下调到500港元,保留“增持”评级。中信里昂将目标价从685港元下调到650港元,维持“跑赢大市”。[1][2][3]
招商证券国际下调未来三年盈利预测
两次调整的幅度有明显差别。招商证券国际调低约19.4%,中信里昂调低约5.1%。两家机构采用各自的盈利预期和估值方法,两档目标价并非相同假设下的单纯高低比较。招商证券国际在公开摘录中表示,已下调腾讯2026至2028财年非国际财务报告准则净利润预测,幅度为2%至8%。其理由包括国际游戏收入低于此前预测、核心业务利润增速放缓,以及AI投入高于预期。
腾讯本季度呈现的是收入增长和经营利润回落同季出现。部分新产品仍在争取用户,服务器支出、模型训练和推理、推广等环节也会消耗资源。新产品若形成订阅、按量计费或广告转化,回收投入需要时间。已有业务的增长和新产品的成本,还要通过公司后续披露分别观察。
公司也在财报里拆开了新AI产品对利润的影响。扣除混元、元宝、CodeBuddy、WorkBuddy和小微等新AI产品后,非国际财务报告准则经营利润约833亿元,同比增8%。国内游戏收入增11%至476亿元,国际游戏收入降9%至189亿元,按固定汇率计算下降4%。这组数据解释了券商为什么会同时调整游戏增长和AI支出的假设。[1]
资本开支与经营利润有不同的确认节奏
公司报告当季资本开支约814亿元,资本开支实际支付约651亿元,同比增长225%。资本开支和现金支付会因采购确认、付款时间等因素出现差异。形成长期资产的服务器、设备和基础设施,会在使用阶段按会计政策计提折旧,人员、能耗和部分云服务等费用则可能更快反映在当期利润。把这些口径分开,才能判断一季利润走弱中哪些是当期经营成本,哪些可能随资本开支增加在后续期间陆续体现。[1]
关注腾讯AI投入的投资者,可以从两处观察变化:AI产品能否带来可持续收入,以及游戏、广告等已有业务能提供多少利润支撑投入。两家券商此次的目标价变动反映了各自对这些变量的重新估计。具体预测假设仍以各机构完整研报为准。
参考资料
[1] 腾讯控股,2026年第三季度业绩公告,2026年11月18日。
[2] 招商证券国际,腾讯控股研究报告,公开摘录,2026年11月20日。
[3] 中信里昂,腾讯控股研究报告,公开摘录,2026年11月20日。

智讯智库编辑部
关注:科技、财经、国际视野
邮箱:contact@infocase.world
最新发布
9家券商参投DeepSeek,约95亿元里中信占了八成多
财联社根据工商信息穿透测算,9家券商合计对应出资约95.1亿元,其中中信证券投资约80.7亿元。
 新闻
马斯克24小时中国行专程到上海,在特斯拉工厂聊辅助驾驶和机器人
特斯拉副总裁陶琳披露,马斯克结束深圳行程后专程到访上海超级工厂,向中国和亚太团队致谢并交流技术进展。
 新闻
方程豹钛9售27.99万元起,32.99万元版搭载折叠方向盘
方程豹钛9推出三种六座插混车型。折叠方向盘配在32.99万元的折叠智舱版,发布时展示了驻车躺卧模式。
 新闻
 分析
SAP单季度收入创54年历史新高,ERP反被AI逆天改命?
AI在这些企业里发生了什么化学反应?这些巨头又是如何迎接AI时代、将AI融入业务的呢?
 分析
 报告