“后创始人时代”启幕!英伟达换帅 搅动AI算力产业链预期
执掌英伟达33年的黄仁勋卸任,AI算力一家独大格局再迎变数?
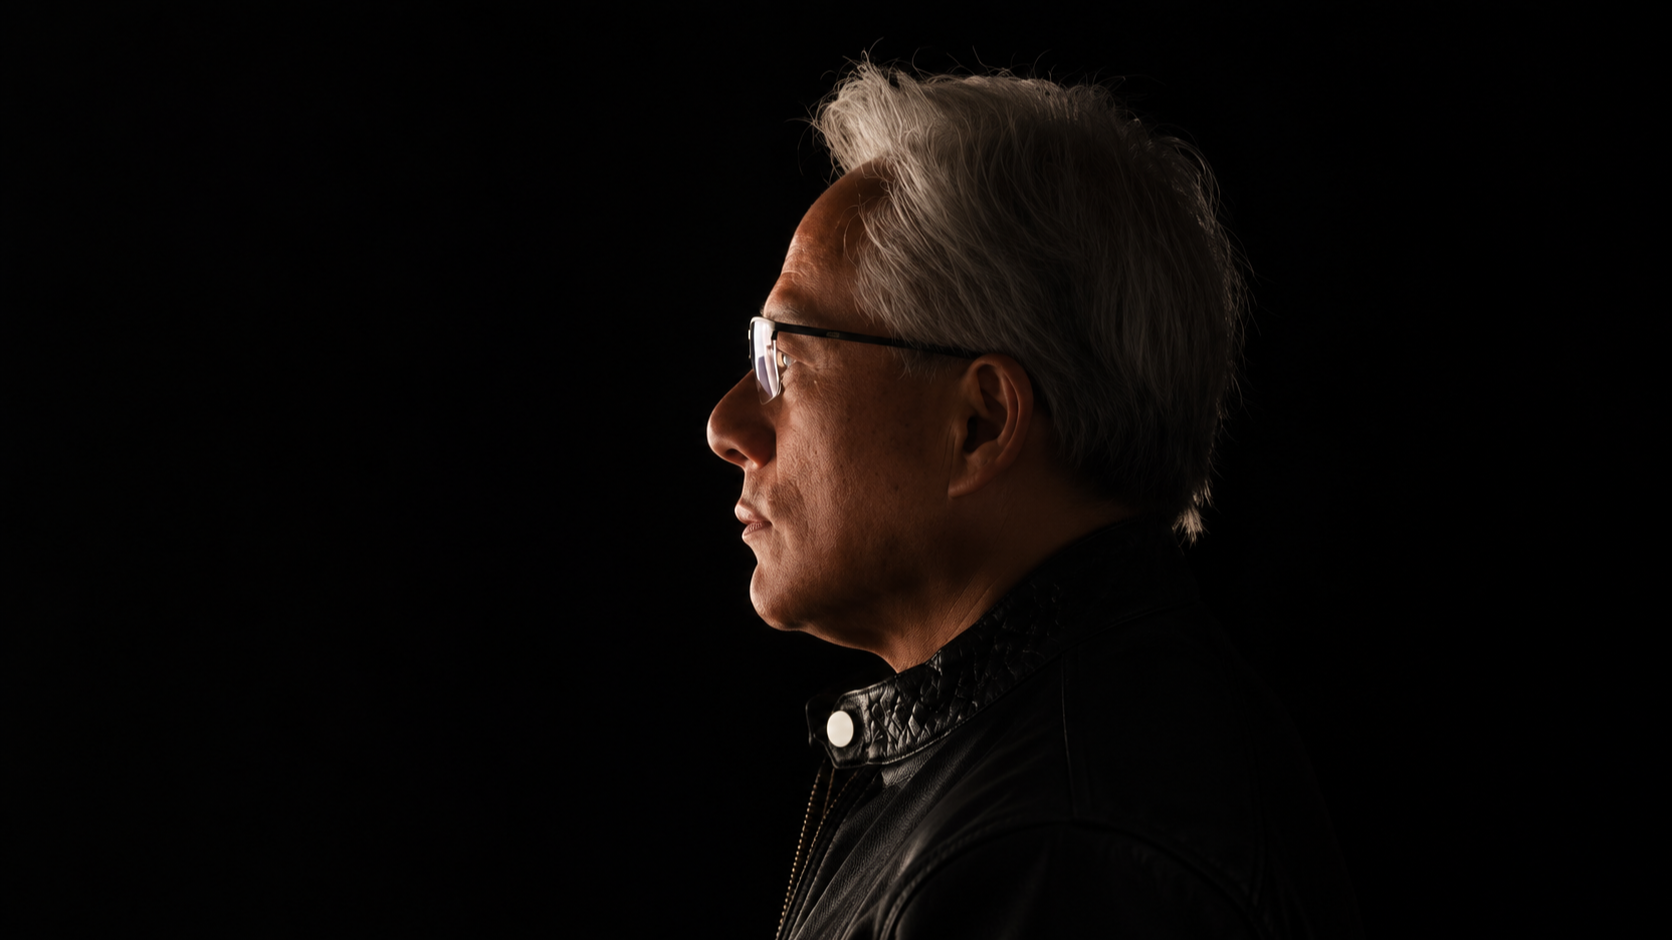
11月12日,英伟达宣布联合创始人黄仁勋辞去总裁、首席执行官及董事职务,即时生效。
——这是公司成立33年来首次更换CEO。
英伟达同时宣布,执行副总裁兼CFO科莱特·克雷斯出任临时CEO,继续兼任CFO。董事会已启动正式继任人选搜寻,并将同步考察内部与外部候选人,同时任命哈维·琼斯为公司首任董事会主席。
董事会官方表态称,公司运营、客户承诺及产品路线图将继续推进,不会中断。
此次换帅首先触发市场对英伟达创始人依赖、长期战略溢价的重估。而该等影响是否进一步扩大,核心取决于现有交付能否平稳延续,以及支撑客户扩张的新增资金安排是否生变。
人事调整落地,独立调查尚无最终结论
11月8日,黄仁勋发布公开员工信,就个人行为致歉,同时称将全力配合董事会调查。董事会同日宣布启动独立调查,当时表示暂无证据显示公司机密或相关安全利益受损,但将核查所有可获取信息。
11月10日,英伟达独立董事宣布聘请前美国纽约南区代理联邦检察官Joon H. Kim及其所属的Wachtell, Lipton, Rosen & Katz律师事务所开展全面调查。
12日的换帅公告并未披露调查最终结论。故而,须将此次人事变动与相关指控的调查认定分开看待。
产业链股价分化:竞对交易份额替代预期,合作方承压扩张放缓担忧
股市数据显示,董事会讨论黄仁勋去留的消息传出后,11日美股盘后英伟达跌超8%,与其深度绑定的算力运营商CoreWeave跌约6%;而竞争对手AMD、博通则分别上涨约4%、3%。
12日数据显示,英伟达当日盘前交易中一度下跌约10%。
涨跌分化,对应了两类市场预期:
竞争对手股价上涨,反映投资者押注下游客户将分散供应链、增加替代采购;
合作方承压,则源于对英伟达收缩投资支持、放缓生态扩张节奏的担忧。
其中,部分波动发生在正式换帅公告之前,属于市场对订单转移、资金收紧的提前交易,该等股价变动,尚不能证明订单已实质转移或项目已停建。
目标价先行下调,盈利预测未同步下修?
在此次机构的预期调整中,有一个值得关注的细节:奥本海默下调评级、取消目标价,但维持了2026—2028年的每股盈利预测。该机构将英伟达评级由Outperform下调至Perform,核心担忧为继任安排、核心人才流失对创新节奏的影响,但盈利预期仍保持不变。这意味着,机构可以继续认可英伟达的盈利能力,同时降低对其长期增长的估值溢价——利润预期未必下行,而市场愿意为利润支付的价格可以先一步回落。
综合来看,英伟达短期业务的支撑来自存量产品与客户体系。CUDA工具链与客户既有部署构成极高的迁移成本;公司此前披露Vera Rubin平台已进入量产爬坡,相关机柜已在多家云厂商运行。这些工程积累不会随CEO离任消失,现有团队的首要任务,是推进已落地的产品与客户项目按期交付。
英伟达长期被重新定价的,是预判技术方向、统筹资源投入的战略能力。Bernstein分析师Stacy Rasgon在彭博访谈中表示,英伟达当前需求依然强劲,现有团队足以维持日常运营。相比之下,他更担忧的是继任者能否延续黄仁勋面向未来五至十年的技术视野,以及关键合作关系、核心人才队伍能否保持稳定。
机构集体的估值调整已提前反映这类担忧。Bernstein将目标价从400美元降至200美元;花旗将目标价从285美元下调至225美元,维持买入评级。Yorkville Ives团队此前给出两组情景估值:黄仁勋留任CEO时每股300美元,离任情景下每股225美元,差值约25%。
因此,后续估值能否企稳,则取决于管理层过渡的平稳度,也取决于盈利预测、增长持续性与资本回报能否兑现。
深层传导:谁为下一轮算力扩张买单?
英伟达对AI产业的影响力早已超出芯片销售本身。
公司2027财年第二季度10-Q文件显示,正联合多家资本机构筹建独立融资平台,支持客户与生态伙伴建设AI基础设施;同时可自主决定对特定项目提供有限残值支持。这类安排帮助外部资金评估、承担算力项目风险,也放大了客户部署英伟达产品的能力。
因此,新管理层对新增投资、融资合作、风险支持的态度,会直接影响部分下游客户下一轮扩张的速度。
路透社12日的分析也提及了这一市场担忧:部分投资者关注新管理层是否会延续英伟达支持客户与数据中心扩张的策略。对依赖外部融资的算力运营商而言,传导逻辑直接——融资条件收紧会抬升项目回报门槛,压缩可落地的新增建设规模,进而传导至GPU及配套设备采购。
换帅不会自动消解现有合同义务,但未来新增支持的规模、条件与风险承担方式,将由新管理层重新评估。
产业影响由此分成两条路径:
其一,客户维持建设预算、仅增加替代采购,影响的是供应商份额。AMD、自研芯片及其他替代方案将获得更多验证与采购机会。
其二,客户因融资困难推迟建设、削减预算,冲击才会传导至供应链总需求,芯片、服务器、网络设备与数据中心建设全链条都会受影响。
此外,对国内GPU与服务器产业链而言,客户分散供应来源的诉求可带来验证窗口。
财报将检验三项连续性
英伟达确认2027财年第三季度财报安排不变:美国太平洋时间11月17日13:20左右发布,14:00召开业绩电话会,对应北京时间11月18日5:20与6:00。
此次沟通,需回应三个核心问题:
· 业务接续性:需求指引、Rubin交付与客户项目进度是否调整。
· 技术决策权:长期产品路线的权责如何分配,核心团队过渡如何安排。
· 资金安排:现有生态承诺如何履行,新增投资与融资支持策略是否调整。
此次换帅已触发英伟达创始人溢价的估值重估。判断其是否进一步演变为算力周期调整,需以新增资金、真实采购与实际交付数据为依据。
对英伟达自身,下一阶段要证明33年积累的技术、客户与组织能力,能在创始人离任后持续兑现价值;
对整个AI算力产业链,则要确认下一轮扩张仍有足够的资金承接。
参考资料
- NVIDIA. NVIDIA Announces CEO Transition[EB/OL]. 2026-11-12.
- NVIDIA. A Message to Our Company[EB/OL]. 2026-11-08.
- NVIDIA. Statement From NVIDIA Board of Directors[EB/OL]. 2026-11-08.
- NVIDIA. Statement From the Independent Members of the NVIDIA Board[EB/OL]. 2026-11-10.
- REUTERS. Nvidia board meets to decide CEO Huang’s future as leadership crisis deepens[EB/OL]. 2026-11-12.
- THE ASSOCIATED PRESS. Nvidia CEO Jensen Huang resigns after his affair raises national security concerns[EB/OL]. 2026-11-12.
- INVESTING.COM. Oppenheimer downgrades Nvidia stock rating on CEO departure reports[EB/OL]. 2026-11-12.
- NVIDIA. NVIDIA Announces Financial Results for Second Quarter Fiscal 2027[EB/OL]. 2026-08-26.
- BLOOMBERG. Why Bernstein Downgraded Nvidia Stock[EB/OL]. 2026-11-11.
- THE WALL STREET JOURNAL. Analysts Size Up Nvidia Without Jensen Huang[EB/OL]. 2026-11-12.
- NVIDIA. Form 10-Q: For the Quarterly Period Ended July 26, 2026[R/OL]. 2026-08-27.
- BANERJEE A. Analysis-Investors worry the AI trade needs Nvidia’s Huang and its largesse[EB/OL]. Reuters, 2026-11-12.
陈宥文
关注:具身智能/产业财经
邮箱:youwen.chen@infocase.world
最新发布
 新闻
黄仁勋正式辞任,摩根士丹利此前已将英伟达移出“首选股”名单
英伟达确认黄仁勋辞去总裁、首席执行官及董事职务,立即生效。财务负责人克雷斯临时接掌,董事会从公司内外寻找正式继任者,并任命首位董事长。
 新闻
飞猪披露双11成绩:活动商品履约交易额增60%,交易用户增41%
界面新闻从飞猪获悉,双11活动商品履约交易额同比增60%、交易用户增41%。活动以提前购买、之后预约的套餐为主,具体履约统计口径尚未披露。
 新闻
AI设计的基因开关,让小鼠脑细胞亮了起来
研究者把AI设计的基因调控序列带入了细胞和小鼠实验。这场分享揭示,生物AI接下来要比拼实验验证、数据质量和研究流程。
 分析
马斯克谈逾万亿美元芯片厂、机器人出租:62分钟访谈解读
从芯片制造、电力和数据中心,到机器人与星链,马斯克试图把AI需求接入同一套工业体系。巨额目标背后的成本、口径与执行条件同样值得拆解。
 分析
 报告