黄仁勋卸任后,穆迪把英伟达评级展望从正面调为稳定
穆迪维持英伟达Aa1级高级无担保债务评级,同时下调展望,指出长期CEO离任为业务战略和财务政策增加了不确定性。
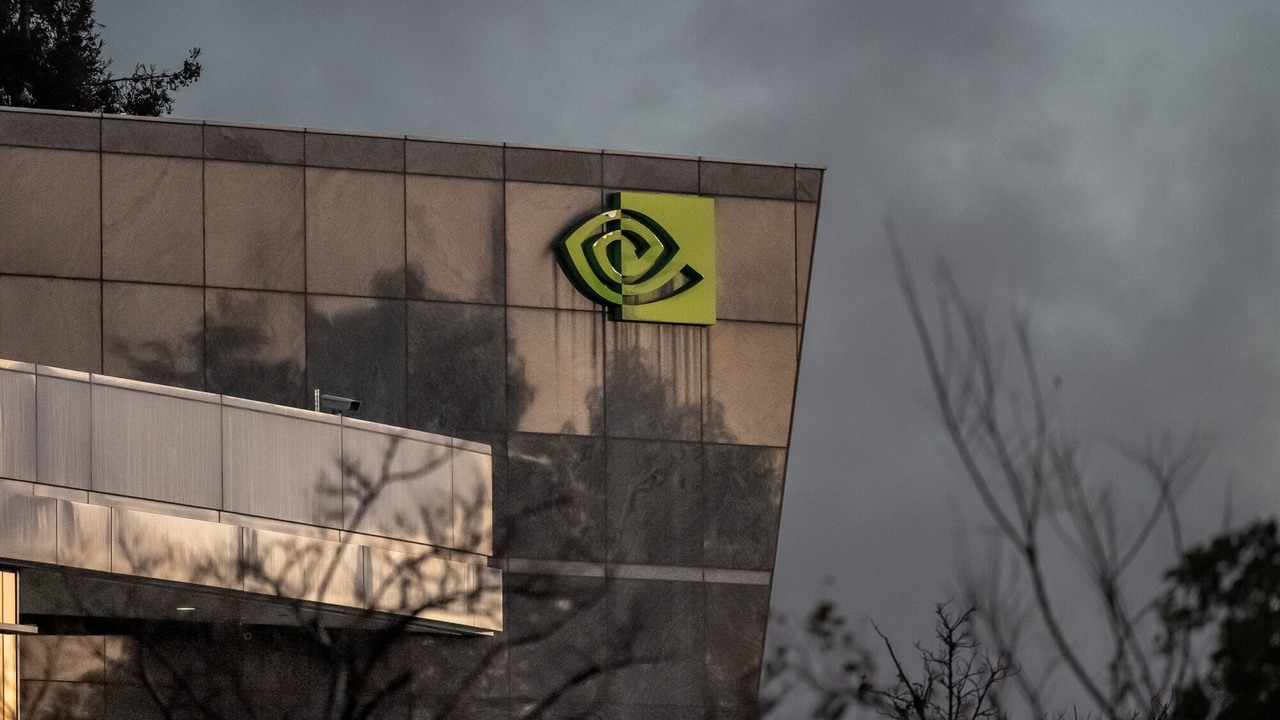
黄仁勋卸任后,穆迪评级把英伟达的信用评级展望从正面调为稳定,同时确认其高级无担保债务评级为Aa1、短期商业票据评级为Prime-1。彭博社援引穆迪的说明报道称,评级机构认为,长期掌舵者离任、正式接班安排尚未确定,增加了观察未来业务战略与财务政策的难度。未来12至18个月内,英伟达评级上调的可能性下降。[1]
Aa1仍是穆迪第二高评级
对持有英伟达债券的投资者,信用评级衡量的是发行人偿债能力及相关风险。Aa1仍处在穆迪长期评级的第二高档。展望给出一段时期里评级更可能如何变化。由正面转为稳定,直接变化是评级机构对进一步上调的预期减弱。债券价格与公司的融资成本还会受市场利率、期限和交易流动性影响。
英伟达此前公告,执行副总裁兼首席财务官科莱特·克雷斯出任临时CEO,并在正式接班人确定前继续履行原职务。董事会已启动遴选,范围包括内部和外部候选人。公司还任命哈维·C.琼斯为董事会主席。[2] 临时交接安排已经明确,永久接班人以及新的财务政策仍是评级机构要观察的事项。
季度业绩仍受数据中心拉动
英伟达随后公布的2027财年第三季度财报显示,当季收入约1158亿美元,其中数据中心收入约1076亿美元,占比超过九成。公司预计下一季度收入约1300亿美元,上下浮动3%。这些数字反映已实现的业务和公司对下一季的经营判断。穆迪关注的接班风险,更多涉及管理层如何配置资金、维持供应链和客户关系,以及延续未来的增长计划。[3]
数据中心当季收入同比增长110%,全集团收入同比增长103%。季度公认会计准则毛利率为74.8%。评级机构需要评估这些利润和现金流能否在更长时间维持,以及如果公司提高资本支出或改变股东回报政策,债权人承担的风险会怎样变化。
对投资者,财报提供了判断当前经营的起点,继任流程则关系到今后的决策。外界可以继续跟踪永久CEO人选、公司对资本配置的说明,以及数据中心收入和现金流能否延续增长。
参考资料
[1] 彭博社,穆迪调低英伟达评级展望的原始报道及穆迪分析师说明。
[2] 英伟达,首席执行官交接公告,2026年11月12日。
[3] 英伟达,2027财年第三季度业绩。

智讯智库编辑部
关注:科技、财经、国际视野
邮箱:contact@infocase.world
最新发布
9家券商参投DeepSeek,约95亿元里中信占了八成多
财联社根据工商信息穿透测算,9家券商合计对应出资约95.1亿元,其中中信证券投资约80.7亿元。
 新闻
马斯克24小时中国行专程到上海,在特斯拉工厂聊辅助驾驶和机器人
特斯拉副总裁陶琳披露,马斯克结束深圳行程后专程到访上海超级工厂,向中国和亚太团队致谢并交流技术进展。
 新闻
方程豹钛9售27.99万元起,32.99万元版搭载折叠方向盘
方程豹钛9推出三种六座插混车型。折叠方向盘配在32.99万元的折叠智舱版,发布时展示了驻车躺卧模式。
 新闻
 分析
SAP单季度收入创54年历史新高,ERP反被AI逆天改命?
AI在这些企业里发生了什么化学反应?这些巨头又是如何迎接AI时代、将AI融入业务的呢?
 分析
 报告