纳指单日跌5.3%,AI股抛售怎样传到实体经济
美股AI板块大幅下挫。股价波动影响家庭财富,算力项目的进度取决于实际订单和融资,两者会通过消费、资本开支与信用市场相互传导。
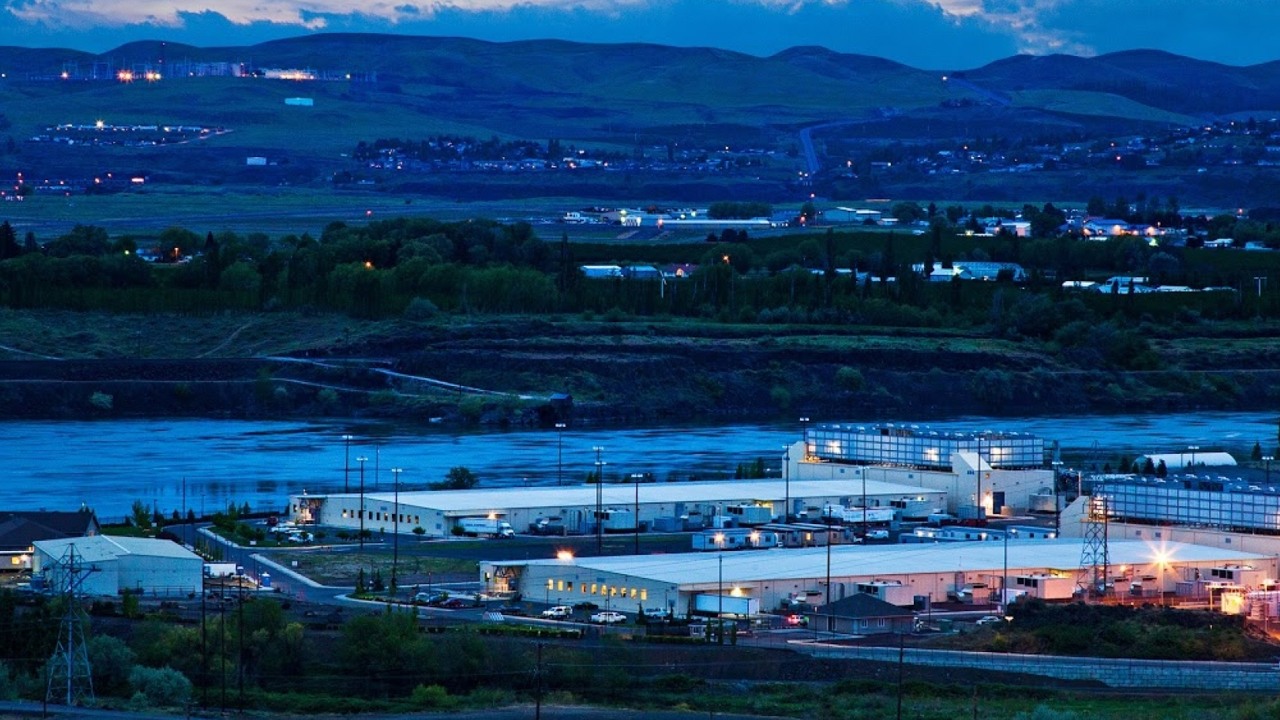
美东时间11月20日,纳斯达克综合指数下跌5.3%,收于22617.73点,标普500指数下跌3.7%。AI股领跌,纳指转为年内下跌。[1] 《巴伦周刊》记者雷什玛·卡帕迪亚由此提出一个问题,如果这一轮AI投资降温,冲击会怎样从股市传向实体经济?[2]
最先动的是投资账户里的市值。持有科技股的人可能推迟大额消费,企业也可能重新估算股票薪酬的吸引力。股价跌一天,家庭可以按兵不动,企业也可能照原预算采购。如果股价低迷持续数周,家庭可能削减预算。企业面对客户砍单和投资人收紧资金,也会重新审视下一轮采购。
当新机房不再按原计划开工
这几年,大型科技公司的预算已经形成了设备与工程订单。Alphabet在10月业绩会上维持全年1950亿至2050亿美元的资本开支指引。该公司第三季度实际支出514亿美元,绝大部分投向支持AI投资的技术基础设施。按公司披露,技术基础设施开支中约65%用于服务器及网络设备,约35%用于数据中心。Meta给出的全年资本开支区间为1350亿至1450亿美元,包含融资租赁本金偿付。[3][4]
假如一家云厂商推迟下一批服务器采购,设备商首先面对的是订单和出货节奏变慢。假如它连下一个园区也推迟,影响才进一步落到建筑承包商、电力接入、变压器及制冷设备。当年的开支也受已经签订的合同、建设进度和投入使用时间影响。美国经济分析局的初值显示,美国第三季度实际GDP按年率增长3.4%,投资增速加快是整体增长提速的因素之一。这个统计涵盖的投资范围远大于AI,云厂商的披露也包括全球业务,两组数字各自说明了支出规模和宏观经济的投资变化。[5]
贷款重定价会给项目再算一次账
美联储理事迈克尔·巴尔11月16日在演讲中提到,七家大型AI企业的表内债务到年底预计将超过8000亿美元。长期合同、租约承诺、剩余价值担保等安排的潜在最高名义金额合计超过3万亿美元。后者包括在一定条件下才需要承担的金额,期限也各不相同。巴尔还提到,大型云厂商与GPU企业对模型实验室、云计算初创公司的累计股权投资超过1000亿美元。一些被投公司用这笔钱向出资方买芯片或租算力。[6]
这类项目的脆弱之处在于,算力租约可以签得很长,租户本身可能仍在为下一轮扩张筹资。若融资成本上升、贷款方要求更多抵押,或者租户拉不到新的股权资金,先停下来的可能是尚未完成融资、仍在等客户签约的扩建项目。某些项目触发担保后,风险还会沿合同传到提供信用支持的大公司。
要判断11月20日的抛售有没有走到那一步,接下来可以对照三组数据。科技公司下次财报有没有调低资本开支指引,芯片和基础设施供应商有没有推迟交付,数据中心贷款和项目债券有没有出现利差扩大或推迟发行。前一组反映大买家预算,后两组分别对应真实订单和融资条件。它们比一日股价更直接地反映建设计划发生了什么。
参考资料
[1] 美联社,11月20日美国股市收盘原稿。
[2] 《巴伦周刊》,Reshma Kapadia对AI抛售经济影响的分析。
[3] Alphabet,2026年第三季度财报电话会原文。
[4] Meta,2026年第三季度业绩公告。
[5] 美国经济分析局,2026年第三季度GDP初值。
[6] 美联储,迈克尔·巴尔关于AI投资与金融稳定的演讲。

智讯智库编辑部
关注:科技、财经、国际视野
邮箱:contact@infocase.world
最新发布
马斯克警告AI算力回款若晚几个月,行业或多垫数千亿美元
马斯克把资金压力指向算力设备从付款到稳定创收的时间差。甲骨文同期称,履行其与OpenAI合同所需资金已经落实。
 新闻
GPT-6.2 Astra操控双臂机器人,16项任务平均成功率升至41.2%
XDOF的真机测试显示,GPT-6.2 Astra的平均任务成功率为41.2%,比9月GPT-6 Astra的19.6%提高21.6个百分点。
 新闻
Lean与Mathlib确认黎曼猜想形式化证明通过验证
联合声明确认阿尔珀盖提交的经典黎曼猜想证明通过编译、目标命题比对和多个检查器核验。研究者披露证明过程得到Claude协助。
 新闻
 分析
SAP单季度收入创54年历史新高,ERP反被AI逆天改命?
AI在这些企业里发生了什么化学反应?这些巨头又是如何迎接AI时代、将AI融入业务的呢?
 分析
 报告