一季营收破100万亿韩元,SK海力士预期存储短缺延续至2030年
SK海力士第三季度收入104.62万亿韩元、营业利润83.33万亿韩元,均创新高。公司称长期协议已覆盖2027—2028年逾半产能,并预期供不应求延续至2030年;这些判断仍有未来需求与扩产变量。
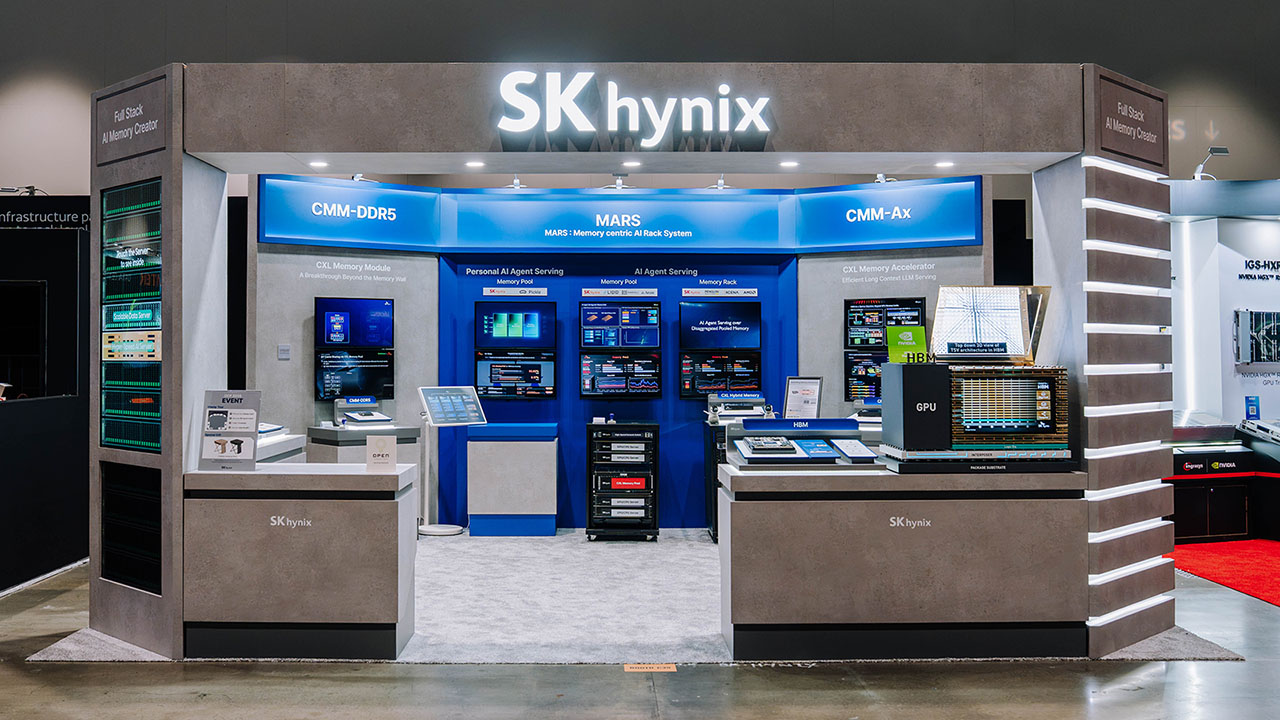
一季营收超过100万亿韩元,存储厂商的业绩热度还在升高。但SK海力士这次财报更值得注意的一句话,指向了四年后:公司预计,存储器供不应求的结构可能持续到2030年。
10月28日,SK海力士公布第三季度初步业绩:收入104.6155万亿韩元,同比增长328%;营业利润83.3338万亿韩元,同比增长632%,两项均创季度新高。相较第二季度,收入和营业利润分别增长32%和38%。数据仍待外部审阅完成。[1]
增长来自哪些存储产品
公司称,服务器使用的第五代双倍数据传输率内存(DDR5)销售增加,第四代高带宽存储器(HBM4)开始扩大出货,面向企业的固态硬盘也贡献增长。
高带宽存储器可以理解为把多层存储芯片堆叠连接,让人工智能处理器更快取得数据的部件。处理器运算越快,如果数据供应跟不上,整体效率仍可能受限。服务器内存和固态硬盘则承担不同阶段的数据存放与读取,三者用途不能混为一谈。
公司预计,HBM4的出货量和收入将在第四季度超过上一代增强版第三代产品(HBM3E),成为主力产品。这是下一季度的经营预期,尚未构成已完成的结果。
长期合同提高可见性,也保留价格变量
SK海力士披露,已与14家主要客户签订长期协议,对应数量覆盖2027年和2028年总产能的50%以上。与单看客户询价相比,这些协议能帮助公司更早安排产能与投入。
但“覆盖产能”不等于未来收入与利润已经固定。公司说明,合同采用约定价格区间内反映市场变化的机制;未来业绩仍与产品组合、价格和实际履约有关。
公司把短缺持续至2030年的判断,建立在需求增长、先进工艺难度和新产能建设周期较长等因素上。与这一预期相配套,公司计划扩大生产投入,同时也表示会根据需求、盈利能力和投资效率调整规模与时点。
营业利润创新高,净利润却环比下降
两种利润口径还呈现出不同方向。第三季度净利润为39.7756万亿韩元,同比增加216%,但环比下降58%。韩国KBS的业绩报道也给出了约39.8万亿韩元的净利润数字。[2]
因此,不能把营业利润创新高,改写成所有利润指标都在环比增长。营业利润反映主营经营成果,净利润还受到经营以外项目与税费等因素影响;具体变化原因需要进一步拆解,不能仅凭总额推断。
这份财报说明,人工智能基础设施需求正在转化为存储公司的现实收入与合同。能否把当前景气延长到2030年,还要看客户投入、技术替代与全球新增供给,公司的预测仍需要一季一季的结果来验证。
参考资料
[1] SK海力士. SK hynix Announces 3Q26 Financial Results[EB/OL]. 2026-10-28 [2026-10-28].
[2] KBS WORLD. SK hynix Logs Record-High Profit, Revenue in Q3[EB/OL]. 2026-10-28 [2026-10-28].

智讯智库编辑部
关注:科技、财经、国际视野
邮箱:contact@infocase.world
最新发布
人工智能需求传到小元件,三星电机季度营业利润增约165%
三星电机第三季度收入3.7633万亿韩元、营业利润6910亿韩元,创季度纪录。高端电容和封装基板贡献增长,但光学业务收入环比下降,各业务的受益程度并不相同。
 新闻
一季营收破100万亿韩元,SK海力士预期存储短缺延续至2030年
SK海力士第三季度收入104.62万亿韩元、营业利润83.33万亿韩元,均创新高。公司称长期协议已覆盖2027—2028年逾半产能,并预期供不应求延续至2030年;这些判断仍有未来需求与扩产变量。
 新闻
乐奇发布全彩智能眼镜,4999元起;配套戒指能用手势操作
乐奇发布二代智能眼镜、全彩眼镜及交互戒指,分别为3699元起、4999元起和1699元。全彩款预计2027年4月起陆续发货,发布展示与实际交付功能需要分开看。
 新闻
Anthropic冲刺上市:六图看清115.6亿美元单季收入与隐忧
单季营业利润转正、净亏损却逾663亿美元。六图对照招股书,拆解收入、客户、算力成本和治理结构。
 分析
GPT-7或打穿具身智能问题,模型自研价值何在?
外部模型重塑具身产业格局,机器人企业亟需重组研发分工、重算全周期成本、重估自研回报。
 分析
 报告