美股估值变便宜了?AI行情的关键风险,藏在明年的利润预测里
较低的预期市盈率不等于风险消失:若明年利润预测下调,估值的分母会缩水,盈利集中与融资成本也可能放大波动。
用未来利润计算的估值倍数降下来了,股票就一定更便宜了吗?答案藏在一个容易被忽略的前提里:这些利润预期,必须能够兑现。
FactSet在10月30日的报告中给出,标普500指数未来12个月预期市盈率为18.7倍,低于过去五年的19.8倍和过去十年的19.1倍均值。[1]
但MarketWatch在11月1日的分析中提醒,AI行情面临的重要风险,可能恰恰是未来盈利预期过高,而非仅仅是今天的估值倍数。[2]
“便宜”的分母,还没有结算
市盈率可以简单理解成:投资者愿意为每一元利润支付多少价格。用未来利润计算时,分母来自分析师预测,还没有变成已完成的财报。
举一个假设例子:一只股票的每股价格是100元,每股预计利润是10元,市盈率就是10倍。价格不变、每股利润预测降至5元,市盈率便变成20倍。价格没有变化,“便宜”却消失了。
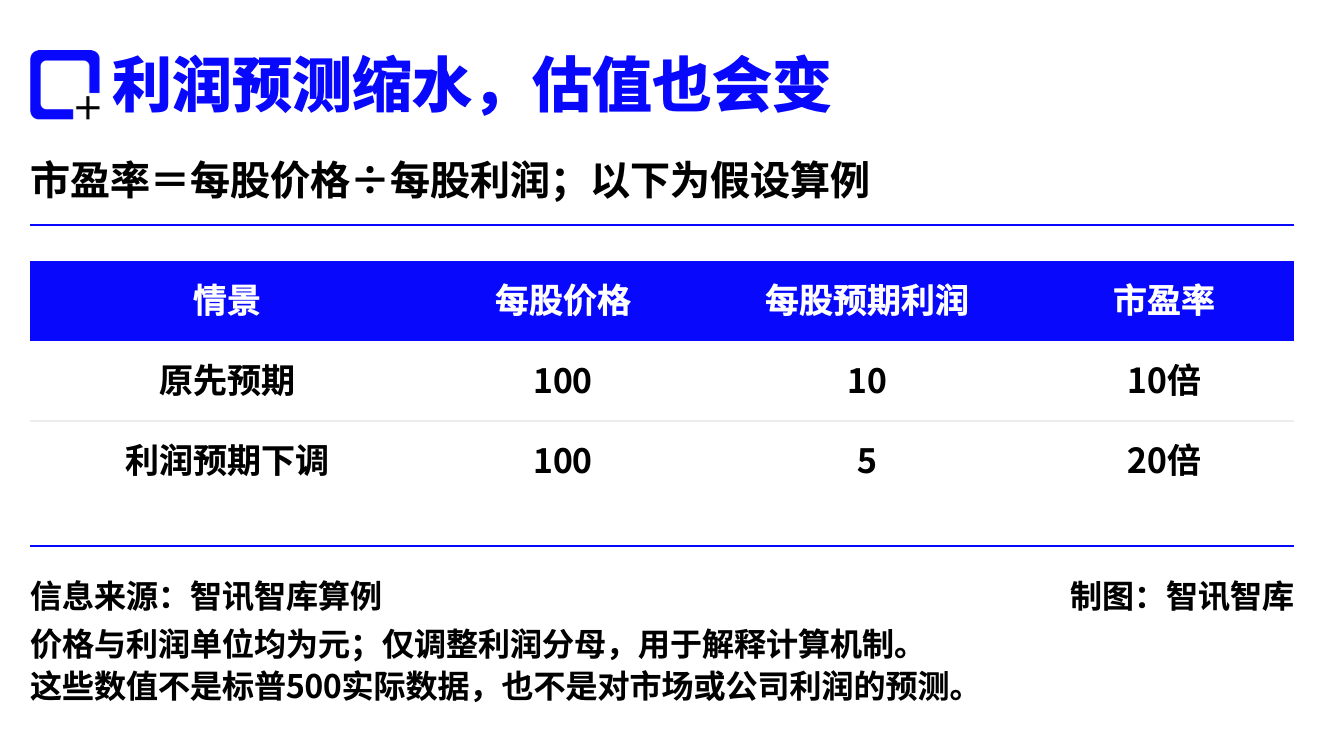
这个算术不意味着利润一定会腰斩,而是提醒读者:只看倍数下降,容易漏掉倍数为什么下降。利润预期快速上调,也能让估值显得更低。
业绩很强,与预期很高可以同时成立
截至10月30日,FactSet统计约60%的标普500公司已公布第三季度实际业绩;当时的季度混合盈利增速为30.2%。这里的“混合”,指已披露公司的实际结果,加上尚未披露公司的预测。[1]
因此,30.2%不能被写成500家公司已经全部实现的增速。这份报告同时给出,分析师当时预计2026全年盈利增长32.9%,同样仍属于预测。[1]
强劲增长是真实数据与预期共同构成的背景,也抬高了市场对后续季度的要求。企业继续增长,却没有达到更高的预期,仍可能带来估值调整。
少数公司,承担了多少增长任务?
MarketWatch引用道琼斯市场数据称,当时预计英伟达、美光、博通、闪迪和默沙东五家公司,将贡献标普500在2027年盈利增长的68%。其中四家属于芯片相关企业。[2]
这个比例指的是新增利润的贡献,不是五家公司占全部利润的68%,更不是它们在指数中的权重。
集中意味着,如果承担主要增量的公司遭遇需求、定价或交付方面的变化,整个指数增长预期都可能受到较大影响。它不意味着这些公司一定会失速,也不能用来直接预报某个时间点的市场下跌。
算力投资,要穿过现金回报这一关
AI投资最终需要形成一条能够回款的链:企业购买算力,用户为有效服务付费,收入再覆盖运营、折旧和资金成本。链条上的销售增长,并不自动等于同等规模的自由现金流增长——后者是扣除经营所需现金和资本开支后,剩下的现金。
如果项目越来越依赖融资,资金价格的变化也会影响回报门槛。即使AI需求继续增长,投入节奏、成本和回款时间不匹配,仍可能带来财务压力。
所以,观察AI行情,除了看芯片订单和收入增速,也应看预期有没有继续上调、现金流能否跟上投入,以及增长是否越来越依赖少数公司。18.7倍提供了一张估值快照;这张快照能否站得住,还要由未来的利润与现金来检验。
参考资料
[1] BUTTERS J. S&P 500 Earnings Season Update: October 30, 2026[EB/OL]. FactSet, 2026-10-30[2026-11-02].
[2] ADINOLFI J. This is the biggest threat to the AI-powered bull market[N/OL]. MarketWatch, 2026-11-01[2026-11-02].

智讯智库编辑部
关注:科技、财经、国际视野
邮箱:contact@infocase.world
最新发布
百万小时规模不再是硬指标?《具身智能数据集质量要求及评价方法》正式实施
具身智能数据采集的评价逻辑正式从规模扩张导向,转向质量评价、场景适配与落地效果导向。
 新闻
如果AI接管95%的工作,人还值什么钱?达里奥的另一半答案
达里奥用一个95%与5%的假设讨论人的比较优势;真正值得追问的是,怎样在使用AI的同时继续长出判断力。
 新闻
“人造太阳”搬上B站:已能稳定上千秒,为何还用不上聚变电?
超级科学晚让聚变实验变得可见,但等离子体稳定运行纪录与电站净发电,仍是不同的工程指标。
 新闻
Anthropic冲刺上市:六图看清115.6亿美元单季收入与隐忧
单季营业利润转正、净亏损却逾663亿美元。六图对照招股书,拆解收入、客户、算力成本和治理结构。
 分析
GPT-7或打穿具身智能问题,模型自研价值何在?
外部模型重塑具身产业格局,机器人企业亟需重组研发分工、重算全周期成本、重估自研回报。
 分析
 报告