具身智能年内融资破1126亿元! 头部集中与早期活跃并存 资本两端押注格局凸显
截至2026年10月11日,国内具身智能领域年内累计融资规模达1126.22亿元。IT桔子2026年上半年统计数据显示,赛道近六成融资额集中于TOP20头部企业,近六成融资事件处于早期融资阶段。
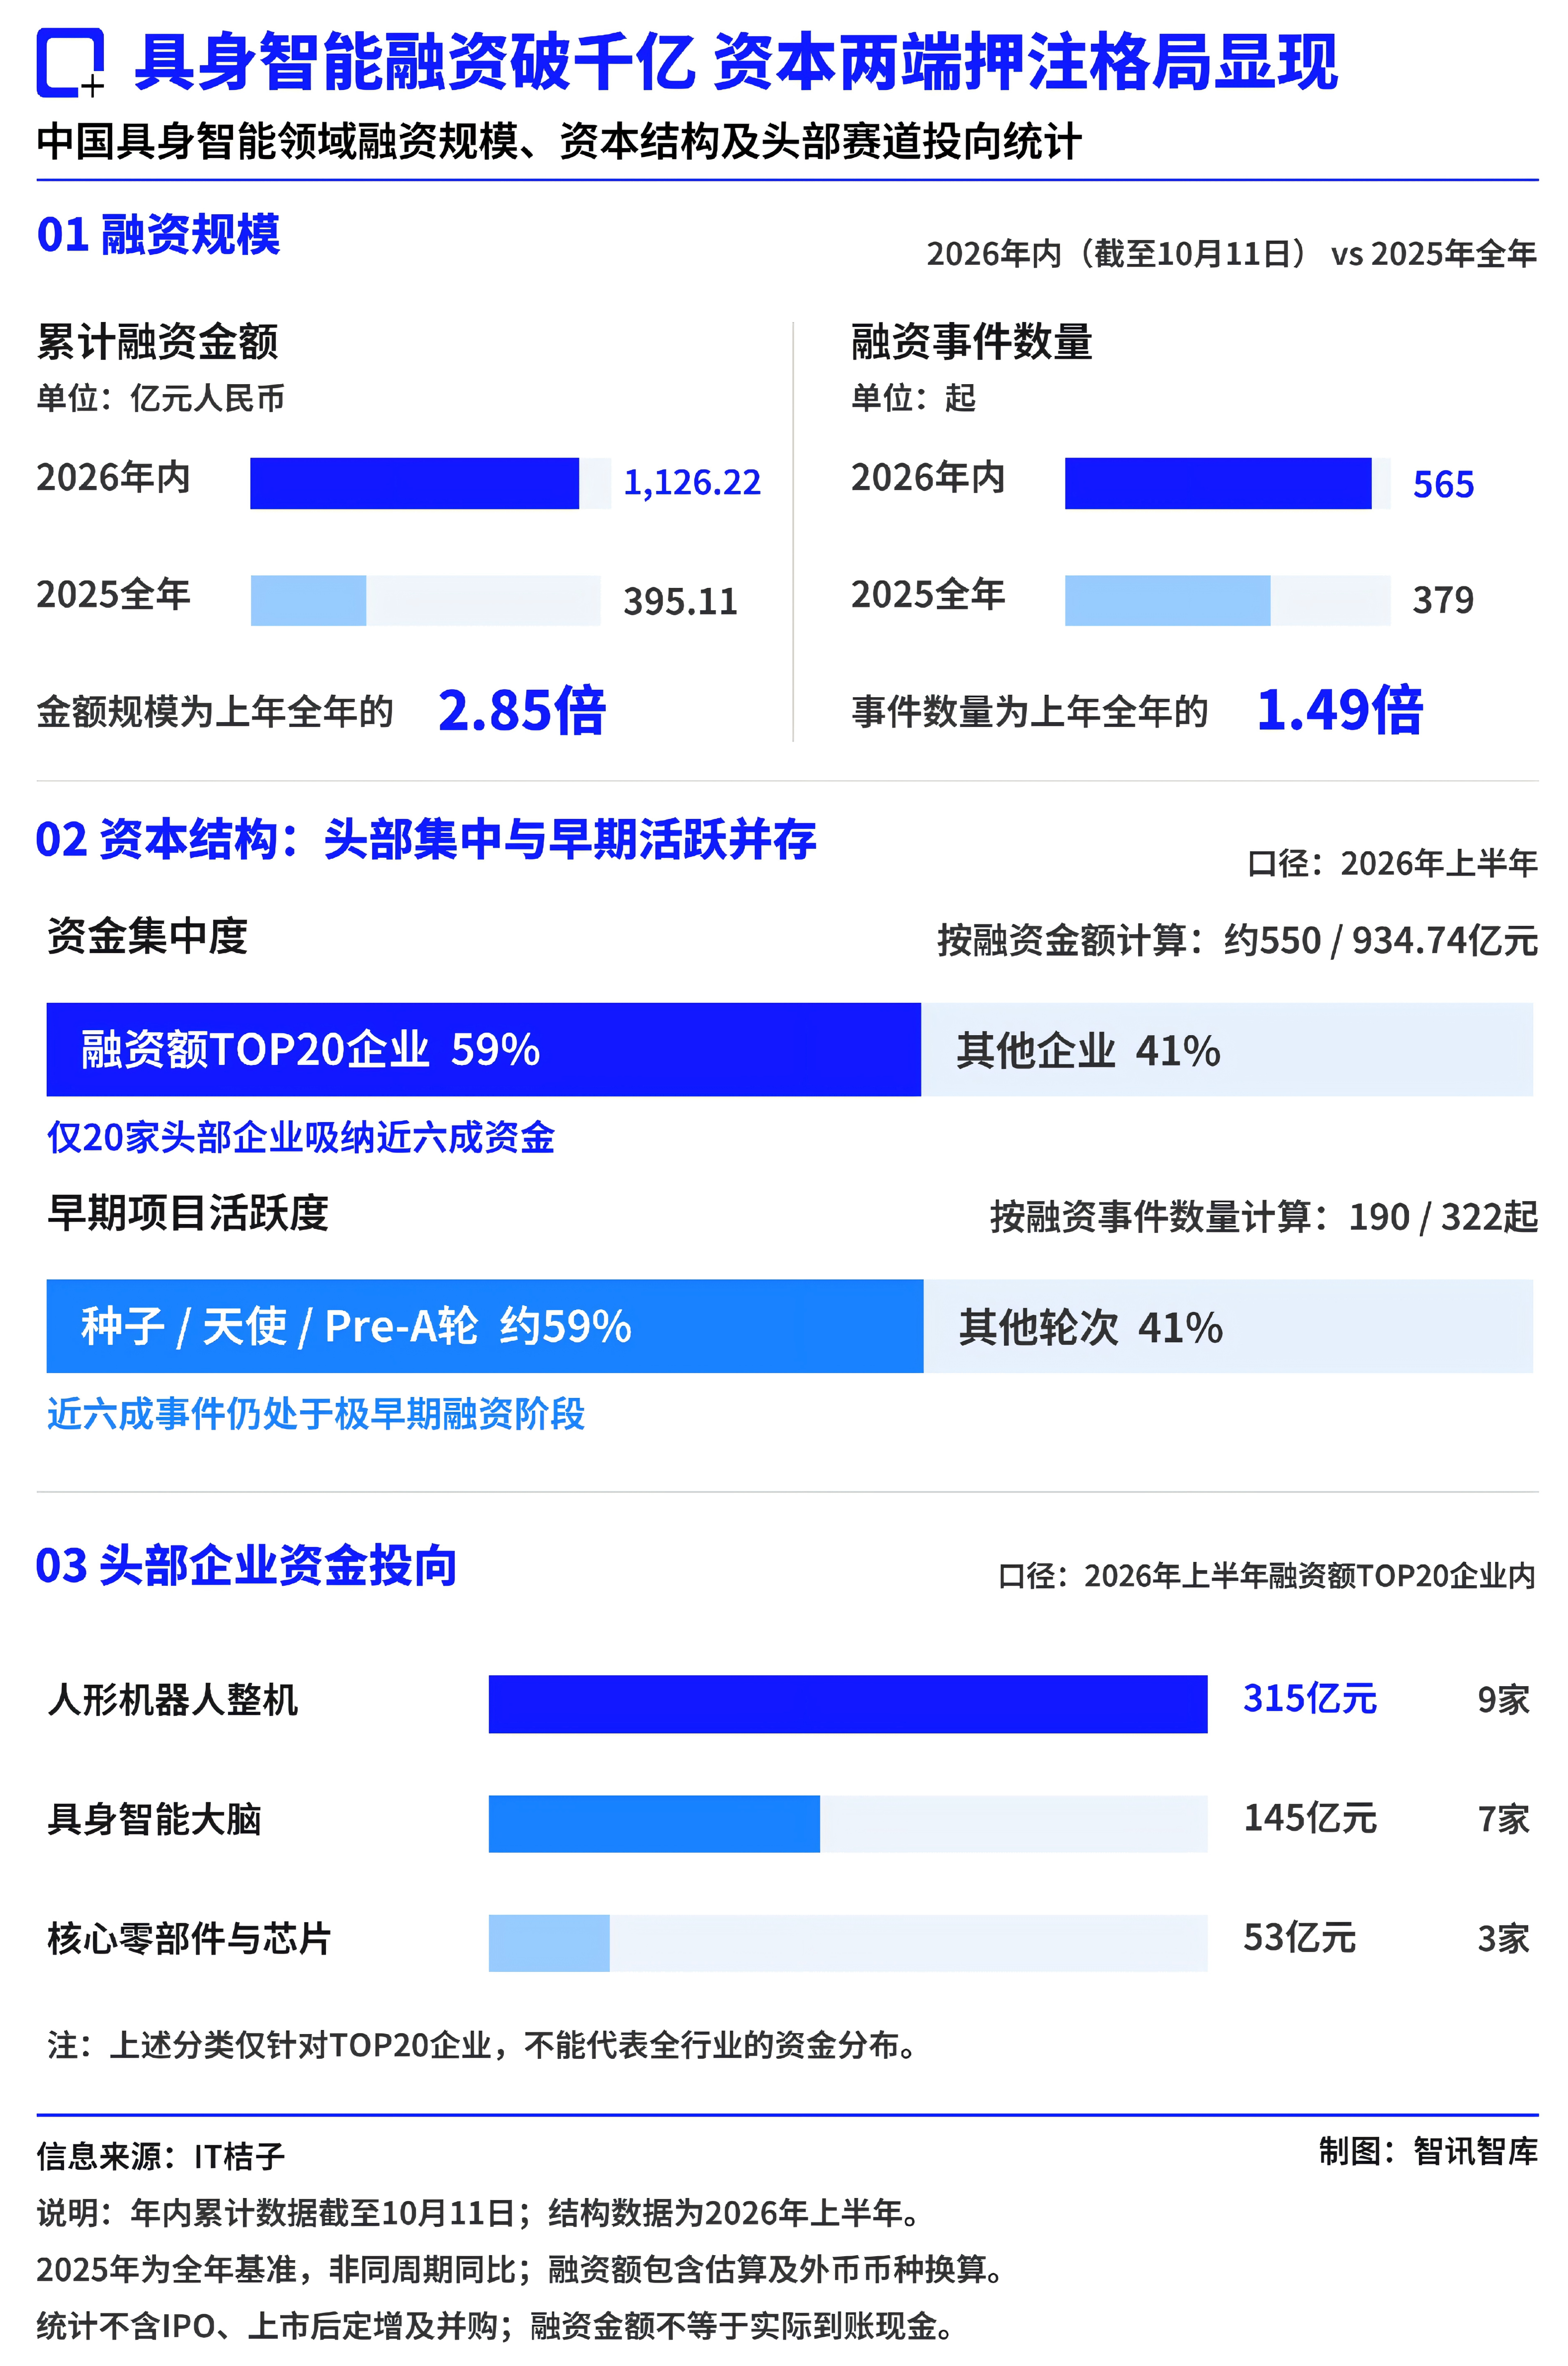
10月11日,据IT桔子最新统计,2026年以来国内具身智能领域一级市场累计发生565起投融资事件,对应融资总额1126.22亿元。对比2025年全年379起事件、395.11亿元的规模,今年以来融资额已达去年全年的2.85倍,交易数量为去年的1.49倍。
随着年内融资总额突破千亿元,资本究竟流向哪些企业与产业链环节?IT桔子此前披露的上半年数据显示,大额融资向头部集中,早期项目保持活跃,人形机器人整机、具身智能系统及核心硬件成为主要布局方向。
两个“59%”:资本“两端押注”,头部集中与早期活跃并存
回看IT桔子《2026年上半年中国具身智能领域投融资报告》,截至6月30日,国内赛道累计发生322起融资,总金额934.74亿元。其中融资额TOP20企业合计获得约550亿元,占上半年融资总额的59%;同期种子轮、天使轮及Pre-A轮等早期融资事件共190起,约占事件总数的59%。
一个按融资金额统计,一个按融资事件数量统计。两个近59%的指标,呈现出上半年市场的双重特征:大额资金向头部集中,早期创业融资活动仍然活跃。
头部企业中,自变量机器人、智平方上半年累计融资分别约63亿元、60.2亿元,千寻智能以约45亿元紧随其后,极佳视界、它石智航等企业同样位列融资规模第一梯队。目前部分头部企业已进入B轮、C轮阶段,融资主要用于研发投入、产品体系完善与商业化交付能力搭建;与此同时,大量早期团队仍在探索新的技术路线、硬件方案与应用场景。从资金分布看,行业已形成头部企业冲刺规模化、初创团队探索差异化的并行发展格局。
整机、系统、核心硬件 资本重仓三大产业链环节
进一步看上半年融资额TOP20企业的产业链分布,9家人形机器人整机相关企业合计融资约315亿元,7家具身智能大脑相关企业融资约145亿元,3家核心零部件与芯片企业融资约53亿元。
整机企业直接对接产业应用与终端交付,智能系统与算法决定机器人的环境感知、任务规划与跨场景泛化能力,芯片、灵巧手、关节模组等核心硬件则直接决定产品性能、运行可靠性与制造成本。三者共同构成了具身智能从技术研发走向规模化应用的核心产业链条。
参与投资的机构阵容也在持续扩容。IT桔子数据显示,上半年布局具身智能赛道的投资机构超800家,既包括红杉中国、高瓴创投、顺为资本等头部市场化VC,也涵盖各类产业资本与国资背景投资方。 资本布局正从整机终端向上游延伸,覆盖算法模型、系统软件、专用芯片与核心零部件,提前为下一阶段技术路线竞争与产业分工卡位配置资源。
融资规模创新高 下一程看商业化兑现
千亿级融资为行业提供了充足的研发与扩张资金,但企业间商业化进度分化明显。部分企业的产品已落地工厂物流、产线辅助等工业场景,另一些仍处于研发验证与小规模试点阶段。随着融资轮次后移、资金投入加大,市场对企业商业化落地能力的考量也将愈发具体。
具体而言,机器人产品从试点到批量交付的转化率、真实作业场景下的人工干预比例、单位任务执行成本,以及客户复购率,都将直接决定企业的长期商业价值。对整机企业而言,稳定交付能力与成本控制能力是规模化扩张的核心;对算法与核心硬件企业而言,技术优势能否落地到实际产品、形成可持续的收入模型,同样需要市场验证。
年内融资规模突破千亿元,进一步凸显具身智能赛道的资本吸引力。结合上半年资金向头部集中、早期创新项目保持活跃的融资结构,行业正呈现技术路线持续探索与头部企业扩大产业化投入并行的格局。
参考资料
[1] IT桔子. 2026年上半年中国具身智能领域投融资报告[R/OL]. 2026[2026-10-12].
陈宥文
关注:具身智能/产业财经
邮箱:youwen.chen@infocase.world
最新发布
巴克莱预测SpaceX或换股收购特斯拉,AI整合成为合并预期核心
SpaceX若能与特斯拉合并,可以共享AI研发资源、数据基础设施和供应链,形成 "AI+汽车+机器人+航天+算力" 的超级生态。
 新闻
OCP峰会SK海力士、三星电子秀CXL内存方案 AI算力竞争从芯片参数转向系统效率
从模块性能到缓存复用,AI内存的竞争进一步延伸至完整系统的资源利用率。
 新闻
字节跳动据悉接近与联发科达成ASIC供货协议,定制芯片争夺AI算力增量
若交易落地,字节可能成为联发科继谷歌之后的第二大ASIC客户。
 新闻
Instinct横空出世,AI个人助理将颠覆互联网?
新贵Instinct约半年内估值涨至68倍,AI个人助理掀起新消费入口争夺战。
 分析
不“死磕”大语言模型了!苏姿丰与李飞飞要带AI行业蹚出一条新路?
苏姿丰和李飞飞都不属于现有闭源垄断秩序的核心圈层,而是规则的重构者。但这种以颠覆为目的的创新往往更为彻底和深刻。
 分析
 报告