降息、发钱为何不一定救经济?霍尔与伍德福德获2026年经济学诺奖
霍尔与伍德福德平分2026年经济学诺奖。他们的研究解释了家庭消费、企业定价和对未来政策的预期,如何决定稳定经济的政策效果。
如果突然收到一笔钱,你会马上花掉,还是先存起来,防备下一次收入下降?
这个看似私人的选择,可能决定一项刺激经济的政策究竟有多大效果。政府把钱发出去之后,经济还要经过千百万个家庭的判断;央行降息之后,企业也要决定是否真的借钱、扩产、招人。
10月12日,瑞典皇家科学院宣布,将2026年诺贝尔经济学奖授予斯坦福大学的罗伯特·霍尔和哥伦比亚大学的迈克尔·伍德福德,表彰他们为“宏观经济稳定的微观基础”作出的贡献。两人将平分1200万瑞典克朗奖金。
这句获奖理由,可以翻译成一个更直白的问题:政府和央行想稳住经济,怎样才能把家庭和企业的真实反应算进去?
两人的研究让经济政策有了更扎实的分析框架,也给“降息、发钱就能救经济”的直觉加上了重要条件。
发到手里的钱,不一定变成消费
霍尔研究的关键,是人们怎样安排今天和明天的消费。
假设一个家庭得到一笔临时奖金。它未必会立即升级汽车、增加每个月的固定开支;如果家里的主要收入来源获得长期加薪,消费计划就可能发生更大的变化。这是因为家庭关心的,还有以后能赚多少钱。
这种行为被称为“消费平滑”:尽量让生活开支保持相对稳定,收入多时留出储蓄,收入少时再动用它。
在1978年的一篇重要论文中,霍尔把这种面向未来的选择转化为可以用数据检验的预测。在论文的特定假设下,已经被人们预料到的信息,应当已经反映在当前消费之中;消费的新变化,更取决于此前没有预料到的消息。他的分析为研究消费提供了一个影响深远的基准,也推动了此后的检验和修正。
它对政策的启示很实际:同样是一笔补贴,如果人们把它理解为一次性的收入,部分钱可能被存起来;如果它改变了人们对长期收入的判断,消费反应就可能不同。
但这个理论也不能被简化成“发钱没有用”。有储蓄、能借钱的家庭,与正在为下个月房租发愁的家庭,反应可能差很多。霍尔与弗雷德里克·米什金1982年的后续研究,就把一部分消费跟随当前收入变化的家庭纳入了分析。
对这类家庭而言,眼前有没有钱,直接约束眼前能不能花钱。刺激政策需要追问的,因此包括钱发给了谁、他们是否缺乏现金,以及这笔钱改变了怎样的预期。
央行讲未来,为什么能影响今天
伍德福德把家庭的选择、企业的定价和央行的利率政策,放进了一个相互连接的框架。
他是“新凯恩斯主义模型”的重要构建者。这类模型承认,家庭和企业会考虑未来,但现实中的价格、工资也不会每时每刻都调整。例如,企业可能已经签下供货合同,工资也有既定的调整周期。变化传导得不够快,就可能使生产和就业受到冲击,给稳定经济的政策留下发挥作用的空间。
伍德福德2003年的《利息与价格》,系统阐述并推进了这套分析。哥伦比亚大学将其列为他最重要的著作;明尼阿波利斯联储的访谈也介绍,这一框架长期影响着央行对货币政策的研究。
其中一个容易被忽视的机制是:企业做长期投资时,关心的不止今天的借款利率,也关心未来几年融资要花多少钱。
所以,央行即使今天不改变利率,也可能通过说明未来的政策方向,影响今天的融资和支出决定。这种做法叫“前瞻指引”——提前解释政策接下来可能怎么走,以及在什么条件下会改变。
它在利率已经很低、继续降息受到限制时尤其受到关注。伍德福德2012年在杰克逊霍尔央行研讨会上的研究,讨论了如何运用对未来政策的承诺,增加当下的政策作用。
但承诺要有效,公众得相信它会兑现。美联储研究人员2015年的分析指出,央行在危机中承诺长期维持低利率,等经济恢复后,却可能有动力提前加息。这会让公众怀疑承诺,从而削弱它今天的作用。
“说得明确”与“值得相信”,是两道不同的门槛。
同一句承诺,也可能被听成坏消息
这里还有一层更微妙的风险。
央行宣布“低利率会维持更久”,市场可以理解为支持力度更大,也可以理解为经济状况比想象中更差。两种理解,对消费、投资和金融市场的影响可能很不一样。
纽约联储研究人员2013年的文章,就明确区分了这两条渠道。他们同时提醒,部分模型会把前瞻指引的效果估得过大,需要调整模型,才能得到更合理的结果。
这也解释了为什么政策沟通的价值,无法用讲话的次数或措辞的强硬程度衡量。公众需要知道,政策要解决什么问题、变化的条件是什么,以及后续行动是否与之前的解释一致。
伍德福德在2014年的访谈中,更倾向于说明未来决策所依据的条件,而非仅仅猜测某个日期的利率水平。不过,他也没有把现实政策描述为自己理论的直接复制品。
经济里的预期管理,需要机制、行动和时间来支撑。
诺奖肯定了一套工具,没有提供万能药方
要理解这次获奖的分量,需要回到1970年代。
石油危机期间,西方经济遭遇增长低迷、失业率高、通胀也高的困境。这种组合通常被称为“滞胀”。过去看起来稳定的经济关系开始失灵,依靠旧关系制定政策的做法受到挑战。
霍尔和伍德福德的贡献,帮助研究者从家庭和企业的行为出发,重新分析政策如何传导。不过,整套框架也建立在许多其他研究者的贡献之上,不能归为两个人独力完成。
对今天的政策讨论而言,一项重要的启示是:先辨别经济受到什么冲击,再讨论用多大力度干预。
家庭不愿消费,与能源供应突然减少,都可能拖累经济,但问题所在不同。提高购买力可以帮助弥补需求不足,却无法直接生产出短缺的能源。如果政策同时推高需求,而供给暂时跟不上,物价压力就值得警惕。
这种分析也要求财政与货币政策放在一起看。政府增加支出时,央行如果因为通胀压力而收紧政策,最终效果就不能只按政府投入了多少钱来估计。
瑞典皇家科学院的科学背景材料也承认,这类模型仍有局限:突发战争、疫情等事件会怎样改变人们的预期,往往很难捕捉;模型对价格调整的描述,以及对未来政策承诺的反应,还在不断接受检验。
它们提供的是分析不同情景的工具,无法消除危机,也不能保证每次干预都成功。
对普通读者来说,这次诺奖最值得带走的认识是:政策从宣布到起效,中间隔着人的判断。你是否愿意消费,企业是否愿意投资,公众是否相信下一步承诺,共同决定了经济能否真正动起来。
把这些判断理解得更准确,正是霍尔与伍德福德改变宏观经济学的地方。
参考资料
[1] 瑞典皇家科学院. The Prize in Economic Sciences 2026: The Laureates have helped us smooth out the economy’s peaks and troughs[EB/OL]. (2026-10-12)[2026-10-12].
[2] 瑞典皇家科学院经济学奖委员会. Microeconomic foundations of macroeconomic stabilization[R/OL]. 2026[2026-10-12].
[3] HALL R E. Stochastic implications of the life cycle–permanent income hypothesis: Theory and evidence[J]. Journal of Political Economy, 1978, 86(6): 971-987.
[4] HALL R E, MISHKIN F S. The sensitivity of consumption to transitory income: Estimates from panel data on households[J]. Econometrica, 1982, 50(2): 461-481.
[5] 哥伦比亚大学政治经济研究中心. Michael Woodford[EB/OL]. [2026-10-12].
[6] 明尼阿波利斯联邦储备银行. Interview with Michael Woodford[EB/OL]. [2026-10-12].
[7] WOODFORD M. Methods of policy accommodation at the interest-rate lower bound[C/OL]//The Changing Policy Landscape. 堪萨斯城联邦储备银行, 2012: 185-288[2026-10-12].
[8] NAKATA T. Credibility of optimal forward guidance at the interest rate lower bound[EB/OL]. (2015-08-27)[2026-10-12].
[9] DEL NEGRO M, GIANNONI M, PATTERSON C. The macroeconomic effects of forward guidance[EB/OL]. (2013-02-25)[2026-10-12].

智讯智库编辑部
关注:科技、财经、国际视野
邮箱:contact@infocase.world
最新发布
巴克莱预测SpaceX或换股收购特斯拉,AI整合成为合并预期核心
SpaceX若能与特斯拉合并,可以共享AI研发资源、数据基础设施和供应链,形成 "AI+汽车+机器人+航天+算力" 的超级生态。
 新闻
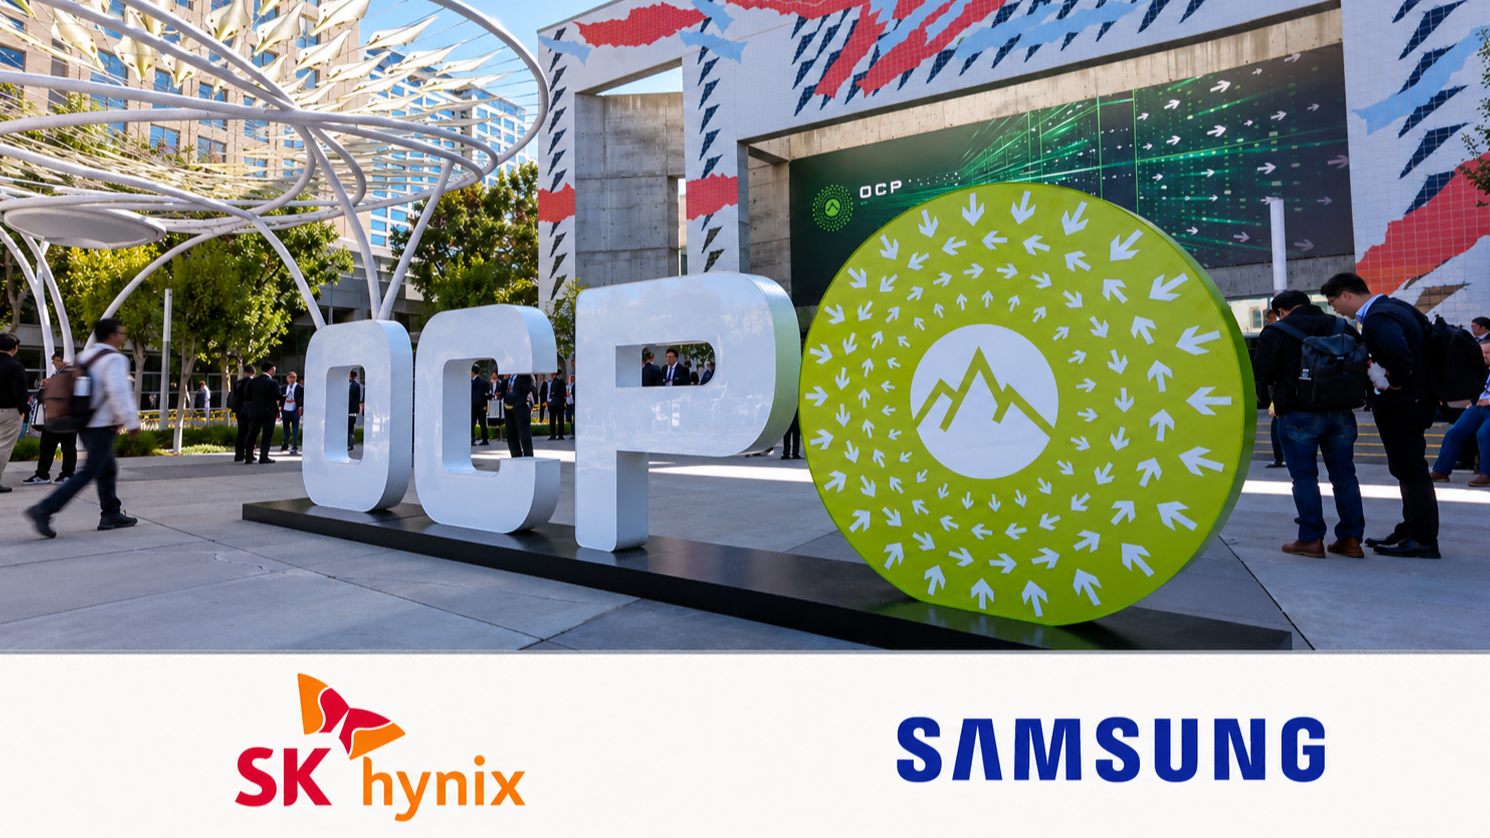
OCP峰会SK海力士、三星电子秀CXL内存方案 AI算力竞争从芯片参数转向系统效率
从模块性能到缓存复用,AI内存的竞争进一步延伸至完整系统的资源利用率。
 新闻
字节跳动据悉接近与联发科达成ASIC供货协议,定制芯片争夺AI算力增量
若交易落地,字节可能成为联发科继谷歌之后的第二大ASIC客户。
 新闻
Instinct横空出世,AI个人助理将颠覆互联网?
新贵Instinct约半年内估值涨至68倍,AI个人助理掀起新消费入口争夺战。
 分析
不“死磕”大语言模型了!苏姿丰与李飞飞要带AI行业蹚出一条新路?
苏姿丰和李飞飞都不属于现有闭源垄断秩序的核心圈层,而是规则的重构者。但这种以颠覆为目的的创新往往更为彻底和深刻。
 分析
 报告