星舰首入轨,花旗称SpaceX长期或值12.2万亿美元
900美元的长期目标价对应约12.2万亿美元市值,是一幅远景图,不是这次试飞后的即时估值。第14次飞行送出26颗卫星,也因发动机异常提前返航。
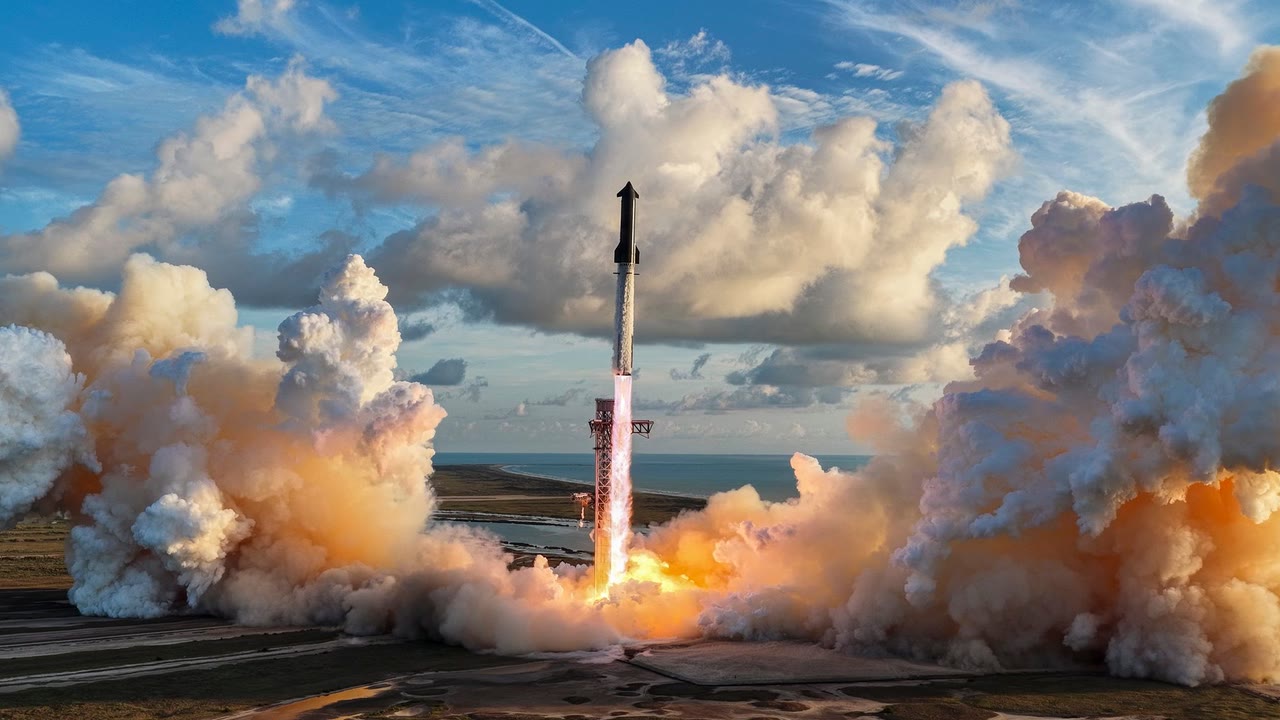
星舰第14次试飞首次进入地球轨道,并将26颗新一代“星链”卫星送入太空。随后,花旗分析师约翰·戈丁提出一个引人注目的长期目标:SpaceX股价未来可能达到每股900美元以上,对应约12.2万亿美元市值。[1][2]
这个数字大约是报道所称SpaceX当前约2万亿美元市值的六倍。它代表分析师对多年后业务规模的设想,不是SpaceX现在的价值,也不是花旗对今年年底的目标价。报道提到,花旗给出的2026年底目标价为每股200美元。[1]
一次飞行,改变了什么
此前13次星舰试飞主要验证火箭本身。第14次飞行把任务推进了一步:星舰上面级完成首次入轨,并部署26颗第三代星链卫星。这让星舰从“能飞多远”的试验,开始触及“能运送多少实际业务载荷”的问题。[2][3]
SpaceX希望用更大的火箭一次送出更多卫星,扩大星链网络容量。如果星舰未来能高频发射、重复使用,单次运输成本还有进一步下降的可能。发射能力和卫星互联网收入能否同步增长,正是花旗长期估值所依赖的关键条件。[1][2]
但第14次飞行也暴露了尚未解决的难题。飞行途中出现发动机异常,团队在完成卫星部署后缩短了原定约10小时的任务,星舰约三小时后返回并在太平洋溅落。入轨和部署取得进展,原计划的长时间在轨验证没有完整执行。[2][3]
一次成功部署不能自动推导出稳定、低成本的商业发射。星舰仍需证明发动机可靠性、完整任务时长、发射节奏,以及火箭重复使用的经济性。第14次飞行是重要台阶,距离花旗描绘的经营规模还有很长一段路。
12万亿美元,需要怎样的生意支撑
据《市场观察》报道,花旗估计SpaceX在2031年的收入可能接近1万亿美元;市场对2026年收入的预期约为440亿美元。[1] 两个数字相差二十多倍。要在五年左右跨过这样的距离,星链用户规模、单用户收入、卫星部署效率和其他业务都需要持续高速增长。
这也解释了为什么分析师如此关注星舰。对SpaceX来说,火箭是运载工具,也是扩大卫星互联网网络的基础设施。火箭若能更便宜、更频繁地把卫星送上天,星链才可能更快补充容量、进入更多市场;若试飞反复受挫,收入远景就需要重新估算。
花旗的目标价体现的是一组高度乐观的长期假设。投资者还需要分别核对三件事:星舰已经完成了哪些技术目标、这些能力何时可重复地用于商业服务,以及新增收入能转化为多少利润。把飞行里程碑直接等同于12.2万亿美元估值,会跳过其中最难的部分。
参考资料
[1] GAVIN W. Could SpaceX be worth $12 trillion one day? Citi says Starship gets it a step closer[EB/OL]. MarketWatch, (2026-09-29)[2026-09-30].
[2] SPACEX. Starship Flight 14[EB/OL]. (2026-09-28)[2026-09-30].
[3] ASSOCIATED PRESS. SpaceX's supersized Starship launches into orbit for the first time but flight ends early[EB/OL]. (2026-09-28)[2026-09-30].

智讯智库编辑部
关注:科技、财经、国际视野
邮箱:contact@infocase.world
最新发布
巴克莱预测SpaceX或换股收购特斯拉,AI整合成为合并预期核心
SpaceX若能与特斯拉合并,可以共享AI研发资源、数据基础设施和供应链,形成 "AI+汽车+机器人+航天+算力" 的超级生态。
 新闻
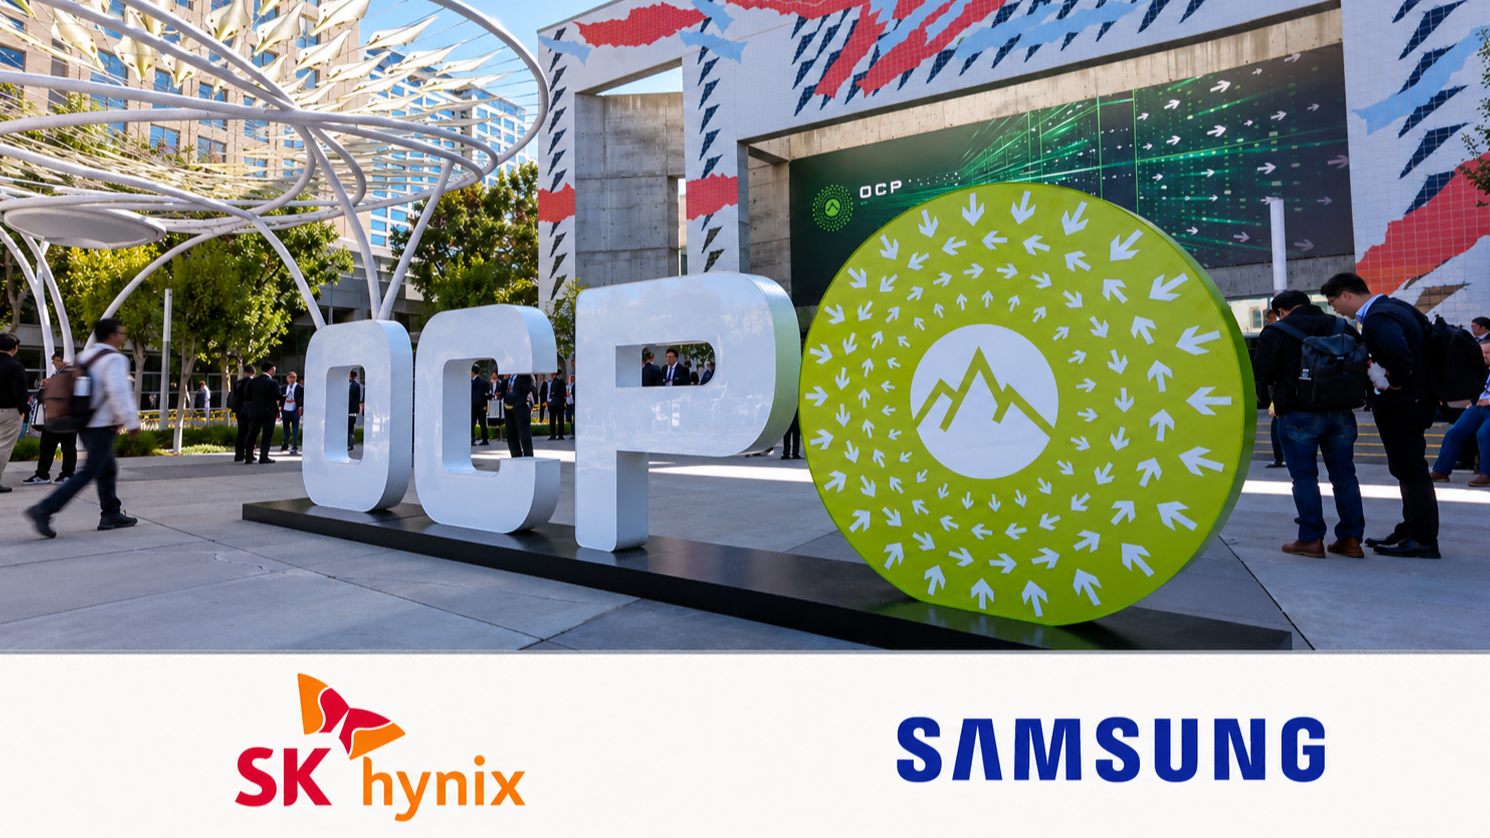
OCP峰会SK海力士、三星电子秀CXL内存方案 AI算力竞争从芯片参数转向系统效率
从模块性能到缓存复用,AI内存的竞争进一步延伸至完整系统的资源利用率。
 新闻
字节跳动据悉接近与联发科达成ASIC供货协议,定制芯片争夺AI算力增量
若交易落地,字节可能成为联发科继谷歌之后的第二大ASIC客户。
 新闻
Instinct横空出世,AI个人助理将颠覆互联网?
新贵Instinct约半年内估值涨至68倍,AI个人助理掀起新消费入口争夺战。
 分析
不“死磕”大语言模型了!苏姿丰与李飞飞要带AI行业蹚出一条新路?
苏姿丰和李飞飞都不属于现有闭源垄断秩序的核心圈层,而是规则的重构者。但这种以颠覆为目的的创新往往更为彻底和深刻。
 分析
 报告