光迅科技单季净利翻倍,前三季经营现金流为何净流出18.8亿?
光迅科技三季度营收增长54.27%、归母净利增长102.62%;前三季经营现金净流出18.81亿元,存货与预付款项显著增加。
单季净利润翻倍,前三季度经营现金却净流出18.8亿元。光迅科技的三季报,把AI产业链高速增长时常见的两面放在了一起:订单变成收入的同时,备货和周转也在占用资金。
光迅科技最新披露的三季报显示,第三季度实现营业收入50.73亿元,同比增长54.27%;归属于上市公司股东的净利润7.02亿元,同比增长102.62%。前三季度收入116.83亿元、归母净利润12.84亿元,同比分别增长36.94%和78.65%。这份三季度财务报表未经审计。[1]
利润增长快于收入,现金流却走了另一条线
光迅科技生产的光模块等产品,负责在电信号与光信号之间进行转换,让设备通过光纤高速交换数据。AI集群中的计算芯片需要协同工作,连接设备的传输能力,也就成为算力基础设施的一部分。
公司将业务增长与AI相关基础设施投入、数据通信市场需求等因素联系起来。这是公司的经营解释,后续能否持续兑现,还要看客户采购、产品交付与盈利能力。[1]
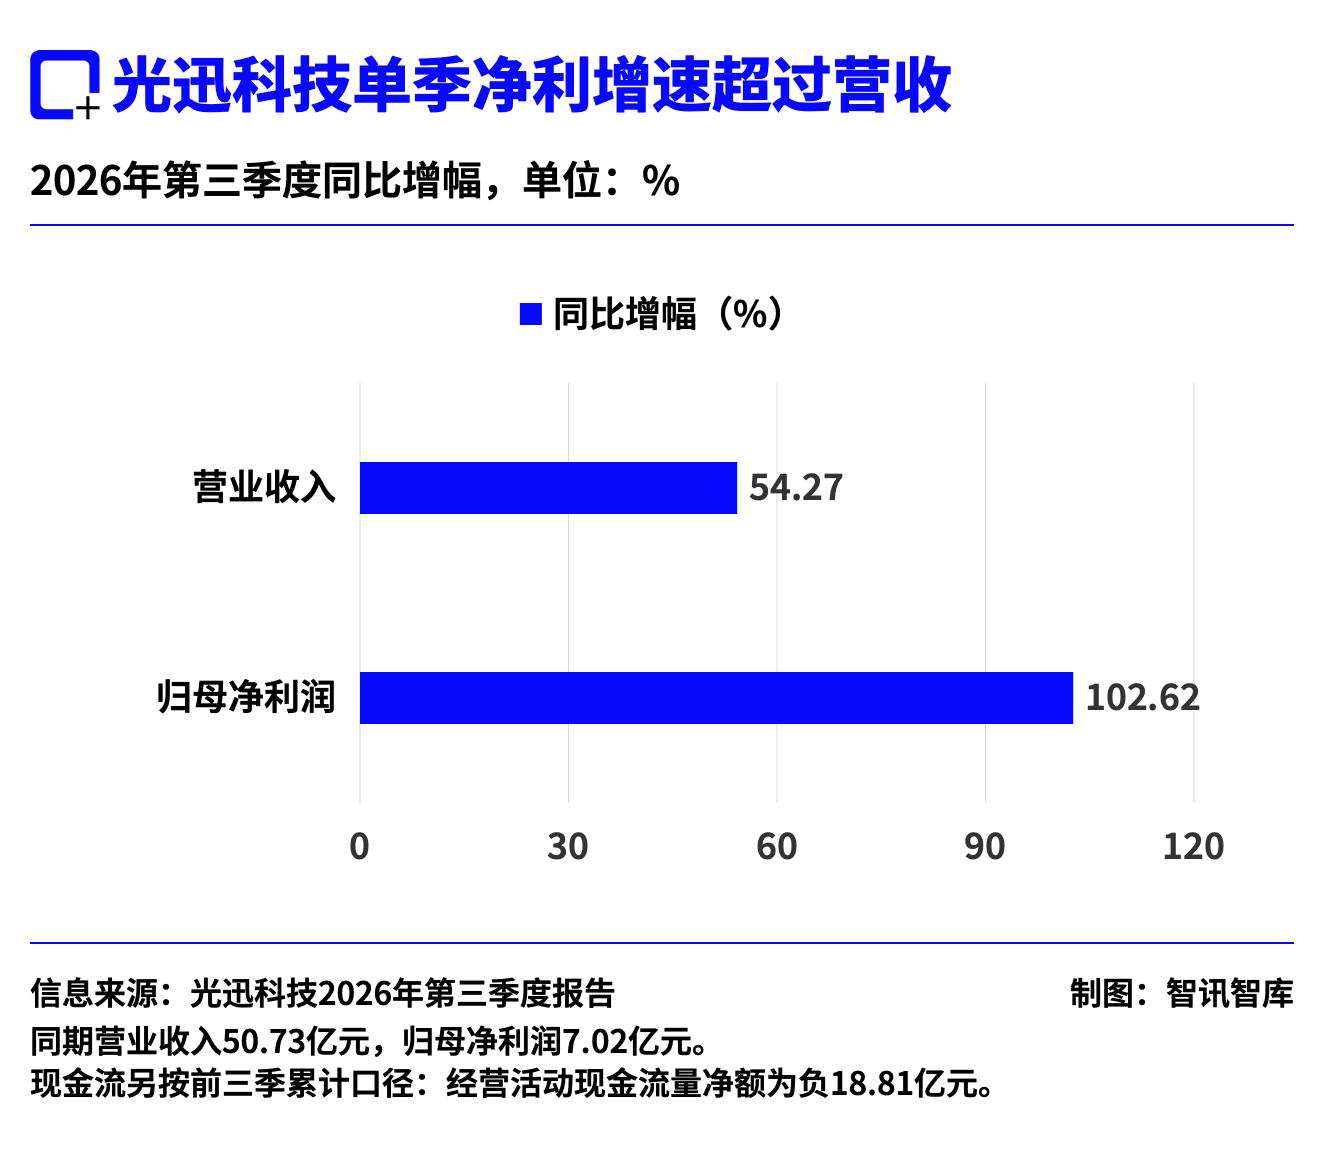
财报的另一项变化更值得细看:前三季度经营活动现金流量净额为负18.81亿元,上年同期为正10.76亿元。这里比较的是前九个月累计现金流,不能把它写成第三季度单季净流出。[1]
净利润与经营现金流衡量的事情不同。前者按会计规则确认收入和成本,后者记录经营过程中实际收付的现金。货已经交付、收入已经确认,客户可能还在账期内;为后续交货提前购买的材料,也可能先占用现金。
截至9月末,光迅科技存货121.10亿元,较上年末增长110.76%;预付款项9.76亿元,增长818.72%;应收账款19.73亿元,增长59.56%。公司分别将相关变化解释为备货增加、采购预付增加,以及收入增长带动账期内应收款增加。[1]
这些数据说明资金周转的规模明显扩大,但不能仅凭某一个科目,就把全部现金净流出归因于它。备货有可能支持未来交付,也需要后续销售和回款来验证;现金流转负本身,同样不足以认定经营恶化。
社保基金加仓,不能替代经营检验
股东名单也吸引了市场关注。截至三季度末,全国社保基金五零二组合持有约334.88万股,国新投资持有约3384.37万股。据《上海证券报》比较,两者当季分别增持约147.59万股和284.44万股。[1][2]
机构加仓显示了投资者的选择,不构成未来收益或业绩的保证。对于一家正在扩大业务规模的制造企业,更有用的观察顺序是:收入增长之后,库存能否顺利交付,应收款能否按期收回,新增产能能否保持良率和利用率。
光迅科技这一季已经交出了增长的利润。接下来的财报,还需要说明增长怎样转化为现金。两张报表放在一起看,才能更完整地判断这轮AI需求给企业带来的机会与资金压力。
参考资料
[1] 武汉光迅科技股份有限公司. 2026年第三季度报告[EB/OL]. 2026-10-26.
[2] 荆淮侨. 光模块头部厂商,获社保基金加仓[EB/OL]. 上海证券报,2026-10-26.

智讯智库编辑部
关注:科技、财经、国际视野
邮箱:contact@infocase.world
最新发布
OpenAI新模型价格砍半:写作更自然,还能替你操作电脑
GPT-6.1 Terra主打视觉理解、电脑操作与自然写作。低价能否转成每件工作更低的交付成本,仍要看可靠性。
 新闻
Anthropic降价后用量猛增,贝克看多AI的底气够不够?
投资人贝克以OpenRouter数据看多Anthropic需求。平台调用量确实抬升,但价格、缓存和渠道口径决定了推演边界。
 新闻
用户看得少了?奈飞收盘跌3%,广告与涨价逻辑遭遇考验
观看频次及人均时长下降的报道引发担忧;奈飞三季度仍增长、留存改善,广告预期下调另有产品执行原因。
 新闻
Anthropic冲刺上市:六图看清115.6亿美元单季收入与隐忧
单季营业利润转正、净亏损却逾663亿美元。六图对照招股书,拆解收入、客户、算力成本和治理结构。
 分析
GPT-7或打穿具身智能问题,模型自研价值何在?
外部模型重塑具身产业格局,机器人企业亟需重组研发分工、重算全周期成本、重估自研回报。
 分析
 报告