谷歌母公司AlphabetQ3营收不及预期,AI投入持续挤压现金流
成熟业务增长未达预期,基础设施投入又持续超过经营现金流。云业务的强劲表现,尚未完全抵消市场对支出规模的担忧。

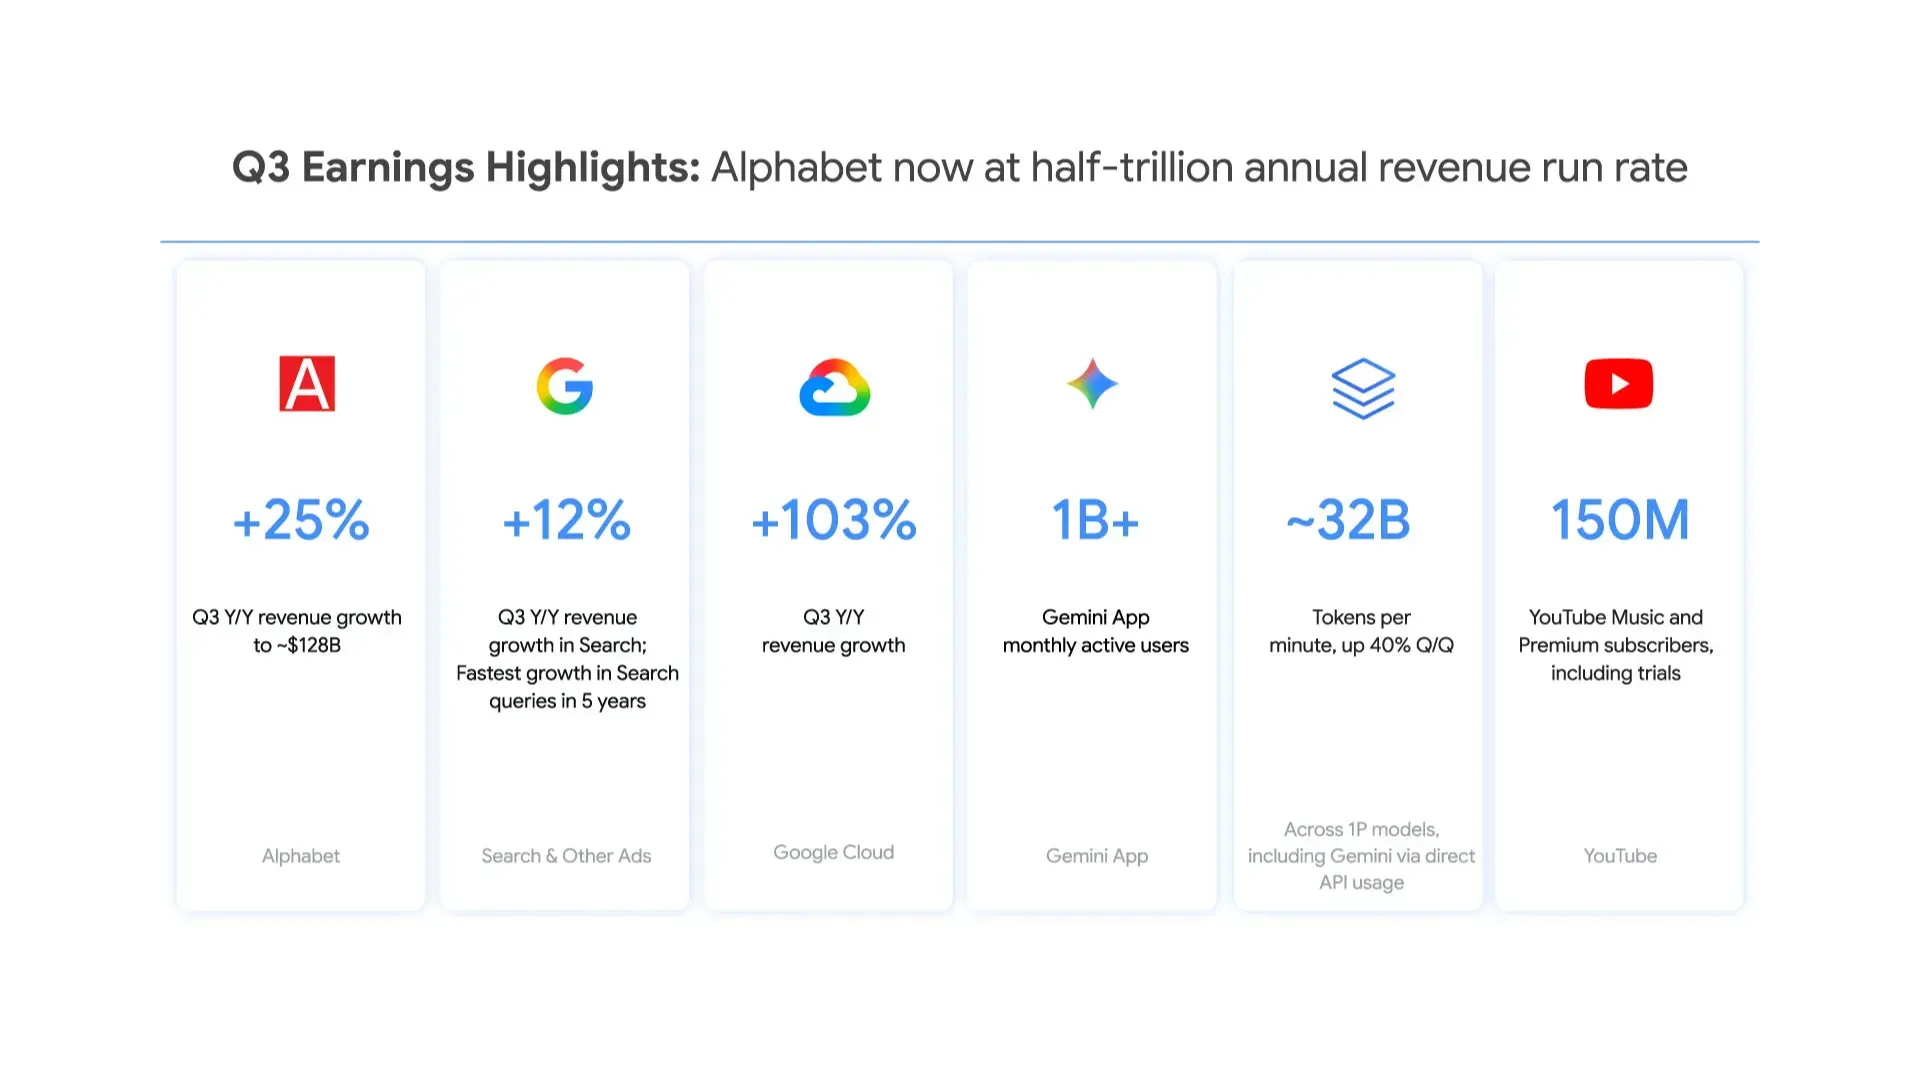
当地时间10月28日,谷歌母公司Alphabet公布2026年第三季度财报:营收1275.77亿美元,同比增长25%,但略低于市场预期。谷歌服务收入963.02亿美元、广告收入820.12亿美元,均未达到分析师预期;谷歌云收入同比增长103%,达到307.09亿美元,成为最大亮点。财报发布后,公司股价盘后一度跌超10%。[1][2]
营收保持较快增长,股价却大幅下跌,原因在于这份财报同时暴露了两项压力:成熟业务增长未达预期,基础设施投入又持续超过经营现金流。云业务的强劲表现,尚未完全抵消市场对支出规模的担忧。
云贡献超过六成收入增量,广告表现仍影响全局
第三季度,谷歌云较去年同期增加约155.5亿美元收入,占Alphabet同期总收入增量的约62%。企业AI基础设施、AI解决方案及TPU系统销售,共同推动云业务扩张。[1]
增长也在转化为利润。谷歌云营业利润达到111.21亿美元,较去年同期的35.94亿美元增长约209%;营业利润率由约23.7%升至36.2%。收入与利润同步扩大,说明AI需求已经为谷歌带来实际商业回报。
但谷歌服务仍贡献集团约四分之三营收,广告业务的体量也远大于云业务。搜索及其他广告收入同比增长12%,YouTube广告收入增长约9%,未能满足市场更高的增长预期。[1][2]
因此,谷歌面临的是两条业务线的共同考验:云业务需要维持高增长,成熟业务则需要继续提供足够强的收入和现金支持。任何一端低于预期,都会放大投资者对AI扩张成本的敏感度。
单季资本开支超过500亿美元,现金缺口继续扩大
第三季度,Alphabet资本开支达到513.55亿美元,较去年同期的239.53亿美元增长约114%。同期经营现金流为422.90亿美元,低于去年同期的484.14亿美元。[1]
一边是建设支出翻倍,一边是经营现金流下降,公司自由现金流由去年同期的正244.61亿美元转为负90.65亿美元。这也是继第二季度负58.55亿美元之后,连续第二个季度为负,现金缺口进一步扩大。
这一变化解释了市场为何没有仅凭云收入翻倍就给予积极评价。数据中心和服务器需要提前投入,收入和现金回收则分布在未来数年。即使项目长期有回报,建设期也会压缩公司用于分红、回购及其他投资的资金空间。
后续需要观察的,是新增设备投入使用后,云业务收入和利润能否持续提升,以及资本开支增速何时与经营现金流增长重新匹配。
新模型继续推出,财务兑现仍需时间
财报发布前后,谷歌公布了侧重编程、网络安全和长时间任务执行的Gemini 4 Carbon,以及支持实时交互环境生成的世界模型Genie 4,两者目前均采取有限开放或研究预览方式。[3][4] 它们分别拓展企业工作与交互仿真等应用机会,商业化贡献仍需在后续季度体现。
对Alphabet而言,技术迭代正在提供更多变现方向,财报则要求这些方向逐步形成可衡量的收入与现金回报。云业务的增长已经证明AI有需求,接下来的关键,是在继续扩大供给的同时,让经营现金流更快覆盖建设支出。资本市场关注的重点,也将由发布了多少新模型,进一步落到新增算力带来了多少收入、利润和可支配现金。
参考资料
[1] ALPHABET INC. Alphabet Announces Third Quarter 2026 Results[EB/OL]. SEC, (2026-10-28)[2026-10-29].
[2] ASSOCIATED PRESS. Google misses Wall Street expectations, Alphabet stock sinks in early after-hours trading[EB/OL]. AP News, (2026-10-28)[2026-10-29].
[3] KAVUKCUOGLU K. Gemini 4 Carbon: our next frontier model[EB/OL]. Google, (2026-10-28)[2026-10-29].
[4] HADSELL R, RIVAS D, QI H. Genie 4: A new generation of world simulation[EB/OL]. Google DeepMind, (2026-10-27)[2026-10-29].
李星宏
关注:科技/财经
邮箱:xinghong.li@infocase.world
最新发布
AI开始撑起收入?微软第一财季Azure收入增长48%,自由现金流缩水但仍为正
Copilot超5万席位大客户数量增至上年8倍以上,Foundry收入超上年3倍。微软AI生意加速,自由现金流同比缩水27%,但仍为正。
 新闻
腾讯汤道生:以开放生态,打造全场景Agent生产力系统
腾讯汤道生:WorkBuddy 将开放架构,支持企业自建 Agent 网络
 新闻
谷歌母公司AlphabetQ3营收不及预期,AI投入持续挤压现金流
成熟业务增长未达预期,基础设施投入又持续超过经营现金流。云业务的强劲表现,尚未完全抵消市场对支出规模的担忧。
 新闻
Anthropic冲刺上市:六图看清115.6亿美元单季收入与隐忧
单季营业利润转正、净亏损却逾663亿美元。六图对照招股书,拆解收入、客户、算力成本和治理结构。
 分析
GPT-7或打穿具身智能问题,模型自研价值何在?
外部模型重塑具身产业格局,机器人企业亟需重组研发分工、重算全周期成本、重估自研回报。
 分析
 报告