谷歌新模型获马斯克点赞,股价却盘后跌10%:市场在担心什么?
谷歌推出新一代人工智能模型,母公司三季度云收入增长103%,财报后股价却盘后下跌约10%。搜索变现效率、资本开支和现金回收节奏,解释了这场反差。
马斯克给谷歌新模型的评价只有一个词:“Impressive”,令人印象深刻。[1]
但在同一个美国交易日,资本市场给出的反应要冷得多:谷歌发布新一代人工智能模型“双子座4”(Gemini 4)系列的Carbon版本,母公司Alphabet随后公布三季度业绩,股价在盘后交易中下跌约10%。[2][3][4]
新模型赢得关注,云业务收入翻倍,为什么投资者还不买账?把模型发布和财报放在一起看,谷歌正同时跨越两道门槛:让人工智能更能干,以及让这些能力以足够好的效率变成收入和现金。
新模型的看点,从回答问题转向完成工程
美国时间10月28日,谷歌宣布推出Gemini 4 Carbon,距离上一版本Argon发布仅两周。
谷歌援引评测机构Artificial Analysis的数据称,Carbon在其新版v5.0智能指数中以59分位列第一。这个指数综合衡量一组模型能力,排名会随参评模型和评测版本变化,不能直接理解成所有任务都排第一。
Carbon这次突出的方向是软件工程和网络安全:寻找代码漏洞、验证漏洞能否造成实际风险,再尝试修复问题。相比一次性回答一道题,这些工作往往需要查阅大量代码、反复测试,遇到死路后重新寻找办法。
谷歌介绍,其内部团队已观察到Carbon连续运行数天,处理跨大型代码库和底层系统的复杂问题。这属于公司的内部使用报告,尚不能据此断言,它可以在任意企业环境里可靠地独立工作几天。
这也解释了它的商业吸引力:企业购买人工智能服务,最终希望减少的是排查问题和交付项目所花的时间。能否持续完成一项工作,比某一次回答显得聪明更接近采购决策。
不过,发布消息和全面开放是两回事。谷歌计划先向部分可信的网络安全防御机构开放,再通过Fairwind合作伙伴计划逐步扩大范围,面向更多开发者、企业和消费者的开放时间尚未明确。谷歌公布的部分网络安全外部评测还注明未启用防滥用等安全限制,其成绩需要放在具体测试条件下理解。[2]
马斯克的一个词,是公开的肯定;模型能否在客户环境中稳定交付,仍要由实际使用来回答。
搜索更多了,收入增速为什么反而慢了?
谷歌对新技术带来使用增长并不缺少信心。
首席执行官桑达尔·皮查伊在财报说明中表示,搜索查询量的同比增速达到五年来最高水平。用户开始用更长的问题,以及声音、图片、文件进行搜索;在人工智能模式中,查询平均长度约为传统搜索的三倍。[5]
但财报中的另一条线正在放缓:搜索及其他广告收入的同比增速,从一季度的19%、二季度的17%,降至三季度的12%。第三季度这项收入约633.5亿美元,仍在增长,只是没有随着查询量同步加速。[3][4]
这里有一个容易忽略的区别:多一次搜索,不一定立刻带来同样多的广告收入。
传统搜索已有成熟的广告位置和投放机制。用户改为连续追问、让系统综合信息后,广告怎样融入回答、在哪一步出现、如何与购买行为衔接,都需要重新磨合。
谷歌首席商务官菲利普·辛德勒在电话会上承认,人工智能模式目前较低的变现水平,对搜索收入增速产生了影响。公司正在把相关广告扩展到更多查询和市场。[6]
同时,不能把这一季搜索减速全部解释为人工智能冲击。辛德勒表示,汇率是相较二季度增速放缓的最大驱动因素,零售、媒体娱乐等行业的投放变化也有影响。
因此,这份财报支持的是一个更具体的判断:谷歌已经看到新搜索方式带来的使用增长,但将新流量转成广告收入的效率仍在调整。它还不足以证明搜索业务已经被人工智能替代,也不足以证明增加的查询一定会带来同等比例的利润。
真正沉重的那张账单:钱先花出去,回收要等
Alphabet第三季度总收入约1276亿美元,同比增长25%;营业利润约405.8亿美元,同比增长30%。业务本身依然具备很强的赚钱能力。[3]
但归属普通股股东的净利润约261.7亿美元,同比下降25%。财报显示,当季约87亿美元的股权投资损失是拖累净利润的重要因素。营业利润增长与净利润下降同时发生,反映的经营和投资因素需要分开看。
《华尔街日报》还指出,总收入略低于分析师预期。云业务的强劲表现,没能消除市场对其他业务表现的失望。[4]
除了当期盈利,市场还在盯现金。
这一季,公司经营活动带来的现金约422.9亿美元,用于购置服务器、数据中心等长期资产的资本开支约513.6亿美元。前者减去后者,得到约负90.7亿美元的自由现金流。第二季度这一数字已为负,第三季度缺口进一步扩大。
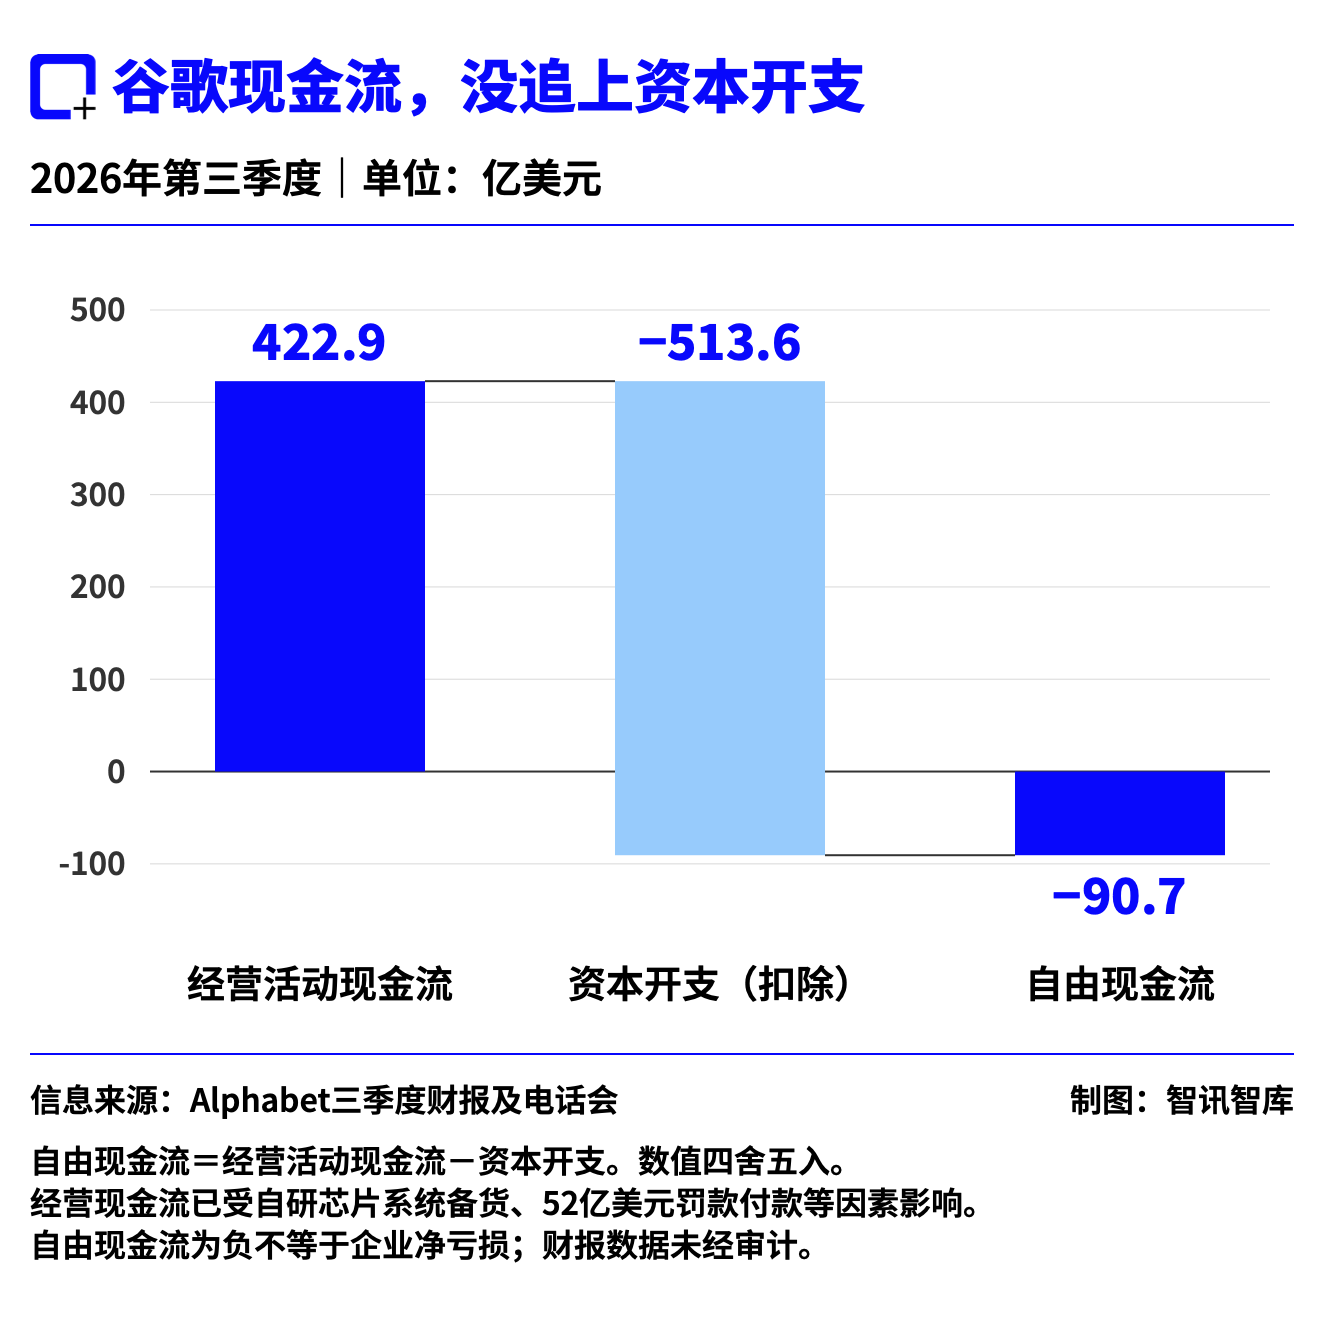
自由现金流可以粗略理解为:企业把日常经营所得的现金,扣除购建长期资产的投入后,还剩下多少。它与净利润衡量不同的事情;自由现金流为负,不能直接翻译成“谷歌这一季亏了90亿美元”。
现金缺口也有不同成因。首席财务官阿纳特·阿什肯纳齐在电话会上说明,公司还在为销售以自研人工智能芯片为核心的计算系统提前备货。另外,公司在7月支付了2018年欧盟反垄断罚款及相关利息,共计52亿美元。这两项支出都压低了当季现金流;罚款付款也已在上一季度监管文件中披露。[6][7]
备货与自建数据中心的开支,回收路径并不相同。按管理层说明,这些计算系统先签订客户合同,再采购、组装形成存货,交付和开票后才陆续回收现金。谷歌云负责人托马斯·库里安还表示,这些系统存货对应的是已签合同。合同并不意味着现金已经到账,但也不能把这些备货直接等同于没有客户的盲目扩建。[6]
更持久的压力来自投资规模。公司维持今年1950亿至2050亿美元的资本开支指引,并预计2027年还将显著增加。新设备和机房投入使用后,购建支出还会按使用年限逐年计入成本,这就是折旧;能源和运维费用也会持续发生。
谷歌需要证明的,因而不只是有客户、有订单,还包括新增投入能以怎样的速度和回报率收回来。
云业务已在兑现,搜索和现金回报还要接力
把这份财报写成“人工智能投入只烧钱”,同样不符合数字。
第三季度谷歌云收入约307.1亿美元,同比增长103%;分部营业利润约111.2亿美元,营业利润率,即营业利润占收入的比例,从一年前的23.7%升至36.2%。人工智能基础设施、企业解决方案及自研计算系统销售,都在推动这项业务增长。[3]
这是谷歌人工智能商业化已经产生回报的一面。不过,云分部利润尚未扣除全部集团层面的共享人工智能研发支出,不能直接当作整个模型业务的利润。云收入也不能全部算成Carbon或某一个模型创造的收入。
这场反差更值得关注的地方在于,谷歌同时拥有模型、算力、云平台和搜索入口,但它们的进展并不按同一速度发生:模型可以两周迭代,广告机制和企业交付需要更长周期,数据中心投资的回收又更慢。
接下来,判断谷歌这轮投入的成色,可以沿着三条线继续看:新模型开放后,客户是否愿意持续付费;搜索查询增长能否逐渐转成收入增长;云业务和系统交付回款能否追上不断扩大的现金投入。
截至三季度末,Alphabet仍持有约2651亿美元现金、现金等价物及有价证券。[3] 眼下更值得关注的是,这笔巨额投入最终能赚回多少。新模型的榜单成绩提供了技术进展的证据,下一份商业答卷,还要靠收入、利润和现金流来完成。
参考资料
[1] MUSK E. Impressive:转发谷歌Gemini 4 Carbon发布信息[EB/OL]. (2026-10-28)[2026-10-29].
[2] KAVUKCUOGLU K. Gemini 4 Carbon: our next frontier model[EB/OL]. (2026-10-28)[2026-10-29].
[3] ALPHABET. Alphabet Announces Third Quarter 2026 Results[EB/OL]. (2026-10-28)[2026-10-29].
[4] WOO E. Google Shares Fall 10% as Growth in Search Revenue Slows[EB/OL]. The Wall Street Journal, 2026-10-28[2026-10-29].
[5] PICHAI S. Q3 2026 earnings call: Remarks from our CEO[EB/OL]. (2026-10-28)[2026-10-29].
[6] ALPHABET INVESTOR RELATIONS. Alphabet 2026 Q3 Earnings Call[EB/OL]. (2026-10-28)[2026-10-29].
[7] ALPHABET. Form 10-Q for the quarter ended June 30, 2026:Android反垄断事项及7月付款披露[EB/OL]. [2026-10-29].

智讯智库编辑部
关注:科技、财经、国际视野
邮箱:contact@infocase.world
最新发布
22999元起,苹果首款触屏笔记本来了:谁会为这块屏幕买单?
苹果首次为高端笔记本加入触控和双层自发光显示屏,中国区22999元起,11月6日发售。媒体短时上手显示,地图与剪辑操作更直接,抬臂疲劳和软件适配仍需观察。
 新闻
谷歌新模型获马斯克点赞,股价却盘后跌10%:市场在担心什么?
谷歌推出新一代人工智能模型,母公司三季度云收入增长103%,财报后股价却盘后下跌约10%。搜索变现效率、资本开支和现金回收节奏,解释了这场反差。
 新闻
AI开始撑起收入?微软第一财季Azure收入增长48%,自由现金流缩水但仍为正
Copilot超5万席位大客户数量增至上年8倍以上,Foundry收入超上年3倍。微软AI生意加速,自由现金流同比缩水27%,但仍为正。
 新闻
Anthropic冲刺上市:六图看清115.6亿美元单季收入与隐忧
单季营业利润转正、净亏损却逾663亿美元。六图对照招股书,拆解收入、客户、算力成本和治理结构。
 分析
GPT-7或打穿具身智能问题,模型自研价值何在?
外部模型重塑具身产业格局,机器人企业亟需重组研发分工、重算全周期成本、重估自研回报。
 分析
 报告