兆易创新Q3业绩爆发,存储芯片产品量价齐升
存储涨价已经在这份财报中兑现。接下来,兆易创新的增长将更多取决于产品交付量,以及售价与采购成本之间的差额。
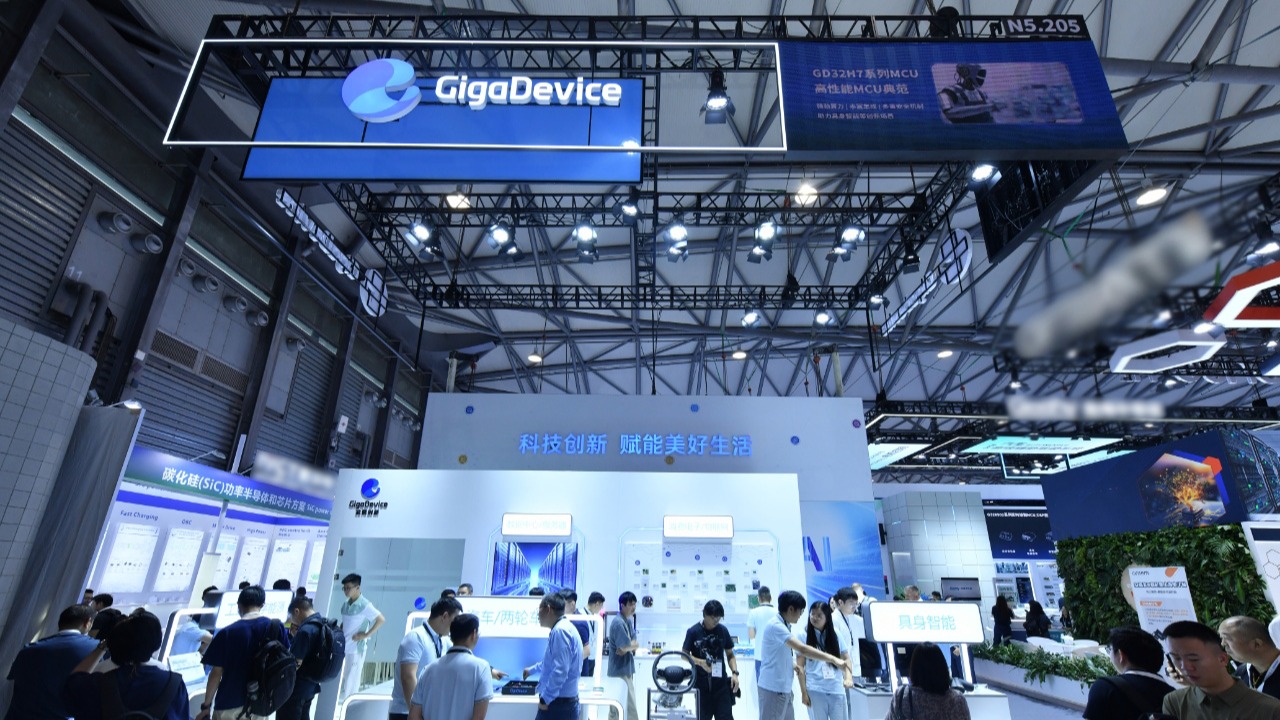
10月29日晚,兆易创新披露2026年第三季度报告:单季营业收入87.32亿元,同比增长225.65%;归母净利润42.09亿元,同比增长728.93%。前三季度,公司营收202.97亿元,归母净利润110.66亿元,分别同比增长197.11%和921.55%。[1]
存储供给紧张带来的量价齐升,正在持续转化为国产芯片公司的盈利。不过,三季度归母净利润环比下降约22%,同期扣非净利润却增长约31%。两项指标的背离,需要结合投资损益观察。
AI需求扩张,利基存储迎来供需双重利好
公司将业绩增长归因于存储芯片产品量价齐升,以及MCU等多条产品线出货增长。此前半年报已披露,利基型DRAM和SLC NAND Flash收入高速增长,MCU价格也自二季度开始温和上涨。[1][2]
AI对兆易创新的带动,同时体现在需求和供给两端。公司半年报指出,AI手机、AI PC、服务器和汽车座舱推动大容量NOR Flash需求增长;海外厂商加快向HBM、DDR5及高端3D NAND投入,部分利基型DRAM和2D NAND供给随之收缩。[2]
这使AI投资的受益范围延伸至更多传统存储产品。工业、网通、汽车等客户仍需稳定采购相关芯片,海外供应减少,为具备产品和交付能力的厂商带来订单机会。兆易创新通过扩大出货、改善售价承接需求,可以分享AI扩张带来的存储景气。
归母净利环比回落,主营盈利仍在增长
三季度,公司扣非净利润45.51亿元,同比增长814.39%,环比增长约31%,高于同期约18.35%的营收环比增幅,显示剔除非经常性损益后的盈利增长仍快于收入。[1][3]
归母净利润环比下降,主要受到非经常性损益变化影响。第三季度,这部分损益为负3.42亿元,其中金融资产公允价值变动及处置等损益为负3.53亿元;第二季度非经常性损益约为正19.2亿元。[3]
投资损益的季度波动拉低了归母净利润,但扣非利润继续增长,表明公司经营业务仍在改善。按披露数据计算,前三季度扣非净利润占归母净利润约85%,经营业务贡献了利润的大部分。
现金回收同步增长,备货支撑后续交付
前三季度,兆易创新经营活动现金流净额101.24亿元,同比增长463.81%,相当于同期归母净利润的约91%。利润增长伴随较强的现金回收,为采购备货和研发投入提供了资金支持。[1]
截至三季度末,公司存货62.92亿元,较上年末30.66亿元明显增加。公司在报告中将备货增加列为资产增长的原因之一。[1]供给偏紧时,备货有利于保障交付;随着库存扩大,公司也需要持续匹配客户订单与采购节奏,控制价格变化带来的库存风险。
存储涨价已经在这份财报中兑现。接下来,兆易创新的增长将更多取决于产品交付量,以及售价与采购成本之间的差额。AI需求扩张和海外厂商产品调整,提供了较好的外部条件;把供给缺口转化为持续采购的客户订单,将有助于公司在本轮涨价之外积累更稳定的收入。
参考资料
[1] 兆易创新科技集团股份有限公司. 2026年第三季度报告[EB/OL]. (2026-10-30)[2026-10-30].
[2] 兆易创新科技集团股份有限公司. 2026年半年度报告[EB/OL]. 巨潮资讯网, (2026-08-19)[2026-10-30].
[3] 王碧微. 证券投资公允价值变动转负,兆易创新Q3净利润环比下滑逾两成|财报解读[EB/OL]. 财联社, (2026-10-30)[2026-10-30].
李星宏
关注:科技/财经
邮箱:xinghong.li@infocase.world
最新发布
兆易创新Q3业绩爆发,存储芯片产品量价齐升
存储涨价已经在这份财报中兑现。接下来,兆易创新的增长将更多取决于产品交付量,以及售价与采购成本之间的差额。
 新闻
 新闻
宇树净利增270%,扣非却降近19%:这份三季报该怎么看?
宇树前三季度营收18.17亿元,净利增270.54%,扣非净利降18.78%。上年一次性股份支付费用与今年增加的研发投入,需要分开理解。
 新闻
Anthropic冲刺上市:六图看清115.6亿美元单季收入与隐忧
单季营业利润转正、净亏损却逾663亿美元。六图对照招股书,拆解收入、客户、算力成本和治理结构。
 分析
GPT-7或打穿具身智能问题,模型自研价值何在?
外部模型重塑具身产业格局,机器人企业亟需重组研发分工、重算全周期成本、重估自研回报。
 分析
 报告