AI支出翻倍,科技巨头大砍八成回购:股东回报降至15年低点
股票回购通过减少流通股本增厚EPS、托住估值,如今这层美化效应正在减弱,科技股在越来越高风险的算力投入中更难被“兜底”。
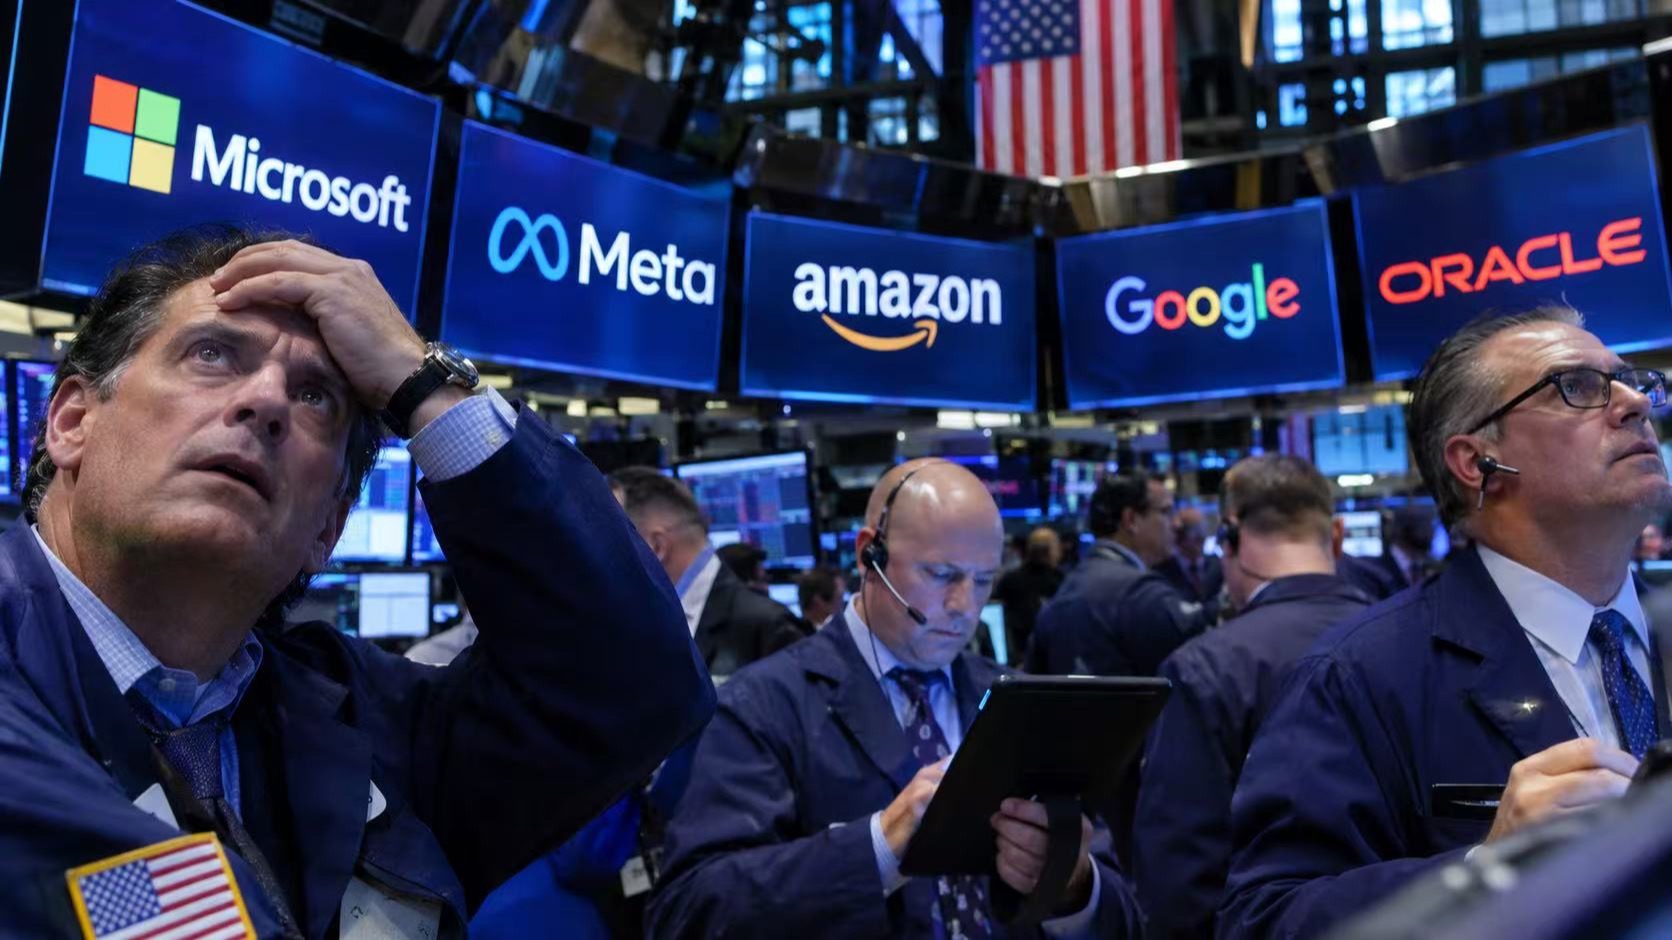
当地时间10月30日,路透社统计显示,AI资本开支正在明显挤压美国科技巨头的股东回报。
2026年前三季度,微软、Alphabet、亚马逊、Meta和甲骨文资本开支同比翻倍至5569亿美元;同期五家公司通过分红和回购返还股东的现金仅506亿美元,占经营现金流的9.3%,创至少15年新低,去年同期这一比例还是27.4%。[1][2]
为保住分红,回购被大砍八成。 前三季度,五家公司股息支出仍从339亿美元小幅增至370亿美元,但股票回购从818亿美元骤降至136亿美元,同比减少83%。Alphabet和Meta今年前三季度均未实施回购,而去年同期两家公司合计回购665亿美元;微软仍在回购,但单季规模也从57亿美元降至44亿美元。[1]
这意味着,支撑科技股多年的EPS“安全垫”正在变薄。
过去,科技巨头可以通过持续回购减少流通股本,在利润增速放缓时继续抬升每股收益。以Alphabet为例,2020年至2025年总股本累计减少9.5%,仅缩股效应每年就可增厚约2%的EPS。[1] 如今,这部分现金正越来越多地流向GPU、数据中心和电力基础设施。
科技巨头的现金流压力也开始显现。前三季度,五家公司经营现金流同比增长29%至5429亿美元,但资本开支已升至5569亿美元;合计自由现金流从去年同期1435亿美元盈余转为-140亿美元。[1] 为维持高强度投入,部分巨头开始增加外部融资,亚马逊单季发行长期债券481亿美元,Alphabet完成124亿美元售股和290亿美元发债。[1]
回购红利退潮后,市场对AI的要求会更直接:投入的钱,什么时候能赚回来?
微软已经初步展现出这一能力。2027财年第一财季,公司自由现金流仍达到186亿美元,Azure收入同比增长48%,Copilot大客户数量和Foundry平台收入继续增长。[3][4] 相比之下,Alphabet和Meta同期自由现金流分别降至-90.7亿美元和-21.2亿美元。[5][6]
未来科技股的定价重点,将从“回购还能增厚多少EPS”,转向AI收入增长、订单质量和现金回流速度。
参考资料
[1] 中国新闻网.《AI支出挤压分红,美国五大科技巨头股东回报比例跌至15年新低,回购规模削减83%》[EB/OL]. 2026-10-31.
[2] 新浪财经.《微软等五大科技巨头为AI开支大砍八成回购,股东回报比例创至少15年新低》[EB/OL]. 2026-10-31.
[3] MICROSOFT. Microsoft Announces First Quarter Results [EB/OL]. 2026-10-28.
[4] 财联社.《微软AI押注见效,Azure增速冲到48%》[N/OL]. 钛媒体,2026-10-30.
[5] ALPHABET. Q3 2026 Alphabet Earnings Release [EB/OL]. 2026-10-28.
[6] META. Q3 2026 Meta Earnings Release [EB/OL]. 2026-10-29.

许倍
关注:科技/财经
邮箱:bei.xu@infocase.world
最新发布
AI支出翻倍,科技巨头大砍八成回购:股东回报降至15年低点
股票回购通过减少流通股本增厚EPS、托住估值,如今这层美化效应正在减弱,科技股在越来越高风险的算力投入中更难被“兜底”。
 新闻
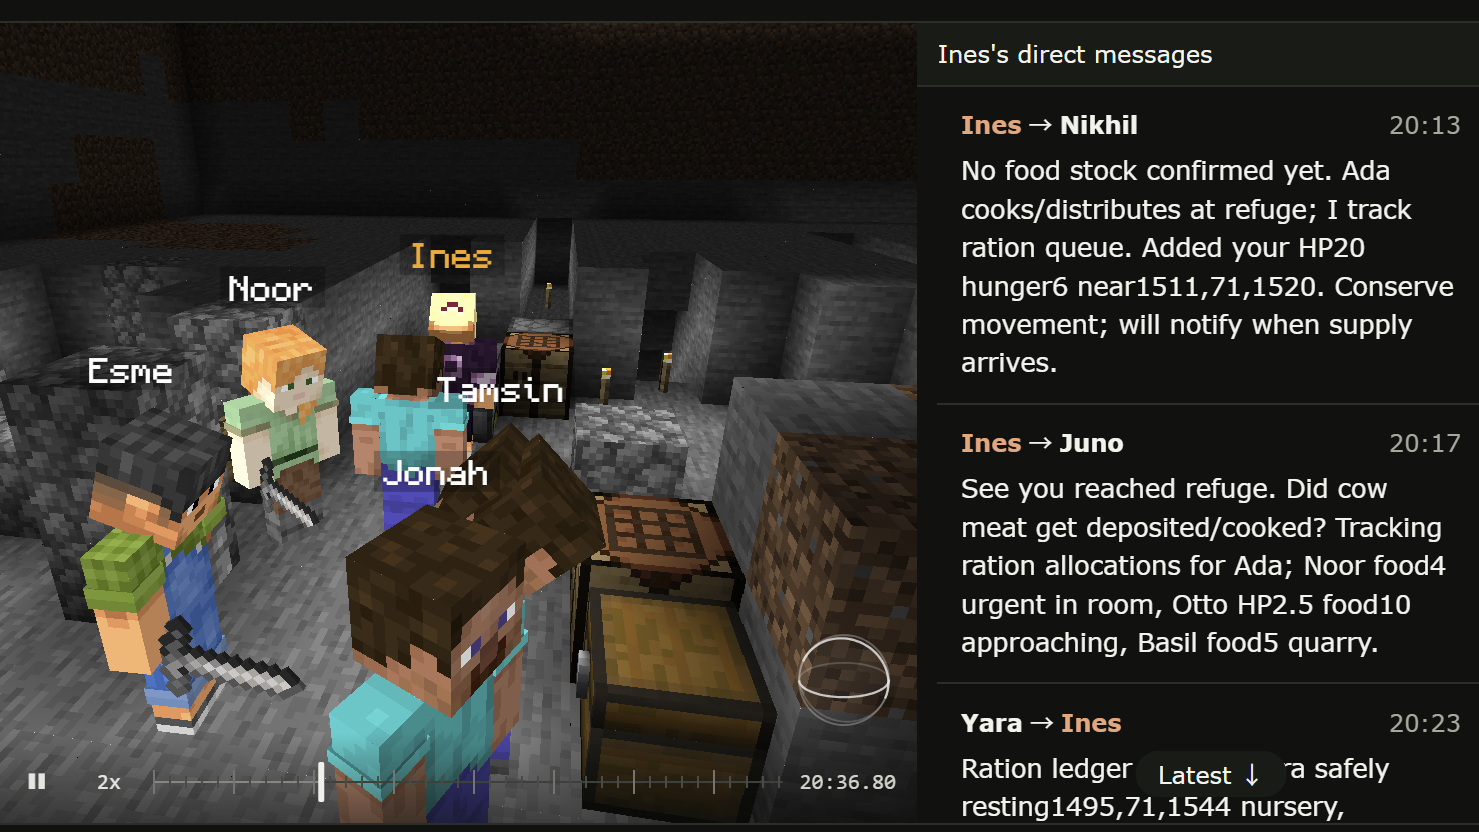
让50个AI建立文明,结果连施肥都要开会
AI能够自主分工、制定规则,却可能把大量时间消耗在沟通、审批和管理上,影响实际任务的执行。
 新闻
DeepSeek开源Super-agent原型:让AI接活,还能跨对话跟进
DeepSeek公开Super-agent研究原型,将接收工作、任务分派、后续反馈与权限规则纳入一套协作机制。
 新闻
Anthropic冲刺上市:六图看清115.6亿美元单季收入与隐忧
单季营业利润转正、净亏损却逾663亿美元。六图对照招股书,拆解收入、客户、算力成本和治理结构。
 分析
GPT-7或打穿具身智能问题,模型自研价值何在?
外部模型重塑具身产业格局,机器人企业亟需重组研发分工、重算全周期成本、重估自研回报。
 分析
 报告