收入预期下调、利润预期上调近15%,丰田把机器人提到公司直管
丰田下调全年收入预测,却将营业利润预测提高至3.9万亿日元,并增加回购授权。机器人业务将于2027年整合为公司直管组织,商业化仍需落地检验。
丰田对全年收入的判断更保守了,对赚钱能力的判断却更乐观。
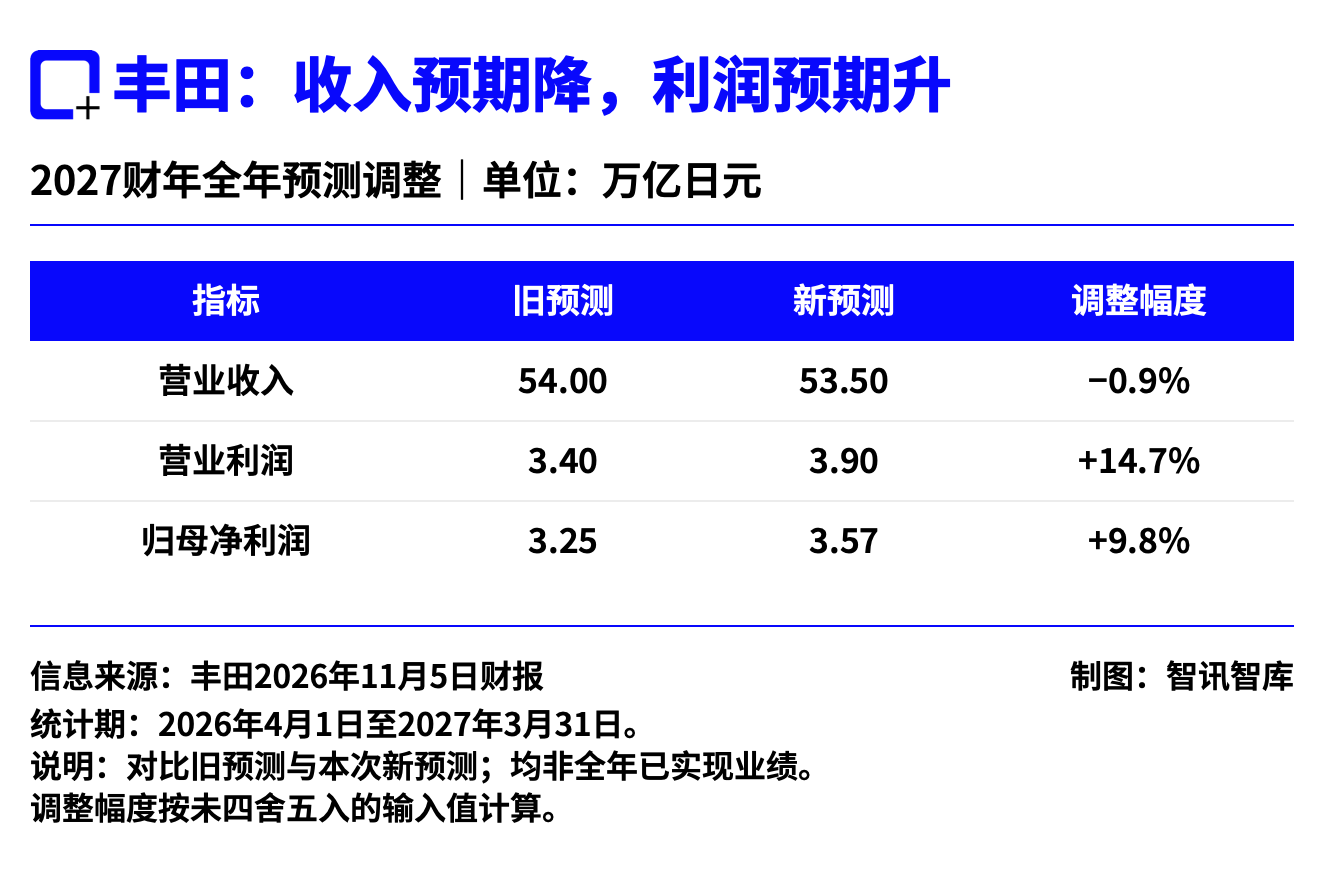
11月5日,丰田将截至2027年3月底财年的营业收入预测,从54万亿日元下调至53.5万亿日元;与此同时,营业利润预测由3.4万亿日元提高至3.9万亿日元,上调约14.7%。归属于丰田股东的净利润预测,也从3.25万亿日元升至3.57万亿日元。[1]
同一天,丰田宣布新设公司直管的机器人组织,并增加股票回购授权,即允许公司买回自身股票的额度。当前汽车业务的盈利改善、股东回报和未来业务投入,出现在同一份经营安排中,但它们有着不同的兑现时间。
收入少一点,为什么还能多赚?
营业利润衡量的是主要经营活动留下多少收益。收入规模之外,成本、产品结构、价格和服务业务,都会影响这一结果。
丰田在最新预测说明中,提到了关税相关成本降低、经营改善,以及汽车销售之外的服务收益扩展。[1] 这类收益覆盖维修、零部件、金融等业务,汽车交付之后与客户的持续关系,也能继续产生收入。
不过,利润改善也受到汇率帮助。官方资料显示,2026年4月至9月,丰田营业收入约26.96万亿日元,同比增长9.5%;营业利润约2.19万亿日元,同比增长9.2%。其中,汇率变化带来约6850亿日元的营业利润正向影响,超过同期约1854亿日元的营业利润净增额。[1]
这组数字的含义是,汇率顺风帮助抵消了其他经营压力,不能把利润增量全部理解为工厂效率提升或卖车能力增强。
丰田和雷克萨斯同期的普通混合动力车零售销量约245万辆,同比增长8.3%。[1] 这类车型同时使用发动机与电机、通常无需外接充电,仍是丰田当前产品需求的重要支撑。
预测上调也要分清比较对象。全年营业利润3.9万亿日元,相比上财年实际值约增长3.6%;全年归属于丰田股东的净利润3.57万亿日元,则仍低于上财年的约3.85万亿日元。[1] “上调近15%”指对原营业利润预测的修订,不是所有利润指标都同比增长近15%。
机器人从分散探索,进入公司直管
比单个财务数字更长远的变化,是丰田将机器人业务放到了新的组织位置。
根据11月5日公布的调整方案,丰田将于2027年1月1日新设公司级的丰田机器人业务组织(Toyota Robotics),由首席生产官志贺武文兼任负责人,整合分散在公司内部的机器人专业能力、人员和职能。[2]
这是内部组织安排,公告并没有把它描述为一家新设的独立机器人公司。
丰田表示,新组织将与开发部门紧密合作,从制造现场的实际问题与需求出发,推动机器人实用化、商业化和现场部署。[2] 公司在经营资料中进一步提出,先从内部需求切入,再向其他行业和领域扩展。[1]
这一顺序有其现实基础:汽车工厂本身就是机器人使用场景。它既能提供任务,也能检验节拍、稳定性、维护和安全要求。与外部客户相比,公司内部更容易协调试验条件,但仍需证明机器人能持续创造超过部署成本的价值。
组织整合有机会减少研究与应用之间的衔接阻力,却不能代替商业化结果。公告没有披露这项调整对应的机器人收入、投资规模或明确盈利时间表。
增加回购授权,仍要与未来投入一起看
丰田同时把本财年的股票回购额度增加3000亿日元,至1.3万亿日元,并维持全年每股100日元的股息预测。[1] 回购额度是允许执行的上限,不代表相关股票已经全部买回。
对投资者而言,回购和分红提供的是资本回报安排;机器人投入则需要更长时间验证。丰田接下来既要守住汽车业务的盈利基础,也要把工厂积累的技术变成可复制的新业务。
这份财报里最值得继续观察的,是利润改善有多少能够摆脱汇率顺风而持续,以及新设机器人组织能否交出可衡量的现场部署成果。两者共同决定,今天留下的经营收益,能否支持下一阶段的增长。
参考资料
[1] 丰田汽车公司. 2027财年第二季度财务业绩及半年度财务摘要[EB/OL]. 2026-11-05[2026-11-05].
[2] 丰田汽车公司. 关于组织架构及高管、专业管理人员调整的公告[EB/OL]. 2026-11-05[2026-11-05].

智讯智库编辑部
关注:科技、财经、国际视野
邮箱:contact@infocase.world
最新发布
Claude开始读银行账单:能查钱花在哪,却不能替你转账
Anthropic在美国推出个人财务测试版,以只读方式连接用户选择的账户。它能解释收支和异常费用,但不能转账或投资,数据范围与隐私设置也有明确边界。
 新闻
OpenAI发布安全模型,验证948处系统漏洞:修补跟得上吗?
OpenAI发布GPT-6 Cyber,先向部分获批客户开放。其支撑的Linux研究验证948处本地提权漏洞,同时凸显人工审核、补丁整合与部署的瓶颈。
 新闻
给AI一台云端iPhone:ALI Remote尝试打通手机App操作
ALI Remote提供真实iPhone云服务,并将MCP列入能力。公开发布帖介绍了AI调用截图、点击和输入的方式,但跨应用可靠性与授权机制仍需实际检验。
 新闻
大模型时代,谁会成为那部不肯换掉的“iPhone”?
AI排行榜上的冠军会换,用户每天使用的产品却未必换。大模型的下一场竞争,不仅仅是谁的模型更强,而是把一次使用变成习惯。
 分析
零跑超10万、小鹏小米超5万,为什么国内新能源车市仍承压?
零跑交付超10万辆、小鹏创交付新高,小米交付超5万辆,国内新能源零售阶段数据却仍下滑。海外交付、集团品牌结构与经营质量,解释了这张成绩单的三层差异。
 分析
 报告