零跑超10万、小鹏小米超5万,为什么国内新能源车市仍承压?
零跑交付超10万辆、小鹏创交付新高,小米交付超5万辆,国内新能源零售阶段数据却仍下滑。海外交付、集团品牌结构与经营质量,解释了这张成绩单的三层差异。
同一个10月,零跑全球交付超过10万辆,小鹏和小米站上5万辆;另一边,国内新能源乘用车前25天的零售量,却比去年同期少了13%。
热闹的交付海报,为什么会与承压的车市同时出现?
答案藏在总数下面:车卖到了哪里,增长来自哪个品牌,以及多卖出去的车能否带来更多利润。这些差别,决定了我们该如何理解这轮竞争。
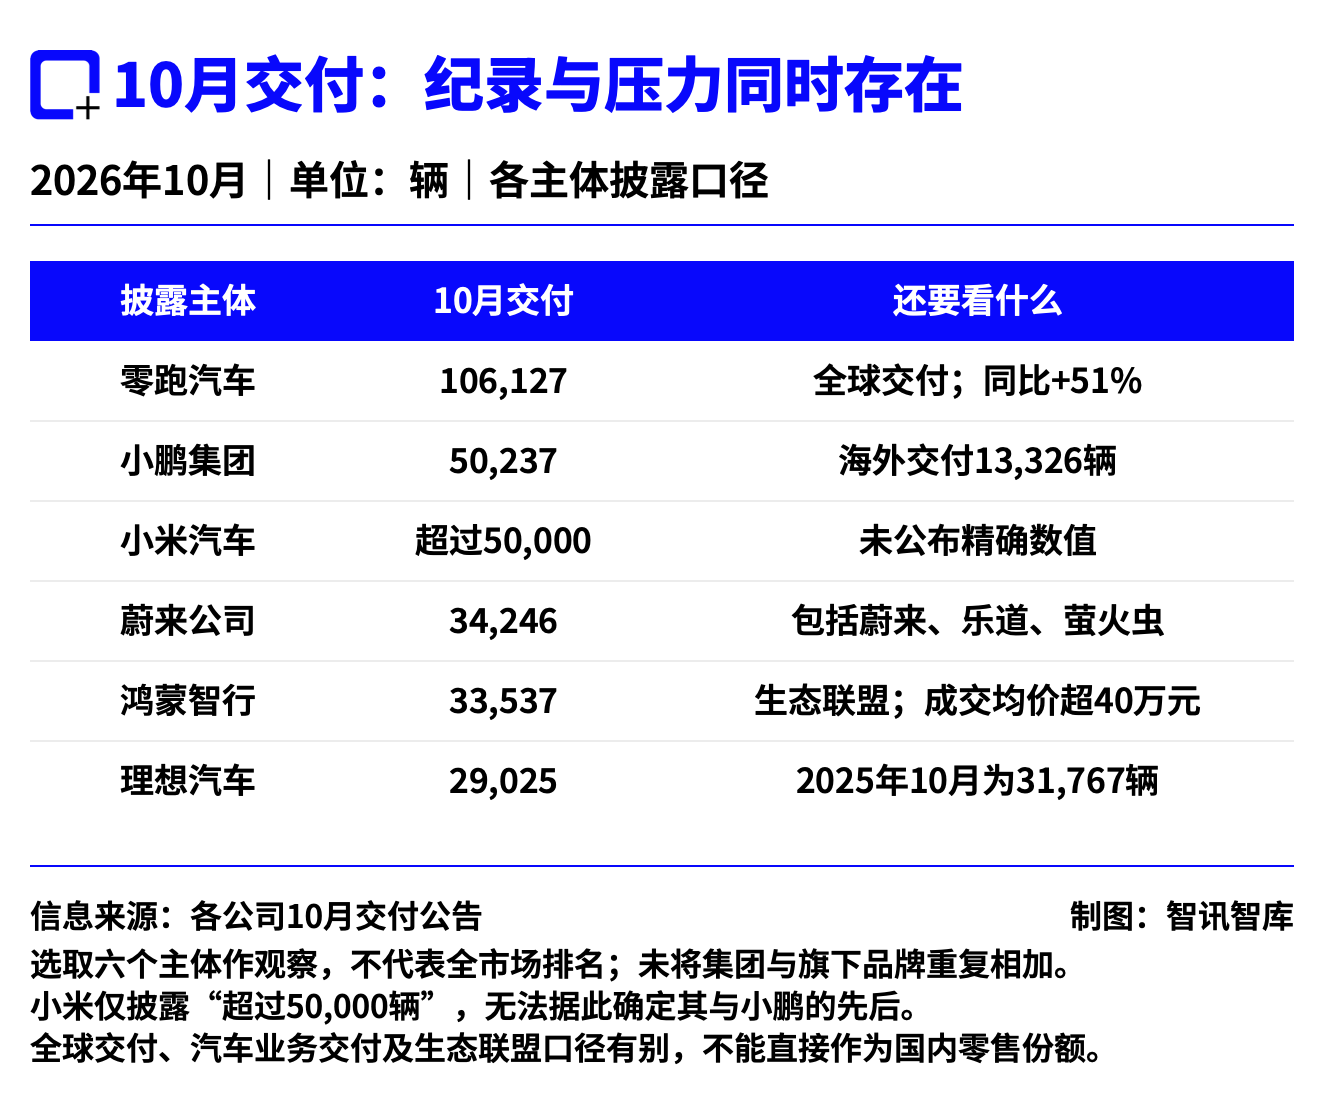
11月初公布的10月成绩单显示,零跑全球交付106,127辆;小鹏交付50,237辆,创单月新高;小米宣布交付超过50,000辆。与此同时,蔚来公司交付34,246辆,较9月回落;鸿蒙智行、理想分别交付33,537辆和29,025辆。[1-6]
把它们放进同一张榜单容易,给出一个“全行业都热起来了”或“新势力都卖不动了”的判断,却都过于简单。
国内市场的压力,不能被全球交付冲淡
先看车企战报之外的市场。
乘联分会公布,10月1—25日,全国新能源乘用车零售75.3万辆,同比下降13%;同期新能源乘用车厂家批发100.8万辆,同比增长3%。同期全部乘用车零售114.5万辆,同比下降26%,新能源零售渗透率为65.7%。[7]
零售更接近终端消费者购车,厂家批发则包括厂商向渠道等环节销售,统计中也包含出口。两者处在不同环节,不能混为一谈。
这组数据说明,新能源车在国内新车销售中的占比已经很高,但绝对零售量仍然可能下降。渗透率衡量的是“每卖出100辆新车,有多少辆是新能源车”,分母缩小,占比高与销量下滑完全可以同时发生。
这里使用的是前25天的阶段数据,不能当成10月全月终值。不过,它足以提醒我们:几家公司的全球交付创纪录,不能直接证明国内市场普遍回暖。
对车企来说,新增交付可能来自海外,也可能来自国内品牌之间的份额变化。具体是哪一种,必须继续拆开。
小鹏的5万辆,已有四分之一交付海外
小鹏10月交付50,237辆,同比增长20%、环比增长22%。其中海外交付13,326辆,同比增长166%,占总交付约26.5%。[2]
也就是说,每四辆小鹏新车中,约有一辆交付海外。海外增速明显高于公司总交付增速,已是理解这份成绩单的重要部分。
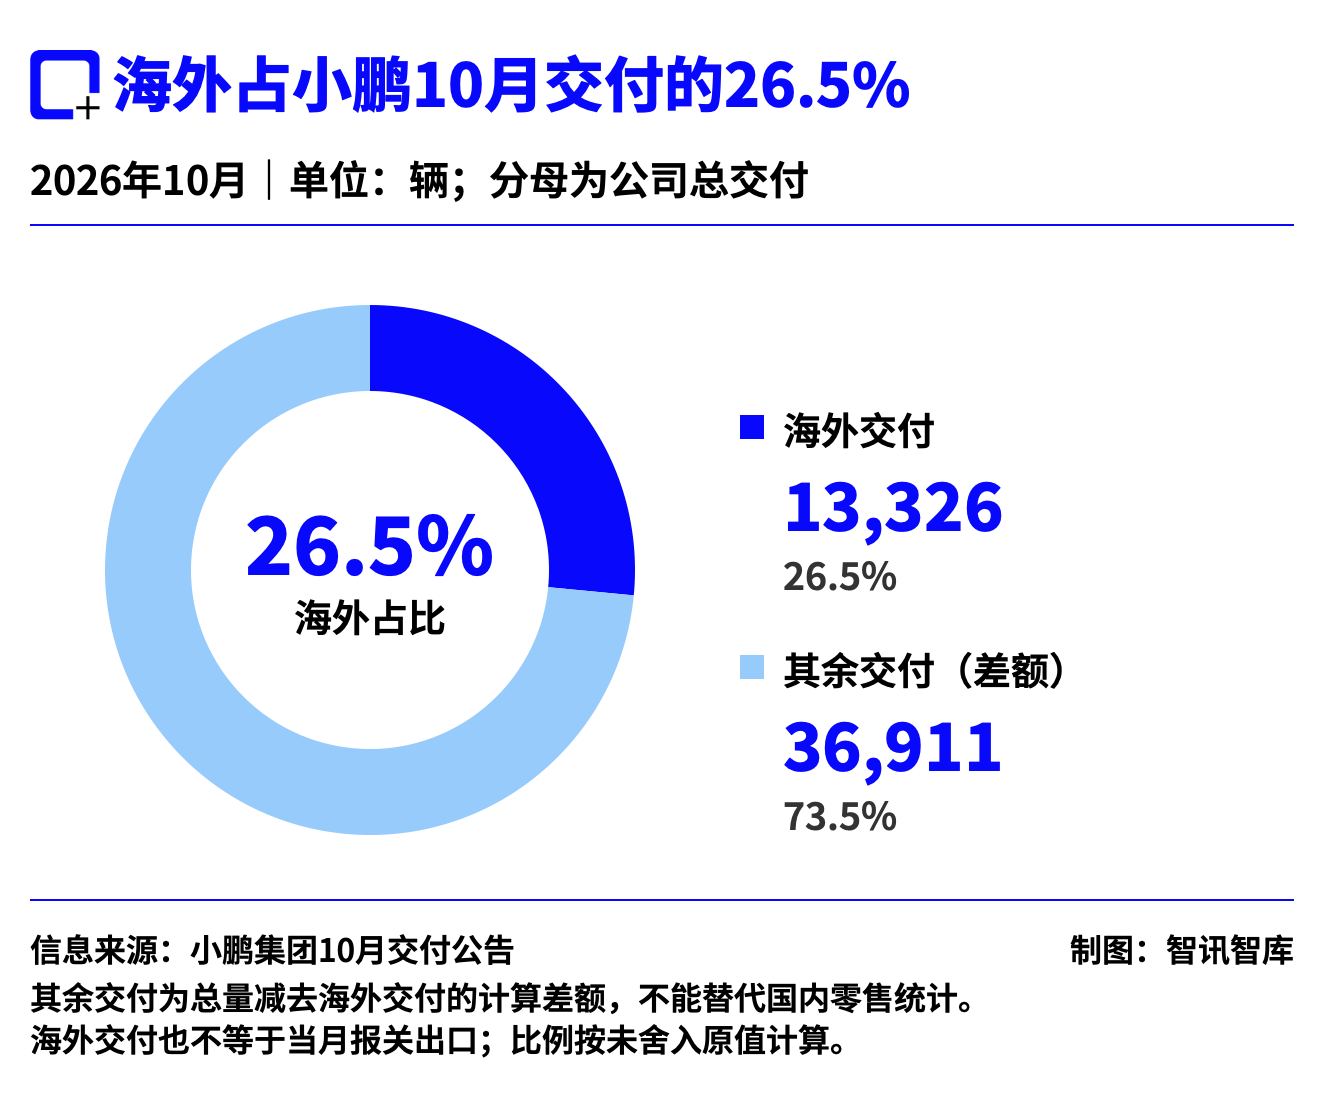
用总交付扣除海外交付,剩余36,911辆。这个差额可以帮助理解公司交付结构,但不能直接替代乘联分会的国内零售统计;海外交付也不能与当月报关出口量画等号。
这改变了竞争的观察方式。一家中国车企可以通过拓展海外市场扩大销量,即使国内需求仍有压力;反过来,只拿全球交付量比较国内消费者更偏爱谁,也容易得出错误结论。
新车节奏同样要分清。小鹏公告明确,10月上市的L05定于11月1日开始交付,因此10月的交付纪录不能归功于这款新车的规模交付。[2]
接下来,海外增长能否持续、能否转化为收益,比“破5万”这个整数更值得关注。海外售价、物流、税费与当地渠道投入,都会影响收入如何变成利润;交付数字本身回答不了这些问题。
零跑则展示了另一种规模:10月全球交付106,127辆,连续四个月超过10万辆。不过,与9月的105,656辆相比,10月增加471辆,环比增长约0.45%。稳定在高位与单月继续快速扩张,是两种不同的经营状态,不能因为“超10万”的成绩就忽略增量的大小。[1][8]
海外扩张也在改变生产布局。10月16日,零跑与斯泰兰蒂斯集团(Stellantis)宣布,B10在西班牙萨拉戈萨工厂正式启动量产。[9] 对零跑而言,海外业务已延伸到当地制造。生产靠近销售市场,有机会调整运输与供给安排,也需要当地供应链和渠道协同;最终能否改善收益,仍要看实际经营结果。
蔚来的回落,主要发生在哪个品牌?
看蔚来,另一个容易被总数遮住的差别出现了:公司与品牌并不是同一个统计对象。
蔚来公司包括蔚来、乐道和萤火虫三个品牌。10月合计交付34,246辆,较9月的37,408辆减少3,162辆,环比下降约8.5%。[4][10]
把变化拆开看:
蔚来品牌减少3,193辆,乐道减少380辆,萤火虫则增加411辆。三项相抵,恰好得到公司整体减少的3,162辆。

这意味着,本次环比回落主要发生在蔚来品牌,三个品牌并没有同步下降。萤火虫的增长还抵消了部分降幅。
时间拉长,结论又有所不同:今年前10个月,蔚来公司累计交付334,547辆,同比增长38.5%。单月回落与年内累计增长,同时存在。[4]
因此,判断蔚来的经营变化,既要看公司总量,也要看各品牌能否持续贡献销量。把一张月度海报直接解释为整个多品牌战略成功或失败,都缺少足够依据。
销量、价格与利润,需要三张成绩单
鸿蒙智行的10月公告,同时给出了33,537辆交付与全系成交均价超过40万元两个信息。[5]
两者描述的是不同侧面。成交均价受不同价位车型的销售占比影响,不能据此认定每款车都涨价,也不能直接推导公司利润提高。况且,鸿蒙智行是生态联盟口径,与单一公司的交付、收入和利润之间还隔着不同的业务主体。
理想10月交付29,025辆,较2025年10月的31,767辆下降约8.6%。公司还在当月推出了2026款i6。[6][11] 新车发布值得关注,但仅凭发布日期和总交付量,无法判断多少变化来自需求、多少来自产品切换或供应节奏。
这也是理解整张10月成绩单的关键:销量告诉我们规模,车型与成交价格帮助理解收入结构,毛利率和现金流才进一步回答增长的质量。毛利率看每100元收入扣除相应产品或服务成本后,还剩多少;现金流看实际资金的流入流出。
规模扩大,有机会摊薄单车承担的工厂等固定成本;促销优惠、产品组合变化和渠道投入,也可能抵消这种收益。把更多车交到用户手里,是经营成果的一部分,尚不能替代利润与现金流的检验。
下一轮竞争,看增量从哪里来、能否留得住
10月这份成绩单,至少呈现了三层分化:国内零售与厂家批发走势不同,公司全球交付与国内市场需求不同,同一家公司旗下品牌的表现也不同。
接下来值得追踪的,是三个更具体的问题:海外交付能否连续增长,新车型能否在开始交付后形成稳定增量,以及销量扩大之后毛利率和现金流如何变化。
对消费者,交付规模提供了观察品牌运营的一条线索,服务能力和具体产品体验仍要单独判断;对产业观察者,月度纪录更适合作为追问的起点。
谁多交了车,只回答了第一层问题。车卖到了哪里,增长能持续多久,最后留下多少收益,才决定这轮竞争的分量。
参考资料
[1] 零跑汽车. 零跑汽车公布10月全球交付量[EB/OL]. 2026-11-01.
[2] XPENG. XPENG Announces Vehicle Delivery Results for October 2026[EB/OL]. 2026-10-31.
[3] 卢伟冰. 2026年10月小米汽车交付量超过50000台[EB/OL]. 2026-11-01.
[4] NIO. NIO Inc. Achieves 38.5% YoY, with 334,547 Deliveries in First 10 Months of 2026[EB/OL]. 2026-11-01.
[5] 鸿蒙智行. 2026年10月交付33537台[EB/OL]. 2026-11-01.
[6] LI AUTO. Li Auto Inc. October 2026 Delivery Update[EB/OL]. 2026-11-01.
[7] 中国汽车流通协会乘用车市场信息联席分会. 车市扫描(20261019—1025)[EB/OL]. 2026-10-28.
[8] LEAPMOTOR. Leapmotor Strengthens Global Leadership with 105.656 September Deliveries and a Record 310.052 Vehicles in Quarter 3 2026[EB/OL]. 2026-10-02.
[9] STELLANTIS, LEAPMOTOR. Stellantis and Leapmotor officially start B10 production in Zaragoza, turning their alliance into a European industrial reality[EB/OL]. 2026-10-16.
[10] NIO. NIO Inc. Delivers a Record High of 300,301 Vehicles in the First Three Quarters, Up 49.2% YoY[EB/OL]. 2026-10-01.
[11] LI AUTO. Li Auto Inc. Announces Unaudited Third Quarter 2025 Financial Results[EB/OL]. 2025-11-26.

智讯智库编辑部
关注:科技、财经、国际视野
邮箱:contact@infocase.world
最新发布
香港经济增速升至5.2%,高盛上调全年预测:出口成为重要推力
三季度经济预先估计同比增长5.2%;据汇港通讯,高盛上调今明两年预测,贸易强势与本地消费增速存在差异。
 新闻
百胜中国一季净增692家店:同店销售降3%,为何还在加速扩张?
三季度收入34.77亿美元、经营利润增13%;剔除汇率后收入增2%,扩店、客单变化和费用调整共同影响业绩。
 新闻
24家券商确认中标,央行1000亿元互换便利如何变成股票买盘?
31家机构投标,财联社确认24家券商中标;8家已披露额度合计412亿元,操作额度与实际买入进度需分别观察。
 新闻
零跑超10万、小鹏小米超5万,为什么国内新能源车市仍承压?
零跑交付超10万辆、小鹏创交付新高,小米交付超5万辆,国内新能源零售阶段数据却仍下滑。海外交付、集团品牌结构与经营质量,解释了这张成绩单的三层差异。
 分析
Anthropic加两句话,能挡住AI克隆游戏吗?
Claude Code收紧复刻特定游戏的请求,独立工作室则计划缩小公开测试范围。结合GDC调查与Steam规则,分析工具、平台和原创团队各自能解决什么。
 分析
 报告