百胜中国一季净增692家店:同店销售降3%,为何还在加速扩张?
三季度收入34.77亿美元、经营利润增13%;剔除汇率后收入增2%,扩店、客单变化和费用调整共同影响业绩。
老店销售额下降,餐饮公司却在加快开新店。这组看似矛盾的信号,同时出现在肯德基中国运营商百胜中国的最新财报里。
11月3日,百胜中国公布未经审计的2026年第三季度业绩:收入34.77亿美元,同比增长8%;经营利润4.51亿美元,增长13%;单季净新增692家门店,创季度纪录。公司将全年净新增门店目标提高至超过2400家,年末门店总数目标超过20500家。
与此同时,同店销售额同比下降3%。剔除汇率折算影响后,总收入增幅为2%。理解这家餐饮巨头的增长,必须把扩店、老店表现和汇率影响拆开看。
客人多了,每笔订单未必花得更多
同店销售,主要用来比较可比门店今年与去年同期的销售表现,减少新开店对观察结果的干扰。百胜中国第三季度同店交易量增长3%,同店销售额却只有去年同期的97%。
肯德基的情况更直观:同店交易量增长3%,平均客单价下降5%,同店销售额下降3%。这些指标按各自口径计算并取整,不宜用两个增速简单相加来还原精确销售变化。
这意味着,更多交易并没有全部转化为更高的单店收入。公司称,单人用餐、小额订单等新消费场景带来增量,同时去年的外卖平台补贴形成较高比较基数,8月恶劣天气也影响了同店表现。
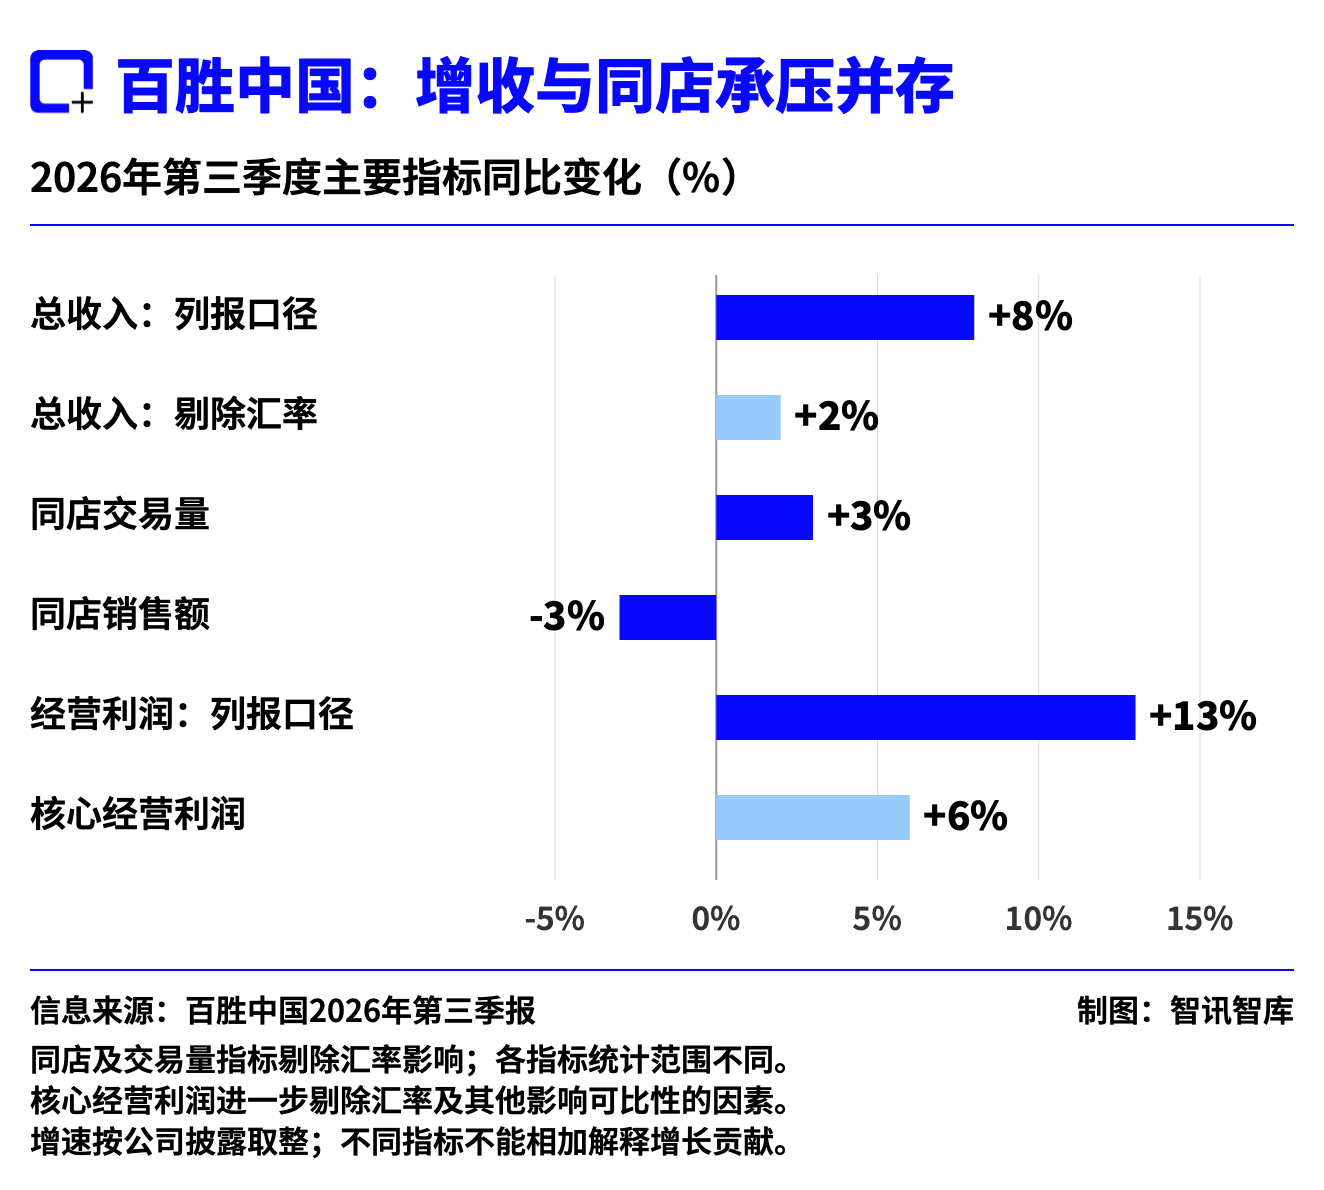
美元报表还有一层汇率影响。收入增长8%是财报列报增幅,剔除汇率后增长2%;经营利润增长13%,按公司剔除汇率及其他影响可比性因素后的“核心经营利润”口径,增幅为6%。两组数字分别回答不同问题,不能全部归结为消费者需求同步变强。
同店承压,为何还要开更多店
公司给出的扩张路径包含更多加盟店和不同大小、不同定位的店型。当季净新增692家门店中,44%由加盟商开出;截至9月底,公司门店总数19989家,其中加盟店占19%。两个比例的分母不同。
业绩演示资料显示,2026年前九个月新开门店的平均资本支出,肯德基约为每店110万元人民币,必胜客约为80万元;2025年同期分别约为130万至140万元、100万至110万元。资本支出是开店投入的一部分,并非经营一间店的全部成本。
降低新店投入,再通过加盟扩大覆盖,能够减轻公司自身扩张所需的资金压力,也有机会进入原先覆盖不足的城镇。但它不能自动解决单店销售下滑:新店仍需要足够订单,加盟商也需要能够持续经营的回报。
利润增长,靠的不止是销售
百胜中国本季经营利润率为13%,同比提高0.5个百分点,连续第10个季度提升。
公司将餐厅利润率改善归因于运营简化、部分大宗商品价格有利变化等因素,必胜客品牌许可费节省也有贡献。百胜中国在8月完成收购必胜客中国内地品牌,相关费用变化因此需要与销售增长分开理解。
成本优化抵消了一部分低价产品、外卖占比增加等压力,但这些因素的持续性各不相同。采购价格有周期变化,经营效率需要长期维持,品牌费用调整也不能每年重复产生同样的新增收益。
这份财报呈现的,是一家企业在同店承压时,通过扩张、产品和店型调整、成本控制维持增长的努力。接下来值得看的是,新店能否带来足够回报,老店销售能否企稳,以及剔除汇率后的增长能否继续改善。 单靠门店总数增加,还不能回答这些问题。
参考资料
[1] Yum China Holdings, Inc. Yum China Reports Third Quarter 2026 Results[EB/OL]. 2026-11-03.
[2] 百胜中国控股有限公司. 2026年第三季度业绩演示资料[R/OL]. 2026-11-03.

智讯智库编辑部
关注:科技、财经、国际视野
邮箱:contact@infocase.world
最新发布
香港经济增速升至5.2%,高盛上调全年预测:出口成为重要推力
三季度经济预先估计同比增长5.2%;据汇港通讯,高盛上调今明两年预测,贸易强势与本地消费增速存在差异。
 新闻
百胜中国一季净增692家店:同店销售降3%,为何还在加速扩张?
三季度收入34.77亿美元、经营利润增13%;剔除汇率后收入增2%,扩店、客单变化和费用调整共同影响业绩。
 新闻
24家券商确认中标,央行1000亿元互换便利如何变成股票买盘?
31家机构投标,财联社确认24家券商中标;8家已披露额度合计412亿元,操作额度与实际买入进度需分别观察。
 新闻
零跑超10万、小鹏小米超5万,为什么国内新能源车市仍承压?
零跑交付超10万辆、小鹏创交付新高,小米交付超5万辆,国内新能源零售阶段数据却仍下滑。海外交付、集团品牌结构与经营质量,解释了这张成绩单的三层差异。
 分析
Anthropic加两句话,能挡住AI克隆游戏吗?
Claude Code收紧复刻特定游戏的请求,独立工作室则计划缩小公开测试范围。结合GDC调查与Steam规则,分析工具、平台和原创团队各自能解决什么。
 分析
 报告