港交所前三季赚154亿港元,商品与互联互通业务带来支撑
港交所前三季度股东应占溢利154.27亿港元,同比增长15%;第三季度利润48.59亿港元,同比降1%,商品及北向交易等收入提供支撑。
股票成交转淡时,一家交易所还能从哪些地方赚钱?港交所最新业绩,把现货交易、跨境互联互通、商品和投资收入之间的关系展示得很清楚。
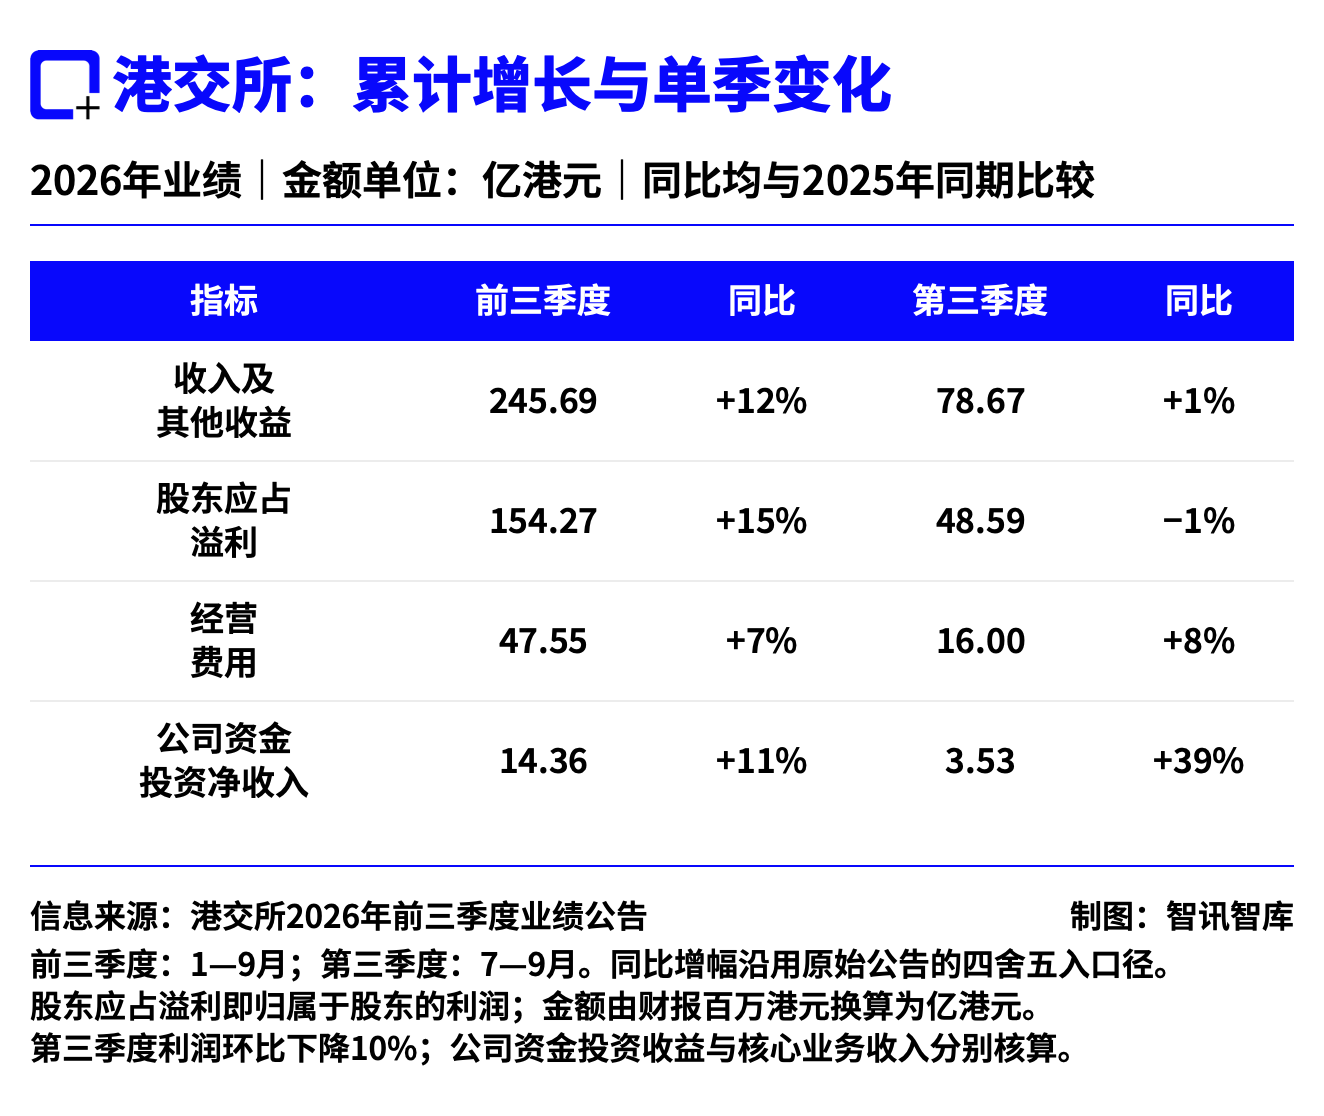
港交所11月6日公布,2026年前三季度收入及其他收益为245.69亿港元,同比增长12%;股东应占溢利,即归属于股东的利润,为154.27亿港元,同比增长15%。两项均创同期新高。[1]
单看第三季度,收入及其他收益78.67亿港元,同比增长1%;股东应占溢利48.59亿港元,同比下降1%,较创纪录的第二季度下降10%。这组变化说明,前三季度的累计增长与近期交易降温,需要放在各自期间观察。
港股现货降温,北向和商品交易提供增量
第三季度,港股市场日均成交额为2542亿港元,同比下降11%;内地投资者通过互联互通买卖港股的南向交易,日均成交额1073亿港元,同比下降30%。南向交易属于港股市场日均成交额的组成部分。
与此同时,通过香港渠道交易内地股票的北向互联互通,日均成交额3097亿元人民币,同比增长15%;伦敦金属交易所金属合约的收费日均成交量约74.2万手,同比增长12%。这两项指标分别以人民币金额和合约手数计量。
按港交所解释,港股现货与南向交易带来的交易、结算费下降,以及保证金投资净收入减少,大体被商品市场、北向交易和上市费的增长抵消。核心业务收入因此基本持平。
这也是交易所业务结构的价值所在:股票、跨境交易与商品市场各有参与者和交易需求,给集团提供了多条收费来源。某一市场的成交变化,会通过不同业务的费率、结算和资金安排传导到收入。
投资收益增加,人员与技术开支也在上升
第三季度,公司资金的投资净收入为3.53亿港元,同比增长39%,推动整体收入及其他收益小幅增长。经营费用为16亿港元,同比增长8%,主要来自人员和信息技术成本增加。
费用增长快于收入,是理解当季利润略有下降的重要背景。与第二季度相比,利润回落还受到交易活动降温,以及第二季度曾确认非经常性估值收益等因素影响。
看前三季度的分部数据,商品业务收入及其他收益约29.08亿港元,去年同期为22.75亿港元;数据及连接业务由16.68亿港元增至18.35亿港元。相应增长让集团的收入来源更加多元。[1-2]
商品业务贡献了多少增量?
按分部金额计算,前三季度商品业务收入及其他收益增加6.33亿港元,约占集团同期收入增量27.18亿港元的23%。这一比例衡量收入增量,尚未扣除各分部费用。
第三季度则显示了成本的影响:收入同比增加1%,人员和技术等因素推动经营费用增加8%,股东应占利润小幅回落。多资产业务已为收入提供支撑,利润增长还需要新增收费覆盖相应投入。
参考资料
[1] Hong Kong Exchanges and Clearing Limited. Quarterly Results for the Nine Months Ended 30 September 2026[R]. 2026-11-06.
[2] Hong Kong Exchanges and Clearing Limited. 2026 Q3 Results Presentation[R]. 2026-11-06.

智讯智库编辑部
关注:科技、财经、国际视野
邮箱:contact@infocase.world
最新发布
港交所前三季赚154亿港元,商品与互联互通业务带来支撑
港交所前三季度股东应占溢利154.27亿港元,同比增长15%;第三季度利润48.59亿港元,同比降1%,商品及北向交易等收入提供支撑。
 新闻
AI数据中心的电网账单谁付?OpenAI承诺自担新增成本
OpenAI发布社区承诺及算力园区政策蓝图,未来自有自营园区将承担供电及新增电网成本,并披露用水、噪声和就业等信息。
 新闻
美国议员拟设“人工智能部”,超级智能禁令提案写了什么?
桑德斯与卡萨尔提出的法案拟设新的联邦AI监管部门,暂停部分先进AI开发并禁止超级智能活动。众议院版本公开记录显示已转交委员会。
 新闻
马斯克谈逾万亿美元芯片厂、机器人出租:62分钟访谈解读
从芯片制造、电力和数据中心,到机器人与星链,马斯克试图把AI需求接入同一套工业体系。巨额目标背后的成本、口径与执行条件同样值得拆解。
 分析
大模型时代,谁会成为那部不肯换掉的“iPhone”?
AI排行榜上的冠军会换,用户每天使用的产品却未必换。大模型的下一场竞争,不仅仅是谁的模型更强,而是把一次使用变成习惯。
 分析
 报告