AI的万亿账单,谁在垫钱?甲骨文200亿美元融资背后的资金链
从微软经营回款、甲骨文股债融资,到Anthropic的设备融资,拆解AI投入的三条资金路径,以及股东、债权人与客户分别承担什么。
AI的账单越来越大,谁来先垫钱?甲骨文最新一轮融资,把这个问题摆到了股东和债权人面前:公司一边卖出新股票,一边发行长期债券,计划从资本市场筹集约200亿美元。
美国当地时间11月2日晚,甲骨文公告,将以每股116美元发行约8621万股普通股,预计净募资约99亿美元;同时定价100亿美元债券。两项交易预计11月4日交割,仍须满足惯常交割条件。[1]
就在香港举行的国际金融领袖投资峰会上,摩根士丹利首席执行官泰德·皮克预计,未来十年AI资本支出——用于机房、设备等长期资产的投入——可能达到10万亿至15万亿美元。[2] 同场合,国家金融监督管理总局副局长肖远企则提醒,资本过度集中于科技和龙头企业,可能增加借钱扩张的风险,并挤压传统行业的融资空间。[3]
三个消息放在一起,指向AI竞争进入的另一道考题:模型之外,谁能持续筹到钱,又由谁承担资金回收不及预期的损失?
第一笔钱,来自原有生意挣回来的现金
最直接的来源,是企业日常经营收回的现金。云服务、软件订阅和其他成熟业务,可以为新机房、芯片和研发提供资金。
微软10月28日的业绩电话会提供了一个例子:2027财年第一季度经营现金流580亿美元,购买物业和设备的现金支出394亿美元,两者相减,自由现金流为186亿美元。[4]
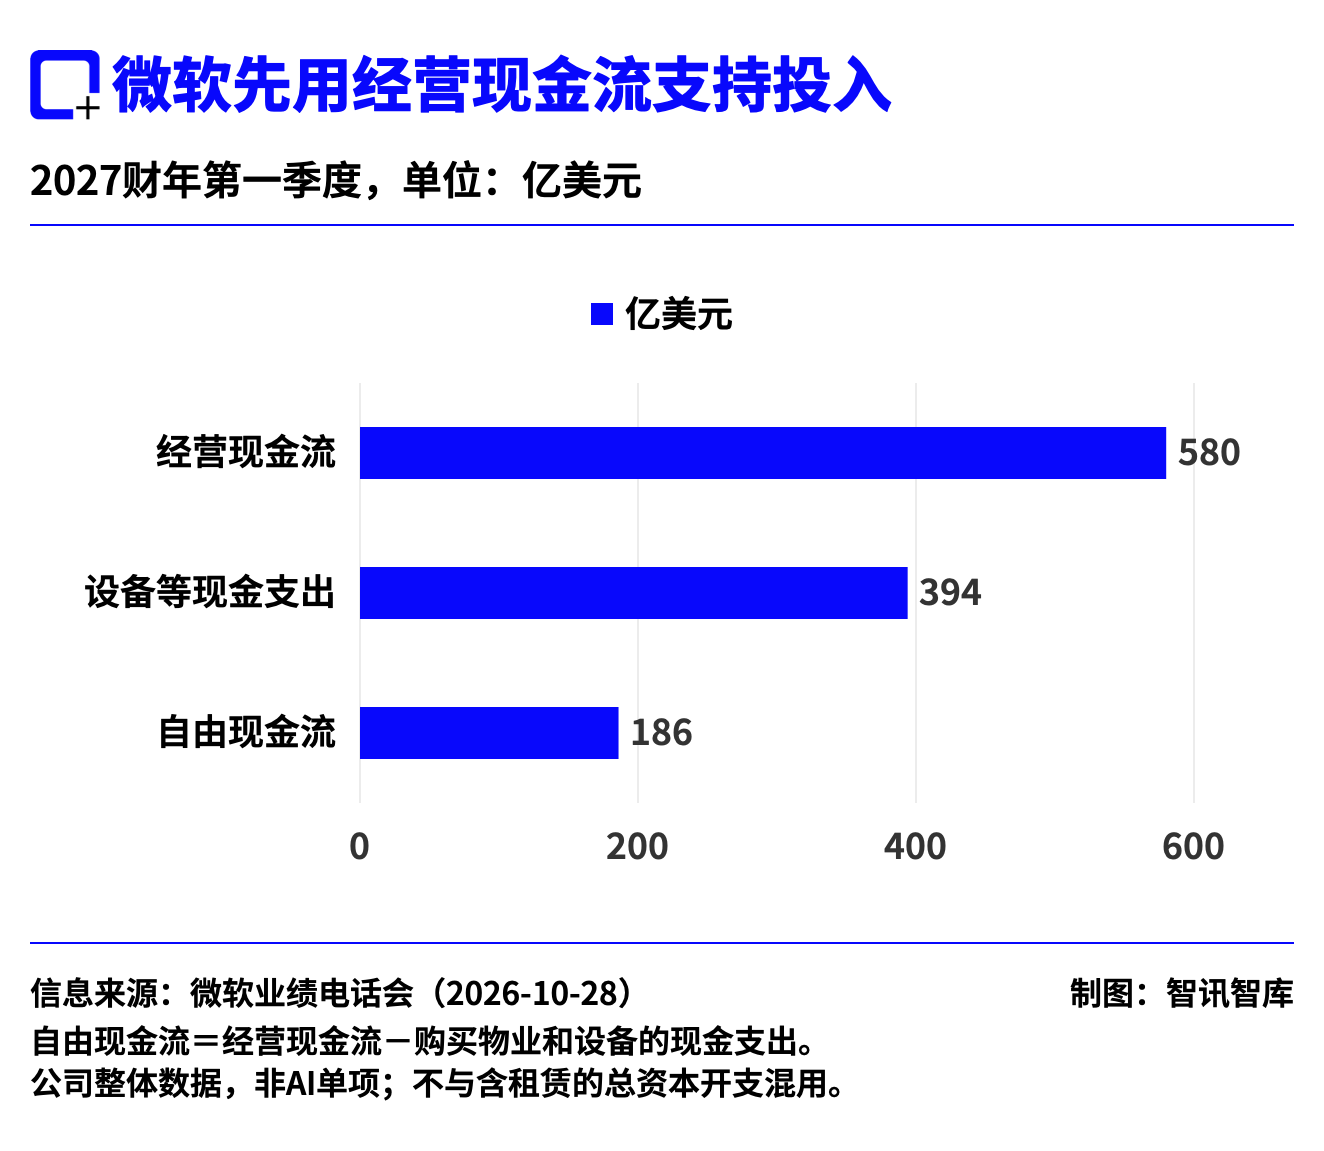
经营现金流是实际收付款形成的现金,与会计利润不同;自由现金流在这里指经营现金流减去上述设备等现金投入后留下的金额。这些钱还要兼顾分红、回购、偿债和其他安排,不能全部当作等待投入AI的备用金。
同时,微软披露的总资本开支452亿美元,包含融资租赁等口径,与当季实际支付的394亿美元不是同一个数字。比较不同公司或计算现金缺口时,不能把这两种口径混在一起。公司的整体设备投入,也不能全部算成AI专属投入。
经营现金流强的公司,可以先用原有生意的回款支持扩张;这不意味着所有AI企业都能复制同一条路径。
第二笔钱,向股东和债权人筹
卖股,相当于让新投资者拿现金换取公司所有权的一部分。它通常没有固定到期还本要求,但会增加股份数量,原有股东承担权益被摊薄及未来回报不确定的风险。
发债,则是先借钱、按约定付息,到期再还本金。甲骨文此次五批债券期限覆盖2029年至2046年,票面利率从7%到8.65%。根据各批本金与票息计算,完整年度票息合计约7.77亿美元;这是静态计算,不含费用,也不是综合融资成本。[1,5]
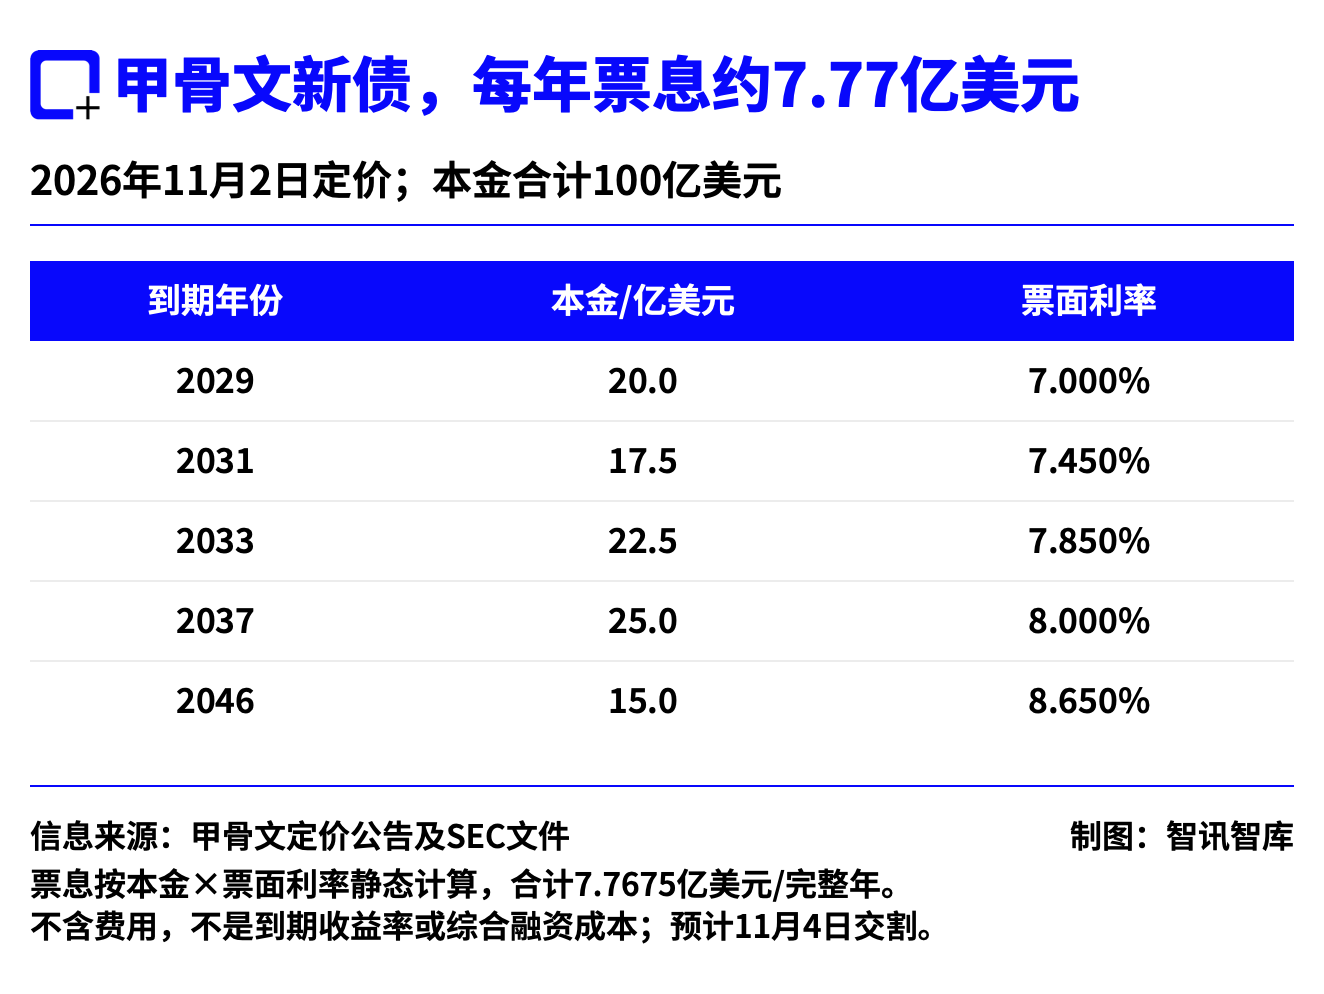
债券把今天的建设成本分摊到未来年份,却也形成持续的现金支付义务。设备利用率或客户回款如果不及预期,利息不会因此自动停止。
这里还要避免一个误解:甲骨文公告列出的募资用途包括资本开支、偿还债务、投资并购、分红及回购等一般公司用途。因此,不能把此次约200亿美元全部称为专门划给新增AI服务器的资金。
第三笔钱,跟着具体设备和合同进入
另一条路径,是围绕设备和长期使用合同组织融资。
10月26日,美国银行、黑石、花旗和摩根士丹利公布630亿美元融资结构:由专门项目公司购买博通AI计算设备,再租给Anthropic使用,预计2027年开始交付。[6]
这类项目公司可以理解为专门为某笔交易设立的承接主体。资金先进入设备采购安排,设备投入使用后,再依靠约定的租金等现金流支持偿付。
公告披露了银行安排的优先融资、黑石承诺的次级担保融资,以及博通提供的部分设备剩余价值支持。[6] 优先与次级,涉及出现问题时受偿的先后;各方责任不同,并非某一家机构直接把630亿美元交给Anthropic。
这种结构把设备供应商、使用者和金融机构连接起来,也把风险拆给了不同主体。风险仍然存在:客户能否持续付租金,设备更新后还值多少钱,出现问题时担保支持覆盖到哪里,都取决于合同及实际经营。
资本市场里的钱,最终是谁的钱?
股票、债券和项目融资,是资金进入企业的通道。通道另一端,可能是投资基金、保险资金、银行及其他投资者。基金和银行又连接着更广泛的储蓄与长期资金。
不能仅凭承销商或融资安排方的名字,推断最终所有资金的归属。银行安排一笔交易,也不等于由它永久持有全部风险。
更不能把几层交易金额简单相加:一家模型公司融到资金后支付云服务费,云厂商再用收入或融资购买芯片,同一条产业链里的资金会多次流转。融资额、资本开支、订单金额和收入,分别统计不同环节;合计时若不去重,很容易把同一需求重复计算。
所以,皮克所说的10万亿至15万亿美元,是对未来投入规模的判断,不是一张已经落实资金来源的预算表;行业市值很高,也不等于企业账户里存着同样多的现金。
真正的压力,是偿付时间早于回报时间
肖远企关于资本集中的提醒,讨论的是另一层影响:当资金大幅涌向同一类热门资产,其他行业可能面临融资竞争,科技企业自身也可能因更容易借钱而扩张过快。[3]
这是一项监管风险判断,不能据此认定每家企业都已过度举债,也不能推导出传统行业融资成本的变化全部由AI造成。
智讯智库认为,判断这轮投入能否持续,关键在三个时间是否匹配:资金何时要还,设备多久需要更新,客户收入何时足以覆盖成本。
用长期资金支持建设,可以缓和短期偿付压力;设备如果很快落后于新一代技术,长期融资也无法自动保证回报。相反,融资到位之后若建设或客户采购延误,企业可能在设备尚未充分产生收入时,就已经开始承担资金成本。
这也是为什么“融到了钱”与“商业模式跑通了”应当分别判断。前者说明投资者愿意先承担风险,后者需要稳定的客户需求、回款和盈利来证明。
AI巨额投入的钱,正在从企业经营、股市、债市和项目融资等多条路径汇入。最终让这套结构持续运转的,仍然是客户愿意为产品和服务支付足够多、足够稳定的钱。融资能把建设提前,回报最终还要由真实使用来兑现。
参考资料
[1] Oracle. Oracle Announces Pricing of $20 Billion of Common Stock and Senior Notes[EB/OL]. 2026-11-02[2026-11-03].
[2] CHAN C, WEE D, WONG K. Wall Street Chiefs See Robust Demand for Massive AI Deals[EB/OL]. Bloomberg, 2026-11-03[2026-11-03].
[3] 格隆汇. 金融监管总局肖远企:人工智能投资过度集中,挤压传统行业融资空间[EB/OL]. 2026-11-03[2026-11-03].
[4] Microsoft. Fiscal Year 2027 First Quarter Earnings Conference Call[EB/OL]. 2026-10-28[2026-11-03].
[5] Oracle. Final Pricing Term Sheet:Investment Grade Notes Offering[R/OL]. 2026-11-02[2026-11-03].
[6] Bank of America, Blackstone, Citi, Morgan Stanley. Landmark $63 Billion Financing Structure to Enable AI Compute[EB/OL]. 2026-10-26[2026-11-03].

智讯智库编辑部
关注:科技、财经、国际视野
邮箱:contact@infocase.world
最新发布
40亿次下载之后,蔡崇信为何仍在强调AI开源?
蔡崇信在乌镇峰会强调开源AI的普及价值。千问下载规模之外,下一步要看中小企业、小语种和发展中国家能否真正用起来。
 新闻
央行1000亿元互换便利落地:31家机构参与,资金通道如何打通?
央行11月3日开展1000亿元互换便利操作,中标费率10个基点。它帮助机构提高融资能力,操作金额不等于当天新增股票买盘。
 新闻
阿里领投5亿元后,脑机接口公司阶梯医疗启动上市辅导
阶梯医疗启动上市辅导,华泰联合证券担任辅导机构。资本进程之外,植入式脑机接口仍要接受临床、工程和医疗器械注册的检验。
 新闻
零跑超10万、小鹏小米超5万,为什么国内新能源车市仍承压?
零跑交付超10万辆、小鹏创交付新高,小米交付超5万辆,国内新能源零售阶段数据却仍下滑。海外交付、集团品牌结构与经营质量,解释了这张成绩单的三层差异。
 分析
Anthropic加两句话,能挡住AI克隆游戏吗?
Claude Code收紧复刻特定游戏的请求,独立工作室则计划缩小公开测试范围。结合GDC调查与Steam规则,分析工具、平台和原创团队各自能解决什么。
 分析
 报告