AMD三季度营收创纪录:数据中心收入近翻倍,四季度剑指170亿美元
在收入快速扩大的阶段,保持交付节奏、控制成本并加快回款,将决定这轮AI增长最终能留下多少利润和现金。
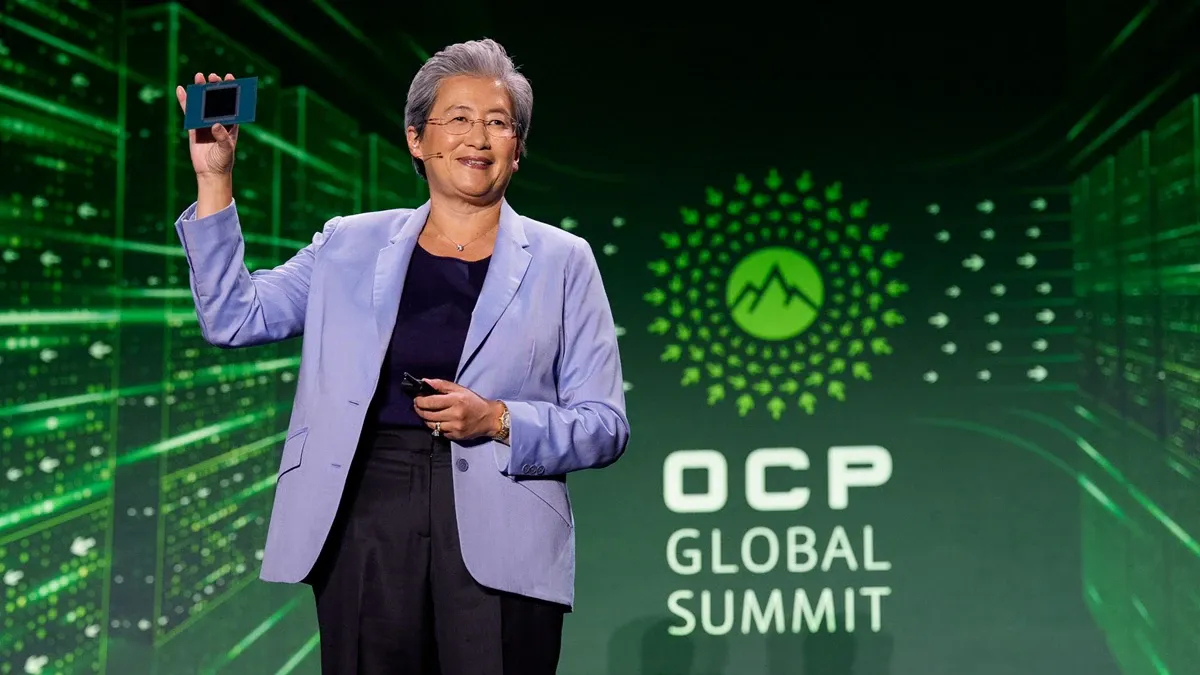
当地时间11月3日,AMD公布2026年第三季度财报:营收133.77亿美元,同比增长45%、环比增长16%,创单季新高,较市场预期高约2.3%;按美国通用会计准则(GAAP)计算,净利润24.28亿美元,同比增长95%。数据中心收入达到85.46亿美元,同比增长97%,占总营收约64%。财报发布后,股价盘后一度涨近7%。[1][3]
AI与服务器业务已成为AMD增长的主要支撑。公司预计第四季度营收约170亿美元,上下浮动3%,指引中值对应同比增长约66%、环比增长约27%,增速有望进一步提升。[1]
数据中心贡献超过全部收入增量
按披露数据计算,AMD本季度总营收较去年同期增加41.31亿美元,数据中心收入增加42.05亿美元,后者已超过集团整体增量。这意味着,数据中心的扩张还抵消了部分其他业务的下滑。[1]
增长由EPYC服务器处理器需求和Instinct MI450系列GPU推出共同推动。该分部同时包含CPU与GPU业务,85.46亿美元不能直接视为AI加速卡收入。两类产品共同进入数据中心采购预算,有助于AMD扩大单个客户的采购范围。
盈利能力也在改善。数据中心分部营业利润28.82亿美元,同比增长168%,营业利润率由约25%提升至34%。销售规模扩大,正在带来更高的利润回报。[2]
其他业务表现分化:客户端收入增长7%,游戏收入下降40%,嵌入式业务增长29%。数据中心占比提高,增强了AMD对AI基础设施投资的受益程度,也让整体业绩更依赖大型客户的采购节奏。
机柜级系统成为后续放量重点
AMD披露,Anthropic、Meta、微软、OpenAI及甲骨文云已在首批Helios机柜级系统上运行模型和工作负载。苏姿丰在财报声明中表示,随着Helios和Venice产品生产规模扩大,公司预计四季度增长进一步加速。[1]
机柜级方案扩大了AMD的交付范围。客户采购时,需要综合评估计算性能、互联效率、软件适配和系统稳定性;AMD则要协调更多组件,保证整套系统按期交付。
这也解释了首批客户运行进展的重要性:它为后续采购和部署提供了验证基础。随着订单规模扩大,竞争将更多体现为整套系统的性能、成本与交付能力,AMD也有机会获得更大规模的客户采购预算。
利润增长,现金回收仍有压力
利润上升的同时,AMD单季自由现金流降至5.54亿美元,去年同期为15.30亿美元。持续经营活动现金流为12.02亿美元,低于去年同期17.88亿美元,资本支出则升至6.48亿美元。[1]
现金流量表显示,本季度存货和应收账款变动分别占用现金29.95亿和19.28亿美元,应付账款增加提供了部分抵消。业务扩张需要更多备货和周转资金,盈利增长与现金回收出现了时间差。[1]
因此,四季度170亿美元收入指引的兑现,将同时考验产品放量和资金周转。AMD预计当季非GAAP毛利率约55%,略低于三季度的56%。在收入快速扩大的阶段,保持交付节奏、控制成本并加快回款,将决定这轮AI增长最终能留下多少利润和现金。
参考资料
[1] ADVANCED MICRO DEVICES, INC. AMD Reports Third Quarter 2026 Financial Results[EB/OL]. AMD, (2026-11-03)[2026-11-04].
[2] ADVANCED MICRO DEVICES, INC. Q3 2026 Financial Results[EB/OL]. AMD, (2026-11-03)[2026-11-04].
[3] 每日经济新闻. AMD涨近7%,Q3营收同比增长45%至134亿美元,数据中心收入近翻倍|全球科技早参[EB/OL]. 东方财富网, (2026-11-04)[2026-11-04].
李星宏
关注:科技/财经
邮箱:xinghong.li@infocase.world
最新发布
香港经济增速升至5.2%,高盛上调全年预测:出口成为重要推力
三季度经济预先估计同比增长5.2%;据汇港通讯,高盛上调今明两年预测,贸易强势与本地消费增速存在差异。
 新闻
百胜中国一季净增692家店:同店销售降3%,为何还在加速扩张?
三季度收入34.77亿美元、经营利润增13%;剔除汇率后收入增2%,扩店、客单变化和费用调整共同影响业绩。
 新闻
24家券商确认中标,央行1000亿元互换便利如何变成股票买盘?
31家机构投标,财联社确认24家券商中标;8家已披露额度合计412亿元,操作额度与实际买入进度需分别观察。
 新闻
零跑超10万、小鹏小米超5万,为什么国内新能源车市仍承压?
零跑交付超10万辆、小鹏创交付新高,小米交付超5万辆,国内新能源零售阶段数据却仍下滑。海外交付、集团品牌结构与经营质量,解释了这张成绩单的三层差异。
 分析
Anthropic加两句话,能挡住AI克隆游戏吗?
Claude Code收紧复刻特定游戏的请求,独立工作室则计划缩小公开测试范围。结合GDC调查与Steam规则,分析工具、平台和原创团队各自能解决什么。
 分析
 报告