AMD营收大涨45%:数据中心已占近三分之二,游戏业务下滑40%
数据中心业务增长97%,收入占比升至约64%;PC与游戏表现分化,整机柜交付成为下一阶段看点。
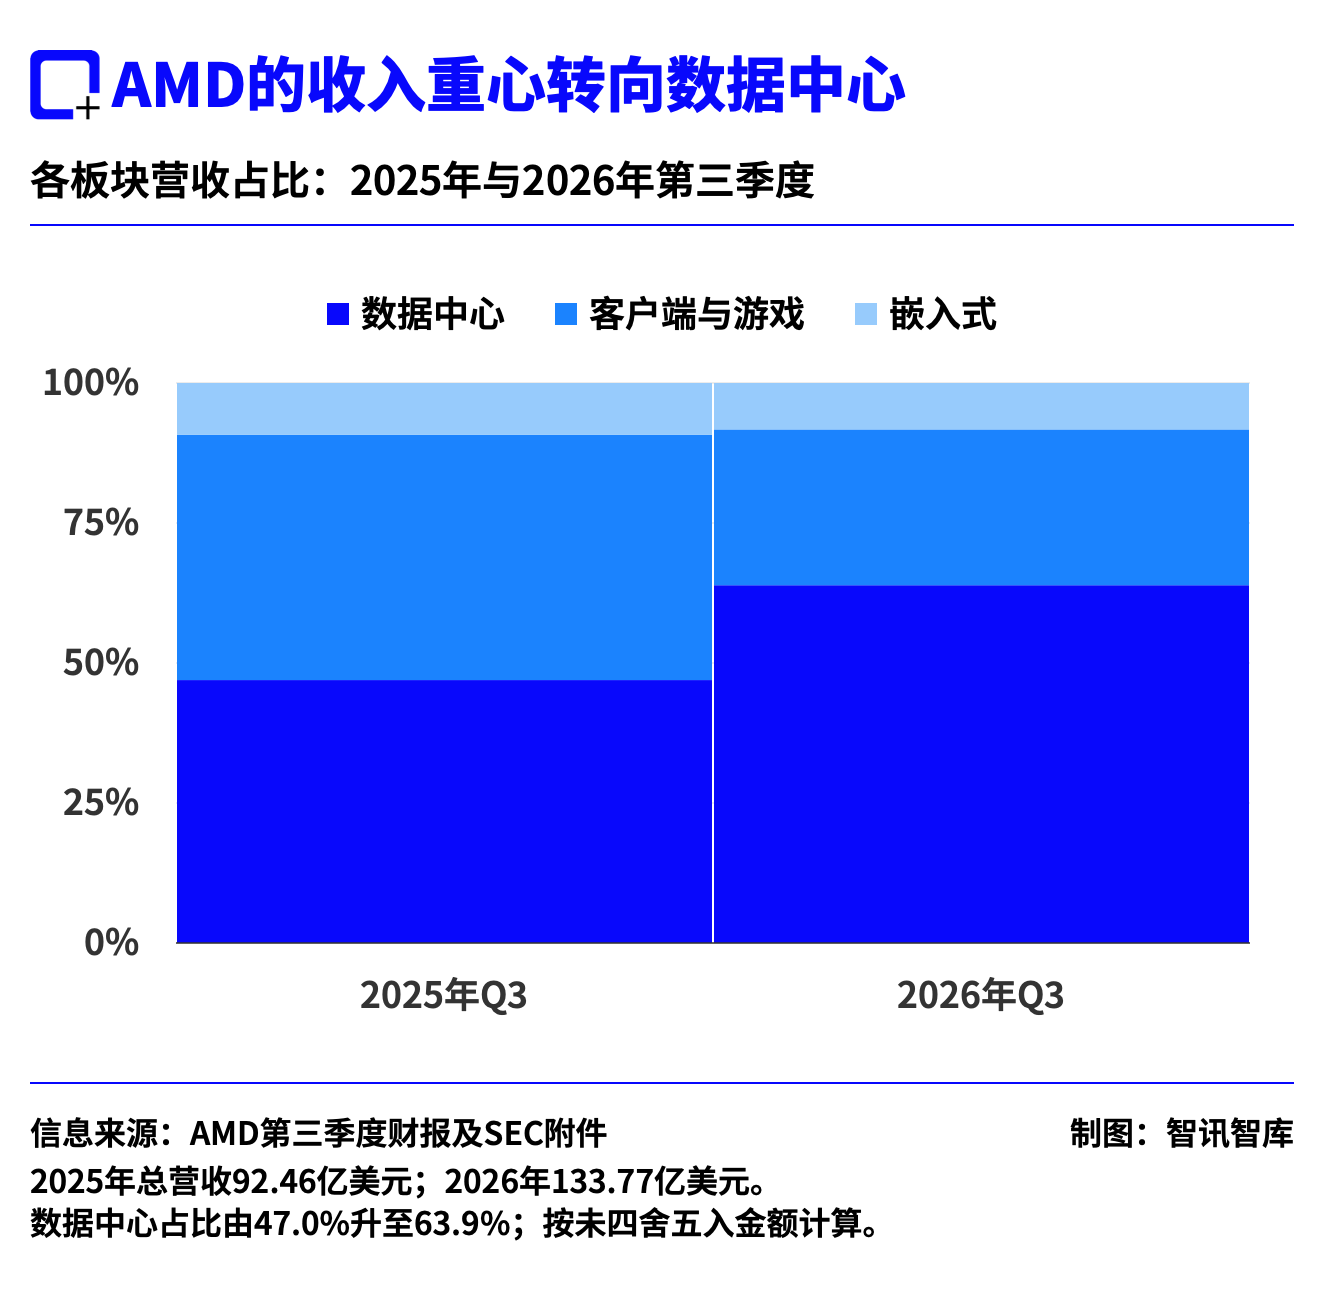
AMD每取得100美元收入,约64美元已经来自数据中心。一年前,这个数字还只有约47美元。
这比“财报又创新高”更能说明这家芯片公司的变化。当地时间11月3日,AMD公布2026年第三季度业绩:营收133.77亿美元,同比增长45%;按美国通用会计准则计算,净利润24.28亿美元,同比增长95%。数据中心收入接近翻倍,游戏业务收入却下降40%。同一家公司,正在经历两种不同的景气。
数据中心几乎包办了全部增长
AMD本季数据中心收入85.46亿美元,上年同期为43.41亿美元,增加42.05亿美元;公司总营收同期增加41.31亿美元。
也就是说,数据中心贡献的增量,甚至略高于AMD全公司的收入增量。原因在于,客户端与游戏合并板块拖了后腿,而嵌入式业务提供了部分补充。
这个数据中心板块包含两条重要产品线:EPYC服务器处理器,负责服务器中的通用计算;Instinct图形处理器,也就是GPU,适合同时处理大量运算,是训练和运行AI模型的重要硬件。AMD将本季增长归因于EPYC需求强劲,以及Instinct MI450系列GPU的推出。
这里有一个不能跳过的区别:数据中心收入同时包含CPU和GPU,不能把85.46亿美元全部写成“AI芯片收入”。本次财报也没有单独列出Instinct的销售额。
PC仍在增长,游戏正在回落
客户端与游戏合并板块收入37.22亿美元,同比下降8%,但内部表现并不一致。
面向个人电脑的客户端业务收入约29亿美元,同比增长7%,AMD称主要由锐龙移动处理器销售带动;游戏业务收入7.73亿美元,同比下降40%,原因包括半定制芯片和图形产品收入减少。半定制芯片可以理解为按照客户需要共同设计的专用芯片,游戏主机就是典型应用场景。
嵌入式板块收入11.09亿美元,同比增长29%。这类芯片通常进入汽车、工业设备和通信等系统,承担设备内部的特定计算任务。
因此,这份财报呈现的并非所有产品一起加速。AMD用数据中心的高增长,抵消了部分消费端业务的回落。理解这个结构,才能判断下一季的增长究竟依赖什么。
下一个考验:把整机柜交到客户手里
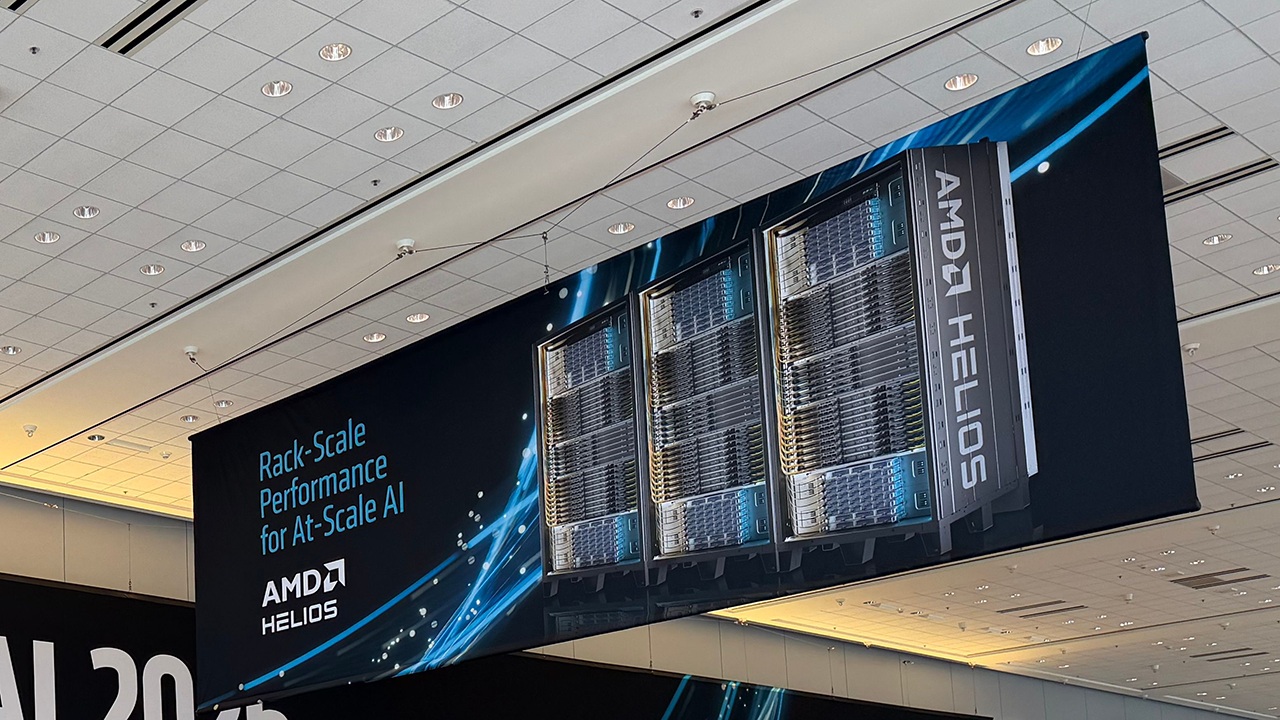
AMD的竞争范围也在扩大。Helios是其整机柜级计算方案:把处理器、GPU、网络连接和软件组合成可以共同工作的系统,减少客户自行拼装和调试的负担。
合作方慧与此前宣布,获得Vultr一笔12亿美元订单,用于部署采用AMD Helios架构的系统。这是一笔客户部署订单,不能直接等同于AMD当季已经确认的收入。
苏姿丰在财报中表示,随着Helios和代号“Venice”的处理器扩大生产,公司预计第四季度增长进一步加快。AMD给出的第四季度营收指引中值为170亿美元,上下浮动3%;中值对应同比增长约66%、环比增长约27%。这些仍是管理层预期。
接下来真正值得看的是:数据中心需求能否持续转成按时交付、客户实际使用和可持续利润。 数据中心已经成为AMD最重要的收入来源,整套系统能否顺利规模交付,也会越来越直接地影响这份增长。
参考资料
[1] Advanced Micro Devices. AMD Reports Third Quarter 2026 Financial Results[EB/OL]. 2026-11-03.
[2] Advanced Micro Devices. Q3 2026 Financial Results: Form 8-K, Exhibit 99.2[R]. 2026-11-03.
[3] Hewlett Packard Enterprise. HPE secures its first AMD Helios order in $1.2 billion deal with Vultr[EB/OL]. 2026-09-30.

智讯智库编辑部
关注:科技、财经、国际视野
邮箱:contact@infocase.world
最新发布
香港经济增速升至5.2%,高盛上调全年预测:出口成为重要推力
三季度经济预先估计同比增长5.2%;据汇港通讯,高盛上调今明两年预测,贸易强势与本地消费增速存在差异。
 新闻
百胜中国一季净增692家店:同店销售降3%,为何还在加速扩张?
三季度收入34.77亿美元、经营利润增13%;剔除汇率后收入增2%,扩店、客单变化和费用调整共同影响业绩。
 新闻
24家券商确认中标,央行1000亿元互换便利如何变成股票买盘?
31家机构投标,财联社确认24家券商中标;8家已披露额度合计412亿元,操作额度与实际买入进度需分别观察。
 新闻
零跑超10万、小鹏小米超5万,为什么国内新能源车市仍承压?
零跑交付超10万辆、小鹏创交付新高,小米交付超5万辆,国内新能源零售阶段数据却仍下滑。海外交付、集团品牌结构与经营质量,解释了这张成绩单的三层差异。
 分析
Anthropic加两句话,能挡住AI克隆游戏吗?
Claude Code收紧复刻特定游戏的请求,独立工作室则计划缩小公开测试范围。结合GDC调查与Steam规则,分析工具、平台和原创团队各自能解决什么。
 分析
 报告